Showing posts with label 【股】船运与油气股. Show all posts

Thursday, October 26, 2017

【新】来宝集团解释为何出售天然气子公司的收益比预期少


商品交易商来宝集团(Noble Group)为避免违约而挣扎求存。面对来自新加坡交易所提出的疑问,主要是针对为何它出售其北美天然气与电力公司所获得的收益比它之前提出的收益少了几百万元,来宝集团作出以下回答。

来宝集团在2017年10月9日的一份声明中表示,数字有所出入是因为该公司的营运资金减少,因此摩科瑞能源集团(Mercuria Energy Group)需要支付的数目减少。它在声明中说,较早前说明的数目也没有把放在第三方保管户口的资金包含在内。

这个香港交易商受到投资者及监管架构的严格监控,由于它采取缩小规模来求存的策略,主要是把业务出售来减少债务。摩科瑞为收购有关的天然气及电力公司支付了1亿零200万美元给来宝集团,并把8,300万美元存放在第三方保管户口。来宝集团早前基于6月尾的账目估计就有关交易获得2亿6,100万美元。新加坡交易所就有关数字上的差距要求公司给予解释。

公司表示,实际数目与早前估计数目不符是因为“北美天然气与电力公司在2017年3月31日、2017年6月30日及2017年9月30日之间的营运资金缩小”。 此外,公司补充,预估数目也没有把放在第三方保管户口的资金计算在内。


noble


来宝集团在开始交易前作出声明,在新加坡时间下午2点12分,其价位保持不变,报39.5分。较早前,彭博社汇编的价格显示,公司至2022年到期的债券下跌1.1美分至39.3美分,是自2017年8月以来的最大跌幅。至2020年到期的债券下跌0.92美分至39.2美分。

销售数字

来宝集团因为会计遭受非议、证券暴跌及评级下调而陷入一个两年多的危机,它为求生存而出售产业,因此出售价格偏低对来宝集团不利。与北美天然气与电力公司截至6月尾的3亿9,400万美元账面值比较,公司基于2亿6,100万美元的售价而估计出售该子公司可能蒙受1亿3,300美元亏损。

公司在8月份给予股东的通告中表示,当交易完成后,总售价中的4,000万美元将会存放在第三方保管户口,除非双方对估值有不同意见。如果是这样的话,摩科瑞能源将会存放较高额在第三方保管户口来弥补差额。

来宝集团依然为出售其石油业务努力,熟识内情的人士表示,潜在买家剩下Vitol集团及摩科瑞能源。另一方面,有消息指来宝集团与摩科瑞达成协议,为其亚洲业务注资大约4亿美元。

中信里昂(Citic CLSA)的高级信贷分析师Steve Wang 在一份报告中表示, “天然气子公司的售价偏低可能不是想象中那么差,因为其中部分原因是营运资金换算问题。由于来宝集团通过协议获得摩科瑞额外的贸易融资带来鼓舞,肯定可以抵消售价偏低的消息。不过,不利因素可能是摩科瑞或许会压榨来宝以低价把石油业务出售。”

Sunday, July 23, 2017

【集】AK:马可波罗海业给了我一个价值10万元的教训


我一直以来都认为自己是个大致上十分幸运的投资者。这句话的关键在于‘大致上’。

忠实读者们不会忘记关于马可波罗海业(Marco Polo Marine)的故事。这家公司在多年前从拖船和驳船管理与运输业务拓展至离岸油气服务领域,其良好的业务模式令它茁壮成长,越来越值得受人青睐。此外,它也在全球金融危机中乘风破浪,依旧能取得盈利。这些都验证了这家公司的管理层并非泛泛之辈。

几年前当我决定投资马可波罗海业时,我发现其局内人(insider)不断地增持其股票,而其前景也十分乐观,后来还开始派发不错的股息。当时我预计,在情况允许下,这家公司将会继续派发股息,因为创办这家公司的家族持有其60%的股份(目前依旧如此)。

哪里出了问题?


马可波罗海业是处于一个周期性行业,因此我们必须有心理准备,公司会进入淡季/低迷期。公司在过去的淡季中都能应对挑战,渡过难关,那是因为它采取了保守的经营手法。

任何处于周期性行业的企业或许都应该持有比较保守的态度,因为我们无法预知低潮的来袭,更不太可能预测这股低潮会何时退去。财力不足却野心勃勃是一件十分危险的事。

我曾说过,如果一家负债偏高的企业拥有强劲的现金流,它应该具有应付债务的能力。这指的是,一家企业必须保持健康的利息偿还能力。

这也是为什么我会避开海事造船(Otto Marine)及其他类似的企业,尽管当时我们也看过关于这些企业改变业务模式、情况将会好转的文章,但对我而言都太过冒险了。

我也没有买入南昌(Nam Cheong)的理由是,这家企业在未取得订单之前预先建造船只,这样的模式或许在市场好景的时候才是个聪明的做法。至于Swiber控股,我对它避而远之,并好像曾经也提过不会认购其债券。

相对而言,马可波罗海业对我来说是一个比较安全的投资,虽然其业务规模比同行来得小。

然而,天不作美,低潮来袭的时候,一家企业可能会面对资金周转问题,尤其是在油气业这漫长的低迷期。这一轮的低潮是最糟糕的一回,也是最长最久的一次。

我目前不会把手上的马可波罗海业股票注销,因为故事仍未完结。虽然马可波罗海业与Swiber不一样,但其结局或许会步上Swiber的后尘。如果这成为事实,我将把在马可波罗海业的10万元投资当作一个教训。


Tuesday, April 4, 2017

【新】吉宝企业(Keppel Corporation)


挪威钻油承包商Borr Drilling (BD)宣布将以13亿5,000万美元顶下本来由泛洋钻探设备公司(Transocean)订购的5座升降式钻台。

BD将支付2亿7,500万美元的首期付款,并将承担余下的分期付款。

吉宝企业将于2017至2018年之间交送三座钻台,并于2020年交送其余两座钻台。

泛洋钻探设备公司之前已支付了2亿1,900万美元的定金,加上现在BD支付的首期付款以及交送头三座钻台时将收取的付款,估计公司单单在2017年从中取得的现金流是介于1亿7,200万美元到3亿4,400万美元之间,这对公司目前十分吃紧的资产负债表是个好消息。

公司目前的股价大致上已达到合理水平,但在油价走高的乐观趋势下,公司赢得任何新合约或会令其股价进一步上升。

【新】中国航油(China Aviation Oil)


公司是中国唯一的飞机燃油进口商,而在中国民用航空局计划在2020年结束前达到260个机场的目标下,公司是投资者乘上中国出境旅行增长快车的一个途经。

此外,公司成为了美国最大的飞机燃油集团LAXFUEL的成员,因而进一步巩固其在全球数一数二的航空市场美国,以及全球繁忙机场之一洛杉矶国际机场的地位。

另外,联号企业浦东国际机场航空油料(SPIA)对公司的贡献前景向好,因为SPIA是上海浦东机场的独家添油服务商,而该机场也将增设第五条跑道及一个新的卫星终站,并料将分别于FY17年底及FY19完工。

Wednesday, March 8, 2017

【新】胜科工业(Sembcorp Industries)


公司于FY16启动了每日3,000兆瓦电源及每日处理4万立方米水源的产能,包括在中国及印度的两座1,320兆瓦热能发电厂。

尽管FY16对公司海事部门而言不太景气,该部门赢得仅仅3亿2,000万元的新订单,预期FY17的新订单将会因原油价格稳定下来而有所改善。

海事部门的盈利料将恢复过来,并应能有助于公司取得增长,同时公用事业部门的稳定盈利也将对公司业绩给予支持。

海事及公用事业部门面对的主要风险分别为低于预期的新订单及不理想的产能利用率。

【新】毅之安(Ezion Holdings)


公司报4Q16及FY16分别蒙6,660万美元及3,360万美元净亏损。若不包括贬值开支;外汇换算收益;以及脱售待售资产所带来的亏损在内,4Q16是蒙920万美元核心净亏损,而FY16是取得800万美元核心净利,都比预期来得差。

公司录得7,090万美元的贬值开支,主要是与建造四艘展期交送的新船只所需设备的定金相关。

另外,公司无限期延迟建造四座服务钻台有助它省下2亿7,000万美元的资本开支,同时与银行就调整其每年偿还贷款本金净额(按照公司的营运现金流而调整)达成协议。

在石油价格前景好转、资本开支下降及现金流改善的情况下,公司蒙庞大贬值亏损的可能性减低,因此预期其业绩将从2Q17开始复苏。

Wednesday, February 15, 2017

【新】新加坡三大银行的坏账可能恶化


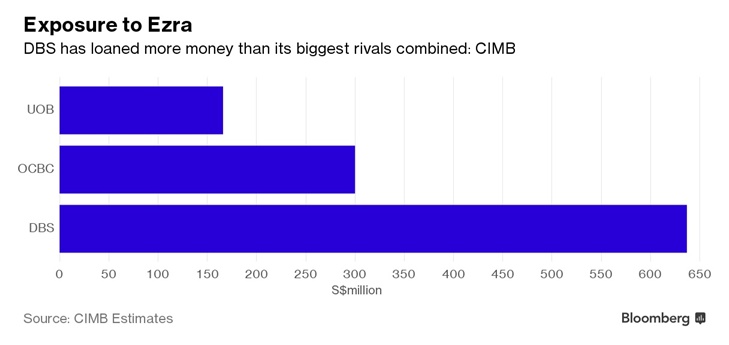
新加坡能源服务商以斯拉控股(Ezra Holdings)面临的财务危机无疑提醒了本地三家银行的油气贷款可能恶化,从而对它们的盈利或会带来影响。

以斯拉最近的资产减值警报,令市场的注意力再次回到海事服务公司所面对的偿债问题,并担心受影响的银行可能需要更多拨备来覆盖贷款损失。兴业资本(RHB Capital) 指出,星展集团(DBS Group Holdings) 及其两大对手在本周即将公布的第四季业绩里可能包括它们必须拨出的准备金总和高于一年前44%。

新加坡兴业资本的分析师Leng Seng Choon表示:“最终,银行必须拨出的准备金可能会对盈利带来影响。”


Table 1

华侨银行(Oversea-Chinese Banking Corporation) 将率先在2月14日公布业绩。其子公司大东方控股(Great Eastern Holdings)在周一报盈利下跌11%。本地最大银行星展集团将在2月16日公布业绩,而大华银行(United Overseas Bank )则在翌日公布。

能源贷款的费用在过去一年令银行的业绩受到影响,雪上加霜的是国内经济疲软及贷款增长放缓。油气服务的需求减少令最少4家公司违约,而最严重的是Swiber控股,后者在去年7月寻求法庭保护。

最新拉响的警报是以斯拉在2月3日暗示它在一个合资项目中面对1亿7,000万美元减值,公司正联同其伙伴与银行及债权人商讨较宽容的还款条件。联昌国际在2月2日的一份报告指出,它估计以斯拉及其伙伴欠本地三家银行总共11亿元(7亿7,400万美元)。


Table 2

三家银行均没有公开透露给予以斯拉的贷款数目或它们是否已为贷款作出拨备。标准普尔的分析师Ivan Tan在2月6日接受电话访问时说,它们可能已经作出拨备,因为以斯拉的财务困难众所周知。

星展集团在9月季度的贷款拨备年比翻了一倍,让其在该季度的盈利维持不变。该银行在之前一个季度的拨备增幅也大同小异,因为要覆盖Swiber控股的贷款。

至于华侨银行,其发言人Koh Ching Ching在一个电邮中表示,在2015年第三季度所作的压力测试让该行识别出受冲击的客户,因此该行可以重组部分贷款及为油气业“进一步恶化”作出拨备。她表示受到银行保密条款限制,因此不可以透露贷款详情。

兴业资本估计,为覆盖以斯拉及其他能源服务公司的潜在亏损,三家银行可能须要为12月季度合共拨备9亿1,000万元。


Table 3

自从在10月尾公布第三季度业绩后,星展集团的股票升高了大约26%,而华侨银行及大华银行均升高了超过10%。大和资本市场(Daiwa Capital Markets)的分析师David Lum在2月8日的一份报告指出,银行股升高是因为美国很可能会继续加息,推动借贷成本及利息收入提高。

星展集团的股价在周一早上11点19分升高0.2%。华侨银行维持在9.75元,而大华银行升高了0.9%。

Tuesday, January 17, 2017

【新】Mermaid海事(Mermaid Maritime Public Company)


公司最近取消两座钻台及一艘潜水支援船只的订单化解了相关的融资风险。

公司持有34%股份的钻台联号企业Asia Offshore Drilling旗下第三座升降式钻台获沙地阿拉伯国家石油公司Saudi Aramco把合约延长多三年,这大大地提高了联号企业未来至少三年里的盈利能见度。

公司的印尼业务也为旗下DP2多功能支援船只Resolution赢得了多一份为期一年的包租租约,这意味着在油价前景好转之下,公司可预期印尼及东南亚地区对深海服务的需求将会增加。

公司股价的主要催化剂包括石油公司提高开支,以及母公司兼投资招募集团Thoresen Thai可能把公司私有化。Thoresen Thai拥有公司至少77%的股份。

Tuesday, January 10, 2017

【新】2017年的4只离岸与海事股


石油输出国组织(OPEC)达成减产协议之后,市场预期油价将回升至每桶60美元。不过,油价的回弹幅度或许不足以令新加坡的离岸与海事业复苏。由于新加坡的离岸与海事业者主要是拥有离岸船只等资产的企业,所以油价回升并不能直接和即刻减轻它们的负担,它们甚至可能在感受到任何效益之前便已维持不下去了。


布伦特原油(Brent Crude Oil)价格。资料来源:纳斯达克(Nasdaq)布伦特原油

布伦特原油(Brent Crude Oil)价格。资料来源:纳斯达克(Nasdaq)布伦特原油

数个新加坡的离岸与海事业者无法偿债而违约已令到金融机构收紧信贷。相信那些无法取得足够现金或者是资产负债比例欠佳的企业将步上Swiber控股及Swissco控股的后尘。

离岸与海事业目前正吹着强烈的逆风,因此这类股票的估值也大大的受挫。投资者可留意那些拥有离岸与海事资产,而又财力雄厚的公司,因为这些企业的股价将在石油供需平衡过来之后首先回弹。


毅之安

毅之安(Ezion Holdings)是离岸与海事股的首选,由于其业务包括生产活动及维修服务,这将让其资产不至于闲置着。其稳健的资产负债比例及源源不断的现金流也将令他得以维持营业。为了应付营运环境中的困难,毅之安正积极地部署其资产来进行风力发电场安装工程,以便把业务多元化。


市场共识预期是,油价必须达到至少60美元才能令生产活动稳定下来。而毅之安所面对的数个风险是,如果油价跌穿40美元,其营运活动可能会深陷窘境。此外,之前数个同行违约或会令银行收回毅之安的信贷设施,这将严重打击毅之安完成项目及满足开销需求的能力。马来亚银行金英(Maybank Kim Eng)的分析师给予‘买入’建议,目标价为0.42元。


胜科工业

胜科海事(Sembcorp Marine)为胜科工业(Sembcorp Industries)带来的收入依旧疲弱。胜科工业以往主要的收入来源是其公用事务业务,但这方面的收入正逐渐减少。新加坡的供电市场因供应过剩而受累,相关活动占胜科工业的业务比例从2013年的40%至50%下降至目前的约11%至16%。


这只股走高的催化剂将来自其在新兴市场的新业务,但相信新业务不会在短期内带来任何实质贡献。马来亚银行金英的分析师给予‘持守’建议,目标价为2.40元。


吉宝企业

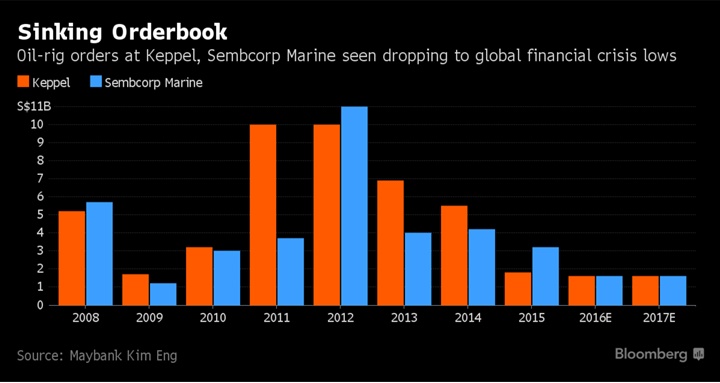
吉宝企业(Keppel Corporation)于2016年仅仅取得5亿元的订单,十分不理想。总值42亿元的订单中仅有10亿元的订单没有被挪后,这将对吉宝企业的收入带来冲击。公司目前的准备金为2亿3,000万元,并且可能会在行业继续走下坡之际,进一步减记资产价值。


离岸与海事业是吉宝企业的主要现金来源之一,如今这方面的现金流日益减少影响了公司派息及投资其他领域的能力。马来亚银行金英的分析师给予‘卖出’建议,目标价为4.57元。


胜科海事

与胜科企业一样,胜科海事也面对订单稀少的问题,而其手上的订单已越来越少,却无法获得适量的补充。胜科海事于2016年仅仅赢得7亿元的订单,订单净额为52亿元。

胜科海事的准备金高于胜科企业,为6亿零900万元,但这并不表示胜科海事将不会进一步减记资产价值,由于其订单主要只是包含几个大型项目而已。此外,公司投资约10亿元的巴西船厂目前并没有进行任何工程,这也构成公司减记资产价值的风险。马来亚银行金英的分析师给予‘卖出’建议,目标价为1.00元。

Thursday, January 5, 2017

【新】新加坡丹戎巴葛集裝箱碼頭 1月1日起停用


新加坡丹戎巴葛集裝箱碼頭元旦后一片死寂,原來碼頭1月1日起正式停用,員工已被派遣到其他碼頭服務。

丹戎巴葛碼頭(Tanjong Pagar Terminal)數十年來不眠不休吞吐箱運船,處理數以萬計的集裝箱,公眾呂先生(45歲,總經理)注意到,過去兩天碼頭靜悄悄的,沒有一絲動靜。

“過去從濱海高速公路駛過,碼頭總是忙忙碌碌,停泊數艘箱運船,但步入新的一年,我連續兩天開車經過,已不見這樣的情景,不禁覺得納悶。”

原來,碼頭已在2016年12月31日送走最后一艘箱運船后正式停用。

《新明日報》報導,總理公署部長、全國職工總會秘書長陳振聲就在面子書留言說,丹戎巴葛碼頭大前天送走箱運船Sofia Express后,一些工友向碼頭的起重機敬禮道別,令人百感交集,有的回想在碼頭的歲月,更落下淚來。

陳振聲分享一名員工的感慨,員工說:“我服役后就到丹戎巴葛碼頭工作,當時只是個20歲出頭的年輕人,一眨眼我將40歲了,三分之二的人生獻給新加坡港務集團(PSA)。我帶著複雜的心情和沉重的心,向丹戎巴葛碼頭道別。”

Tuesday, December 27, 2016

【新】石油输出国组织减产对新加坡有何影响


新加坡作为全球规模数一数二的钻油台与相关设备生产国,其经济自然能从石油输出国组织(OPEC)最近达成的减产协议中受惠。一般上,对商品市场认识不多的人大概不会对OPEC会议及会议结果的潜在影响放在心上,但新加坡人不可不关心一下油气业对新加坡经济及自己的口袋到底会带来哪方面的影响。

什么是OPEC?

OPEC的成员国有13个,它们都是主要的石油输出国,但也有一些大型石油输出国如俄罗斯不是成员。OPEC是一个同业联盟,其成员国的宗旨是联合控制石油价格的水平。若石油供应过剩,油价就会回落,OPEC成员国便会减产,以便把油价提高。

另一方面,若油价太高,石油买家便会转而使用比较便宜的能源如煤炭或核能。而为了维持石油收入的OPEC成员国也会增产,进而把油价拉低。这种做法在大部份国家的商业条例下是属于违法,但因为OPEC是国际组织,所以个别国家无法加以监控。

商业竞争手段

日新月异的科技令石油产量提高,并主要归功于水力压裂开采法(fracking)。大量的石油供应把油价压低,这也令OPEC成员国面对挑战。OPEC的老大哥沙地阿拉伯于2015年因油价下跌而损失了近1,000亿美元的收入。但背后的原因是,沙地阿拉伯带领其他成员国刻意生产大量石油,搞到供应过剩,油价下跌,目的是为了把竞争对手逼上破产之路。OPEC认为,把油价压至无利可图的低水平将把竞争对手剔除,尤其是美国的石油生产商。

油价偏低对新加坡的影响

新加坡是全球规模数一数二的钻油台、钻挖船只及相关设备生产国,因此它涉足于油气业的程度可观。当油气公司没钱赚的时候,新加坡相关行业所接到的订单也会随之而减少。更严重的是,有些油气公司甚至在未偿还订单欠款之前宣告破产,令到新加坡的相关企业蒙受严重损失。


巴西油气资产管理公司Sete Brasil (STB)面临财务困境,并申请破产保护正是一个例子。当时,新加坡的吉宝企业(Keppel Corp)未能从STB取回的欠款高达约62亿元。此外,新加坡的三家银行星展集团(DBS)、华侨银行(OCBC)及大华银行(UOB)也受拖累,由于它们发放给油气业者的贷款数以十亿元计。

油气相关行业及银行业受冲击影响了就业市场,甚至可能出现裁员、减薪的状况。整体而言,油价回升及油气业好转对新加坡而言非常重要。


OPEC减产将令油价回升

尽管OPEC于2016年11月30日开会之后决定减产,但此举能否把石油价格撑上去,或者是能撑多久仍不得而知。况且,要得到所有成员国支持动议,同意减产也非易事。

再说,如果非OPEC成员国如俄罗斯及印尼趁虚而入,在OPEC减产之际,把OPEC的客户抢走,OPEC可能随时会改变初衷。目前而言,OPEC成员国也好,非成员国也罢,任何企图抢占优势的行为都可能令局势改变。这就是为什么OPEC的减产协议令人战战兢兢。

Sunday, December 25, 2016

【新】接下来应留意哪些领域


12月份的市场通常比较淡静,因为人人都忙着欢庆佳节或者是出国度假。不过,我们也可以抢在其他投资者之前,研究一下有哪些领域和股票是全球局势最新发展下的潜在受惠者,趁势进场。


油气业重出江湖

石油输出国组织(OPEC)于12月的第一天便传来好消息。OPEC成员国达成协议,决定把全球产油量每日减少120万桶石油。此外,连非成员国俄罗斯也同意每日减产60万桶石油。此次的减产量合计达到全球产量的几乎2%,比市场预期高出许多,由于沙地阿拉伯与伊朗之间就石油生产一事意见分歧,所以市场并不寄予厚望。

油气股走势一向来深受OPEC会议结果的影响。此次的减产协议将于2017年1月1日起生效,为期六个月,相信这将带动油气股回弹。


过渡性贷款

在新加坡,有关当局不久前开放了一个过渡性贷款计划让海事与离岸工程业者申请,以协助这些油气公司渡过难关。在计划下,每家公司可申请高达500万元的贷款,每个集团的最高总贷款额为1,500万元。此外,海事与离岸工程业者也可以在国际融资计划(Internationalisation Finance Scheme)下申请(每个集团)3,000万元至7,000万元的贷款来拓展海外业务。

虽然OPEC的减产行动对油气业者而言或许是最大的恩物,但新加坡政府的援助措施也是一份极好的圣诞礼物。

潜在受惠者:油气股,例如胜科工业(Sembcorp Industries)、毅之安(Ezion)。


加息对银行股有利

美国联邦公开市场委员会(FOMC)于12月13日和14日召开的议息会议结束之后,决定把联邦基金利率提高25个基点至0.5%到0.75%之间。

而当选下一任美国总统的特朗普表示将增加财政开支,以及削减企业税和个人所得税等言论也把通胀预期提高,并可能达到美联储局的通胀目标,进而把升息步伐加快的可能性提高。

假设其他因素保持不变,利率调高意味着银行的净息差(net interest margin)将会扩大。这对银行股而言是个利好因素,并可能成为重新评估银行股的催化剂。

另一方面,利率调高对新加坡的房地产投资信托(REIT)或许是个坏消息。尽管如此,新加坡REIT也未必是不理想的投资工具,投资者只需要有选择性地把仍具备长期潜力的新加坡REIT保留于投资组合中。

星展银行(DBS)对剑桥工业信托(Cambridge Industrial Trust)、报业控股房地产信托(SPH REIT)及新达信托(Suntec REIT)持审慎态度,由于这三只REIT的总回报(潜在上涨空间及股息)与同行相比属于偏低。


美元走强及特朗普政策

特朗普的扩张政策带来通胀压力,并令到美元走强。

潜在受惠者:原棕油
布米达马农业(Bumitama Agri)及印多福农业资源(Indofood Agri Resources)等原棕油股将从美元走强的趋势中得益,因为它们的收入是以美元计价,但约一半的成本却是以印尼盾计价。预期原棕油股也应能从原棕油价格目前回升的趋势中受惠。

潜在受惠者:防卫
新科工程(ST Engineering)的防卫业务应能从特朗普增加军事开支的政策中获益。特朗普表示将把军队扩大,这意味着相关开支可能提高至5,000亿美元以上。

新科工程的FY16业绩不太理想,但有望于FY17好转。此外,它从新加坡智慧城(Smart City)项目赢得的合约将对其FY17业绩带来正面贡献。

Wednesday, November 30, 2016

【新】Vard控股备受打击,但大股东认为物有所值


刚好在Vard控股(Vard Holding)公布了令人失望的3Q16业绩两天后,其大股东Fincantieri集团突然提出自愿有条件现金收购,计划把Vard控股私有化。

原油价格萎靡不振,而Vard的3Q16收入下跌34%及蒙净亏损达到1亿零400万挪威克朗(NOK),这似乎显示油气业的前景很可能继续疲弱。然而, Fincantieri 集团却敢于把Vard私有化。

Fincantieri的献议是否过于自负,又或者是它确实觉得Vard物有所值?小股东应该趁机套现吗?以下是投资者在作出决定前需要考虑的一些因素。

公司简介及历来表现

Vard控股前称STX OSV控股,它在挪威成立,并在2010年11月12日以每股0.79元于新加坡交易所上市。其核心业务是设计及建造岸外及特别用途船只(OSV)。集团目前在全球经营9个造船厂,包括5个在挪威、两个在罗马尼亚及巴西与越南各有一个。

尽管市场对原油价格复苏审慎乐观,但目前油价依然在每桶50美元之下交易,比其在2015年之前的大约110美元高峰下跌了超过50%。因此,在勘探及生产方面的开支大幅减少,导致Vard的核心业务及盈利严重下滑。

从Vard过去5年的业绩来看,不难发现公司的息税折旧及摊销前盈利(EBITDA)及净利在充满挑战的环境中持续下滑。公司的FY15 EBITDA (在计入重组成本前)跌至负3亿2,100万挪威克朗历来低位及蒙13亿挪威克朗净亏损。

Vard的订单在2015年跌至102亿挪威克朗的10年来低位,反映了市场极度困难。结果,Vard的股价也受重挫,从2012年的1.79元高位下跌至11月11日(刚好在Fincantieri提出献议前)的0.23元。


Source: Company FY15 Annual Report

资料来源:公司FY15年报


3Q16业绩出现曙光

Vard是否为时未晚?Vard的管理层一直为困境推出一连串策略。在过去一年,公司为节省成本进行重组并把规模缩小来提高营运效益及令成本更具竞争力。

不只这样,自2016年初起,管理层尝试向其他造船工业挺进,以减低其对岸外油气业的依赖。就好像公司计划向渔业发展,并与Fincantieri 集团合作,为后者在其罗马尼亚船厂建造游轮。Vard计划打进的其他市场包括载客轮船、岸外巡逻船(OPV)、岸外风力发电、水产养殖及为其设备与方案业务寻求更大商机。Vard也清楚知道其实力在于工程及技术密集的能力,并将会继续分配更多资源进行研发工作。

管理层的努力似乎看到一些成果。截至3Q16末,公司的订单总值141亿挪威克朗,比2Q16的119亿挪威克朗及2015年末的102亿挪威克朗为高。尽管3Q16净亏损达到1亿零400万挪威克朗,但其实已经比3Q15的8亿4,500万挪威克朗净亏损减低了88%。

9M16从营运流入的现金为1亿4,400万挪威克朗(由于交付船只及从项目获得分期付费和其他收费),但9M15从营运流出的现金达到11亿挪威克朗。管理层希望在他们的努力下,至2020年,公司的收入再创下120亿至130亿挪威克朗高位。

Fincantieri集团的献议

Fincantieri集团在意大利成立,并且自2014年起在意大利上市。作为全球在游轮设计及建造方面的领导者,它也涉足于战斗、支援、特别海军船只及潜艇方面的设计及建造。Fincantieri集团涉足海事业超过230年,它建造超过7,000 艘船只,并在全球四大洲经营20个船厂。

Fincantieri Oil & Gas是Vard的大股东,目前拥有Vard已发行股票的55.6%。它在2016年11月13日献议以每股0.24元现金收购余下的股票, 并会在献议结束时取得超过90%股权才会行使收购献议。

Fincantieri提出的献议价比11月11日的0.23元闭市价高出4.3%,也比一个月、三个月及六个月交易量加权平均股价(VWAP)分别高出11.6%、24.4%及29.7%。Fincantieri表示,提出献议及除牌的理由是让管理层有更大的伸缩性。

如果以Vard截至2016年9月30日的0.36元每股净资产值比较, Fincantieri的献议价似乎并不吸引。投资者如果认为Vard的潜在固有价值还未有实现,鉴于其订单增加及盈利有所改善,或许可以考虑继续持守股票或等待一个更好的献议。


主要风险

Source: Company FY15 Annual Report
资料来源:公司FY15年报

投资者最好是多加留意Vard面对的一些主要风险,包括市场风险及财务风险。虽然Vard向新市场进发,但建造OSV依然占其订单的最大部分,而其盈利依然在很大程度上受到油气业的波动影响。如果油价持续比预期更长时间地停留在低位,这将对Vard的核心业务及盈利带来严重影响。

Vard的核心业务属于资本密集型,由于设计及建筑一艘船只需要很多资金。Vard的客户通常在设计及建造期只支付合约的10%至20%,而其余费用在船只交付时付清。这样的付费模式让公司需要向银行大额贷款来让其日常运作得以继续。

Vard的建造贷款在过去五年不断稳步增加。随着岸外业前景恶化,而银行设法减低对这个领域的贷款,相信Vard将会越来越难取得新融资。万一船主要求延迟交付船只或甚至终止合约,Vard的资产负债表将会蒙受更大压力。截至2016年9月30日,Vard的建造贷款总额为75亿挪威克朗。

Wednesday, October 26, 2016

【国际】OPEC能否顺利减产


石油输出国组织(OPEC)的成员国在上个月达成临时协议,同意减少石油产量。它们应会于11月30日在维也纳召开会议时敲定协议的细节。

咨询机构麦肯锡(McKinsey & Company)的能源业研究部门发布的一篇文章中指出,基于OPEC各成员国之前一直谈不拢,它们能否在11月底召开会议时讨论出哪些国家需减产、减多少,仍然是个未知数。

麦肯锡表示,OPEC在接下来的12个月采取的行动,将决定油价在2020年之前的走势。以下是两种可能出现的局面:

一、OPEC成员国达成协议并减产

在此情况下,石油的供需将逐渐趋向平衡,石油价格在2019年之前将逐步回升至每桶60至70美元。随着油价逐渐回升,OPEC成员国在全球原油市场中仍将保有约45%至46%的市场份额。

麦肯锡认为这个局面比较可能发生。

伊朗在制裁获解除后,急需出口石油取得收入

二、零和游戏:OPEC成员国无法达成协议

如果OPEC的成员国无法在11月敲定临时协议的细节,之后也谈不拢,那市场在接下来的几年可能会一直起伏不定,市场的调整过程可能会持续得更久。随着非OPEC国家的开采项目遭推迟或取消,一旦过剩的库存大幅减少,市场可能很快会出现供应不足的情况。

若OPEC成员国一直到2019年都保持着目前的产量或持续增产,全球石油市场终将出现调整,但由于许多非OPEC国家可能吃不消,市场可能会出现供应严重不足的情况。

在油价回升之前,OPEC成员国在制定预算时,则必须将油价设定在每桶50美元以下。

所以重点在于,OPEC的成员国能撑多久

Thursday, October 6, 2016

【新】泛联集团(Pan-United Corporation)


泛联集团的港口业务对其整体盈利受到较佳的支持。

虽然基本建材业务(BBM)呈跌势,但港口业务能够提供纾缓及为集团盈利带来支持。

不预期股息会进一步减低,因为已把每股股息跌幅考量在内,后者包含了盈利减低及资本开支需要的预期。

港口盈利提高,由于货物数量及使用率增加将会令盈利升高1%至5%。由于取得新客户,港口运输的货物数量及使用率有所增长。

集团不断为港口添值,并增加了许多辅助服务,包括保税仓库、中转服务及港口到户服务。

预期港口增长将受到新项目设备货物运输及增加辅助服务所推动。

Tuesday, October 4, 2016

【国际】石油输出国组织8年来首次同意减产


石油输出国组织(OPEC) 8年来首次对一份减产协议的大纲表示同意,交易员对此大感意外,因为他们预期OPEC将继续采用沙地阿拉伯在2014年发起的无限制产油政策。

当各国部长表示OPEC同意限制每日产油量在3,250万桶至3,300万桶后,纽约油价跳升超过5%。

这份协议将会对OPEC以外的产油国产生回响。它将会令能源业的前景点燃希望,包括大型石油公司像埃克森美孚(Exxon Mobil Corp),以至美国小型页岩公司,并且会刺激石油蕴藏量丰富的国家像俄罗斯及沙地阿拉伯的经济。至于一般消费者,这意味着在油站打油时要支付更高的价钱。

协议可以达成是因为伊朗并不需要遵从减产限制,这是由于OPEC的主要产油国沙地阿拉伯作出重大让步。然而,协议有许多细节依然要商讨,而直至在11月尾再次开会前,OPEC不会为每个国家设定目标。

生产目标的低端意味着OPEC的产油量与8月份比较,每日将减低接近75万桶,后者将超过今年对环球石油需求量预期增幅的一半有多。

法国兴业银行(Societe Generale SA)驻纽约的石油市场研究部们主管Mike Wittner 表示:“减产量明显很高,但更为重要的一点是沙地阿拉伯似乎回归至市场管理的阶段。”

这个协议也预示沙地阿拉伯及伊朗之间建立新关系,它们自2014年以来在石油政策上经常起冲突,并在叙利亚及也门内战中支持不同的阵型。协议也显示利雅得及德黑兰在俄罗斯、阿尔及利亚及卡塔尔的调解下,能够解决在年初提出减产的另一份建议中的歧见。


伊朗部长Bijan Namdar Zanganeh 在会后说:“我们决定OPEC的每日3,250万桶至3,300万桶产油量应在OPEC成员国之间分配。”

布伦特原油价格在伦敦飙升6.5%至每桶48.96美元。全球最大型石油上市公司埃克森的股价攀升了4.4%,后者是自2月份以来的最大单日升幅。

高库存量

国际能源机构(IEA)警告石油市场明年将会依然疲弱,原因是为全球提供40%石油供应量的OPEC拥有很高的库存量。全球最大的独立原油交易商Vitol Group BV的主管Ian Taylor表示,直至2018年,原油市场可能依然出现供过于求,除非产油国停止大量产油。

Taylor在伦敦一个彭博社会议上透露:“由于市场依然在很大程度上出现供过于求,如果说明年油价将大幅上涨,我找不到合理的原因。”

沙地阿拉伯愿意达成协议证明油价低企导致产油国在经济上尝到不少苦头。这个全球最大的石油输出国今年面对有史以来最大的财政赤字,外汇储备减少很多,而它在本周宣布停止给公务员发放花红。

Medley Global Advisors顾问公司的一名董事Yasser Elguindi表示,石油市场在经过两年的自由浮动后,阿尔及尔的协议预示着市场 “回归供应管理”,他在阿尔及尔监督OPEC这次的会议。他补充:“沙地阿拉伯这次减产意味着如果油价升高会带来较高收入。”

俄罗斯产量

除了成员国之间要同意产量的细节外,OPEC也需要说服集团以外的产油国减产,最重要是俄罗斯。

正当OPEC同意减产,一个初步估计透露,俄罗斯在9月份的产量打破了苏联之后的油供纪录,达到每日1,110万桶,比8月份上升了40万桶。

可是,有些人对OPEC将会怎样落实在阿尔及尔的承诺表示怀疑。

华盛顿石油顾问公司The Rapidan Group的创办人 Bob McNally表示: “OPEC再次显示它可以通过口头调解来灵巧地管理市场情绪。至于它是否会执行实际的供应管理,阿尔及尔的会议很难给予确定,只有时间能证明一切。”

Thursday, August 25, 2016

【新】Swiber控股接受司法管理后——4大重点


油气领域业者Swiber控股(Swiber Holdings)在约三个星期前接受司法管理。基于Swiber之前分别在6月6日和7月8日偿还了两批中期票据(MTN)的款项(1亿3,000万元和7,500万元),许多人都没有想到这家公司会出问题。

继Swiber之后,其他油气业者是否也会陷入困境?以下为投资者应注意的4个重点:

一、银行的准备金足够吗?

Swiber出问题之后,投资者最关心的课题就是:油气支援服务业者会令新加坡的银行面对多大的风险?

据估计,整体而言,油气支援服务业者的不良贷款率(NPL ratio)约为3%至15%,以目前的信贷周期来说算低。

但银行是否有足够的准备金呢?自2015年第三季以来,三家银行的准备金覆盖率已下跌。马来亚银行金英指出,假如油气支援服务业者的不良贷款率达到20%-30%,本地三家银行都必须增加准备金,星展集团(DBS)需要增加的数额最多。

二、投资者缺乏信心,但机会是否也同时出现?

Swiber无法偿债影响了本地股市的交投气氛。各项外在因素,如全球经济增长缓慢、英国决定脱离欧盟以及美国总统选举的选情不明朗,也影响了投资者的信心。

然而,新加坡的三家银行都拥有充足的资金,它们应能妥善地应对油气领域可能带来的冲击。

大华继显预测银行业的贷款增长将会提高,这将使它们的表现在下半年进步。

它也预测银行股将逐步回升,因为银行股的估值仍便宜,DBS的股价为股价与账面值比的0.89倍,华侨银行(OCBC)则为1倍。DBS的一级普通股本充足率为13.4%,OCBC则为12.7%。此外,DBS和OCBC的股息获益率仍颇具吸引力,分别为4%和4.2%。

在三家本地银行中,大华银行(UOB)借给油气业者的款项最少,而且它较能够调高信贷息差,马来亚银行金英因此给予UOB“买入”评级。

基于银行股的估值便宜,投资者可考虑买入。大华继显表示,近来油气领域面对的问题,令投资者有机会能趁低买入银行股。

三、油气领域仍难复苏

基于油价短期内应不可能回到每桶100美元的水平,大型石油企业的业绩也不理想,油气支援服务的价格应难以回升。就算油价上涨,业者的盈利应该也不会有太大的变化。

基于大型石油企业近来发布的业绩都无法达到它们所预测的水平,油气支援服务的价格应仍会受压。

四、投资者应避开油气服务业者如以斯拉和Pacific Radiance

有鉴于此,油气服务业者可能会面对现金流的问题。大华继显列出了一些可能面对问题的企业,其中包括以斯拉控股(Ezra Holdings)和Pacific Radiance。

这两家公司的净杠杆水平相对较高,现金流也受到侵蚀。大华继显表示,这两家公司都没有财力雄厚、能在有需要时为它们注资的股东。

以斯拉控股——评级:卖出;目标价:0.026元
Pacific Radiance——评级:卖出;目标价:0.15元

Monday, August 1, 2016

【新】毅之安(Ezion Holdings)


毅之安是首家在欧洲及中东推出自升自航式修井船(liftboat)的公司。管理层敢于在区域推出这个相对新的资产让其在油价及需求回升时,于充满 竞争的市场中占尽优势。在目前油价低企的环境中,自升自航式修井船的成本效益是其优势之一,因为它可缓和大型油公司减少资本开支项目方面的冲击。

创新融资方案及审慎业务模式
毅之安的管理层在财务方面也有独到的一面,他们通过合资、永久债券、出售及回租等创新融资方法来快速扩大船队。与此同时,公司也获得长期租船合约来为扩充给予支持及提供收入能见度。这也是毅之安能够在最近的石油危机中依然表现出色的重要因素之一。

多元发展
由 于租船收费受压及终止合约风险增加,毅之安采取了积极措施来把部分服务钻油台用作支援岸外风力发电场,以及把一些单位改装为移动岸外生产单位 (MOPU)。毅之安计划把其总共37艘服务钻油台中的3至6个单位,在未来两年为风力发电场项目提供支援。展望未来,中国可能需要25至30艘自升自航 式修井船来在未来五年达到提供27.5GW(10亿瓦特)电力(或每年5.5GW)的目标。


买入, 目标价0.85元

Thursday, July 28, 2016

【新】钻油台供过于求,吉宝订单数目可能长时间减少


吉宝企业(Keppel Corporation)是全球最大的钻油台建造商,在供过于求的情况下,它预期环球对钻油台的需求难以改善,并导致其季度盈利跌至大约十年来最低水平。

吉宝企业表示,由于产能过剩,它可能考虑减少员工及把部分建造钻油台的设施搁置。吉宝岸外与海事公司(Keppel Offshore & Marine)的总裁周耀源指出,自2015年以来,公司已经裁退大约1万 1,000个员工,而分包商的数目也减少8,500个。

吉宝企业总裁卢振华在业绩发布会上说:“这都是关乎缩减规模,未雨绸缪。这个行业不只是受到油价影响。我们还要面对钻油台供过于求及传统客户目前的的情况。”

吉宝企业的钻油台建造业务经历了一个漫长的“寒冬”,令其第二季度净利下跌48%至2亿零580万元(1亿5,200万美元)。油价在两年内蒙受超过一半的跌幅,导致岸外钻油台的订单下跌、延迟生产及取消,因此亚洲很多船厂需要削减人手及考虑把船坞关闭,而吉宝企业是其中之一。

公司因其中一个大客户赛特巴西(Sete Brasil Participacoes)没有付款而受到严重打击,后者在今年4月申请破产保护。

吉宝企业的股价在7月22日收盘时下跌1.4%至5.50元,跌幅是两个星期内最大。其规模较小的对手胜科海事(Sembcorp Marine)的股价下跌3%至1.48元,是5个月以来的低位。两只股在2016年均下跌超过15%,而海峡时报指数在同期上升了2.2%。

Orderbook

吉宝企业指出,订单前景疲弱是因为钻油台供过于求及租用钻油台的每日收费下跌。当石油公司抑制减产及填补储备来达到全球对石化燃料的要求时,预期需求将会恢复正常。吉宝企业第二季的收入年比下跌37%至16亿元。

公司透露,墨西哥能源公司Grupo R 要求延迟交送三艘自升式钻油台,而乌拉圭的Parden Holding要求把一艘自升式钻油台延迟至明年交送,但公司将获得赔偿。 自升式钻油台是在浅水海域操作,它装备了可延伸的支柱,让其可直立于海床。

岸外部门自今年初以来获得超过4亿6,000万元新订单,交送期一直伸延至2021年。截至6月尾,其订单总额为43亿元,比2015年12月尾的90亿元来得少。未完成的合约没有包括赛特巴西的订单(公司已停止建造,等待还款)。

大和资本市场驻新加坡分析师Royston Tan在一份报告中指出:“尽管在未来季度获得新订单,这些合约的营运毛利最多是中至高的单位数。”

赛德巴西在吉宝企业及胜科海事的半潜式钻台及钻油台的合共订单为105亿美元,这家巴西公司陷入财政困难,因为它不能够取得长期融资,而其唯一的顾客,国营产油商Petroleo Brasileiro涉嫌收取回扣。

这宗丑闻的调查在过去两年令巴西海事业的职位差不多减半,并导致公司破产及债权人不获偿还。为应付需求,吉宝企业及胜科海事在当地设有船厂。

由 于订单减少,其他亚洲船厂也面对类似的情况。韩国船坞像大宇造船及船舶工程公司(Daewoo Shipbuilding & Marine Engineering Co)正准备出售资产来筹集8万4,000亿韩元(74亿美元),后者是公司重组的一部分,其他还包括削减职位,由于延迟交送船只导致2015年出现亏 损。

吉宝企业的产业及房地产部门是第二季盈利的最大贡献者,为岸外及海事业务的疲弱业绩所带来的冲击带来缓冲。公司表示:“吉宝企业的一线希望是亚洲的城市化趋势更为稳健,后者受到中产阶级不断增长及农村人口继续往城市迁移所刺激。

虽然公司对岸外及海事业务的长期基本面有信心,但吉宝企业总裁卢振华表示 “我们知道接下来可能要面对一个颇长的低迷期,而我们会对业务作出适当的调整。”

Monday, July 18, 2016

【新】Triyards Holdings


公司报3Q16净利下跌24%至410万美元,比预期低了许多。

9M16净利为1,560万美元,是全年预估的55%。

毛利率从3Q15的22%下降 5个百分点至17%,由于在欧洲及台湾等新市场蒙一次过的竞标成本,以及非自升自航式修井船项目的毛利减少。

若不包括一次过的项目,毛利率则是提高1至 1.5个百分点。

净负债比从2Q16的55%进一步上升至3Q16的67%,由于项目的营运资本贷款增加,除了该季度的利息开支提高69%对盈利带来冲击 外,我们不预期公司会面对任何还款问题。

预期负债比将在接下来的几个季度里逐渐下降,由于公司将陆续把项目完成及获得现金付款。

没事无聊

跨别2年,终于让我用回这个blogger,其实也是没有再log in了。 现在那么多社交app, 应该也没有人会来看blog的了。。 今天就突发其想,就想看看自己以前的资料。。 怎么知道还能edit?? 其实也不知道为什么block我,我又没有放广告赚钱。 就纯属个人...