Showing posts with label 【股】商贸零售. Show all posts

Thursday, March 22, 2018

【新】昇菘集团是否值得投资


超市在我们的日常生活中扮演着重要的角色,由于它为消费者提供便利的服务,食品既新鲜,价格也不高。

新加坡统计局2017年12月的最新报告显示,超市零售额年比增长8.2%。照理说,昇菘集团(Sheng Siong)的收入也应该同步增长,但其FY17收入仅增加4.2%。显然,来自电子商贸的竞争对手已造成威胁,价格之争也加剧了大型企业间的竞争。


业务简介


昇菘超市是本地家喻户晓的品牌,于1985年由林氏兄弟(林福荣、林福星及林佑龙先生)创立,目前在全岛拥有44家超市及杂货店,是新加坡最大的零售商之一。集团最近也进军中国市场,于2017年11月在昆明开设了第一家中国超市。

昇菘认为必须为消费者提供“湿货与干货”包括各种新鲜、加工、冷冻、包装食品到基本的家具产品,应有尽有。它拥有的十多个自家品牌为消费者提供四百多种产品,质量可媲美国际品牌,但售价更低。


风险与挑战


为了应对来自RedMart和其他电子商务领域的竞争对手,昇菘于2014年推出了线上购物网站“all for you”并提供当日送货服务,在新加坡特定区域可在3小时内送达。RedMart是Lazada旗下品牌,Lazada是东南亚领先的电子商贸公司,阿里巴巴持有其83%的股份。除了Lazada的管理层及淡马锡控股外,阿里巴巴从Lazada之前的股东手上收购了大部分股权。

由于缺乏专业数码知识,昇菘在电子商贸领域处于劣势,因为RedMart提供了昇菘线上购物平台不曾提供的信用卡回扣、种类繁多的产品清单以及价格匹配保证(price match guarantee)。

展望未来,传统的实体超市可能面临更多来自电子商贸的竞争,但考虑到食品质量问题,一部分的消费者可能仍会选择前往湿巴刹购物。但昇菘若继续专注于开设分店而不开发新的线上服务,则可能导致市场份额流失并进一步拉低收入、拖累盈利。


未来发展


昇菘日前提到,即将招标的组屋超市店铺似乎大有可为,因此预计他们将继续竞投这些店铺。纵观昇菘的扩张策略,他们似乎喜欢瞄准那些附近没有超市的组屋区。昇菘计划在安谷弯(Anchorvale)第338座、芬维尔连路(Fernvale Link)第417座、坎贝拉(Canberra)第105座组屋及工艺教育学院宏茂桥分院开设4家分店,总面积超过30,000平方英尺,分店总数在1H18将达48家。此外,仓库扩建预计将在2018年底前完成,这将增加约97,000平方英尺的空间,以满足新店的需求。

成熟组屋区的同店销售额下降趋势依然令人担忧,因为这些分店部分将进行大规模装修,意味着受影响的分店将损失约一个月的销售额,预计装修成本将增加、收入将减少,进一步拉低利润。


财务状况


昇菘FY17的财务表现依旧强劲,净利攀升10.9%至6,950万元,主要因毛利提高6.2%及毛利率提高至26.2%。集团也宣布派发3.30分全年股息,相当于71.1%派息率。

收入增加4.2%至8亿2,990万元,其中4.5%来自新分店,2.1%来自同店销售额,另有2.4%因罗央坊(Loyang Point)分店暂时关闭、The Verge商场及兀兰第6A座组屋分店永久关闭而被抵消。

行政开支及分销开支分别上升4%及7.7%至1亿3,790万元及550万元,由于业务量及新分店的员工增加。


此外,截至FY17,昇菘的现金库存高达7,340万元并且没有负债。集团目前的本益比为20.3倍,远低于地区同行的28.4倍。股价与账面值比为5.2倍,同样比地区同行的19.4倍低。截至2018年3月6日,股价为0.94元。

尽管昇菘仍保持增长,预计在人口增长放缓的当儿,竞争将变得激烈。尽管租赁及劳工成本依然会是集团的主要压力,但其良好的执行记录是一个投资优点。


Wednesday, December 13, 2017

【新】Spackman娱乐集团(Spackman Entertainment Group)


Spackman娱乐集团(Spackman Entertainment Group)

股价 – $0.11

目标 – $0.20

公司于3Q17蒙亏80万元,因推出警匪片Master之后,2017年没有推出其他影片。

但公司将于2018年推出3部片子,即定于2月推出的Golden Slumber,以及下半年的Sovereign Default及Damaged。

另外,韩国部署美国的反飞弹萨德系统(THAAD)引起中国不满,令到韩国片在中国“被禁”一年多,如今中国已重新接受韩国片。

相信这对公司及相关的艺人经纪公司极为有利。

基于公司的股价已大幅度跌至诱人的水平,加上中国市场重新接受韩国娱乐媒体以及公司将于2018年推出多部片子,对公司的前景依旧乐观。


Wednesday, November 1, 2017

【新】昇菘集团9M17业绩符合预期


昇菘集团(Sheng Siong Group,OV8)的9M17业绩符合预期,其收入与去年同期相比增加5%至6亿2,960万元,核心税及少数股东权益后盈利(core PATMI)增加7.3%至5,080万元,达到其全年预估数字的79%。

网络零售商使竞争加剧


昇菘在其报表中表示,以新加坡统计局的零售销售数据来看,消费情绪整体上在9M17仍趋向谨慎,超市的销售额仍持平。尽管业者之间的竞争变得更加激烈,其3Q17销售额与3Q16相比增加4.2%,主要因新门市带来销售额,同店销售额也相若。

昇菘指出,随着大型网络零售商加入战局,超市领域的竞争预料仍会相当激烈。

兀兰门市即将关闭


公司位于兀兰、面积达4万1,500平方英尺的超市将于11月关闭,但其位于武吉班让、面积达4,000平方英尺的门市已于8月份开业,而其另外三家新门市预计会在4Q17开业。展望未来,昇菘将继续物色合适的地点开设超市。

昆明的超市预计将在年底开业


公司在中国昆明设立的新门市已装修好,预计能在获得有关当局批准后于FY17结束前开业。这家门市需要一些时间发展,而昇菘在中国拓展业务的计划可能会取决于这家门市的表现。


Wednesday, October 4, 2017

【新】金味上市后的表现黯然失色


金味(Kimly)在2017年3月首次公开售股(IPO),总共发售1亿7,380万股(包括1亿7,000万配售股及380万股供公众认购),由于受到投资者热烈追捧,其发售的新股获得大约8.3倍超额认购,意味着投资者总共申购的数目达到14亿股。

金味已经上市6个月,是时候对这家咖啡店营运商在这段期间的表现作出评估。

由于需求殷切,但供公众认购的新股有限,因此金味的股价在3月20日首天交易飙升76%。收盘报每股0.44元,总共有1亿零850万股易手。然而,这个上升势头难以维持,在一连串的退跌下,其股价渐渐接近每股0.25元的招股价。

截至9月25日,其每股0.37元的股价意味着金味从首日的收盘价退跌大约15.9%。那些未能够申请到新股的投资者,现在是否进场买入这只股的好时机?

防御型业务但缺乏竞争优势


金味是新加坡最大型的传统咖啡店经营商,它拥有超过26年经验,而其收入来源主要是来自两个核心业务,包括咖啡店管理部门及食品零售部门,它们分别占FY16收入56.6%及43.4%。

截至2015年9月,集团管理多达64个咖啡店及经营121个食档,之后它的组合添多了3个咖啡店及13个食档。

金味核心业务的防御性一般上很强,因为它在组屋区为大众提供便宜的膳食。此外,集团作为咖啡店的承租人也通过出租食档给其他租户而取得强大的现金流。

然而,饮食业的竞争性很大,而入门门槛很低。金味面对其他咖啡店营运商的激烈竞争,包括Kopitiam集团、食艺美食集团(S11 F&B Holdings)、长城集团(Chang Cheng Group)及大路集团(Broadway Group)。基于咖啡店的数目,金味大约只占市场份额5.8%。集团并没有特别的竞争优势让它在业内独树一帜。事实上,金味在义安理工学院(Ngee Ann Polytechnic)的食阁未能成功通过竞标续约,可能就是一个例子说明集团在保护其业务上遇到的挑战。

强大现金流及现金储备


无疑金味历来可从其营运上取得强劲现金流是好事。在过去几年,集团不断取得超过2,000万元正营运现金流。

再加上从IPO获得的大约4,090万元收益,截至2017年6月30日,金味持有的现金及银行存款达到7,660万元,并且无负债。7,660万元净现金大约相等于其总资产的81%,让集团有很大的空间和财力通过潜在并购来取得增长。

此外,金味的财务杠杆也十分健康,截至2017年6月的负债股本比为0.4倍。

盈利下跌令人担忧


尽管9M17收入年比上升12.4%至1亿4,220万元,但毛利只攀升5.1%至2,930万元,由于销售成本增加14.4%。销售成本提高主要是因为员工福利开支及租赁业务开支增加。因此,毛利率受压,并从22%下跌至20.6%。

与此同时,行政开支跳升31.9%,由于管理人员的福利开支提高及产业、厂房与设备的折旧提高。再加上税务开支逾翻倍,由于缺乏在重组前所享有的部分税务豁免及优惠,净利因此下跌14.1%至1,650万元。

管理层表示,鉴于其业务需要许多人手,因此前景依然严峻,但公司会管理好成本和人力问题来提高生产力。此外,其他增长计划,像网上订餐及运送服务在短期内不大可能对盈利有很大帮助。

获益率不大吸引让投资者止步


金味宣布派发0.0028元中期股息。以1H17每股0.0115元盈利计算,意味着这次的派息率为24.3%。在首次公开售股时,管理层表示有意把净利最少50%派作股息,这次的派息似乎与预期有点出入。

假设公司将派发同等份量的终期股息,基于目前0.37元价位计算,获益率为1.5%,如果以招股价计算,获益率为2.2%,但对那些渴望取得大约4%获益率的收益投资者来说,公司的低获益率似乎失去了吸引力。

与其他饮食业同行相比,业内的平均获益率大约为3.2%。这样看来,似乎金味没有给予股东足够的回报。

估值


截至9月25日,金味的0.37元价位意味着它是以17.7倍本益比及6.4倍股价与账面值比在交易。虽然集团的本益比在同行中比较突出,但其基于资产的估值显得它并不便宜,由于其股价与账面值比大约是业内平均的两倍。

由于禁售期在9月结束,如果有不少控股股东或董事想把他们持有的股份变卖,金味可能会面对另一轮的抛售潮,因此暂时最好是谨慎行事。鉴于饮食业的前景充满挑战及金味的股价与账面值比过高,最好还是先离场观望,并等待较吸引的时机出现。


kimly A


Friday, August 18, 2017

【新】全美世界(Best World International,CGN)


在8月7日达到1.62元的高位后,全美世界(Best World International,CGN)这只股开始调整。


与中国有关?怕怕


有迹象显示,当这只股开始下跌时,有买家趁低买入,原因可能是他们认为全美将发布不错的业绩。但是,许多人都知道,投资于中国企业或者大部份收入来自中国的企业,犹如走入一个地雷区,尽管潜在的回报也可能相当不错。

之前,全美在中国市场的发展前景,就令其股价在短短的6个月内从2016年12月的0.60元低位飙升至1.62元。

这家公司的业务确实有望成长,但本地投资者对龙筹股(S-chip)或与中国有关的股票,令人有所忌惮,因为这类企业往往会突然“抛出个炸弹”。

之前,就连海指成份股扬子江船业(Yangzijiang Shipbuilding Holdings,BS6)也出事了,其董事长任元林遭指控犯下多项违法行为,令其股价在一天之内下跌了11%。

全美世界受牵连


全美世界在8月14日的闭市价为1.54元,但在之后一天就下跌至1.22元的低位。


一切都跟彭博社(Bloomberg)在8月15日刊登的一篇文章有关。这篇文章的标题是“中国政府可能管制直销业,康宝莱及Nu Skin股价大跌”(Herbalife, Nu Skin Shares Plunge Over Fears of Chinese Crackdown)。由于中国一名学生成为“金字塔销售计划”(pyramid selling scheme)的受害者,有关当局表示会密切留意相关营销模式,与“直销”二字有关的股票因此都遭到抛售,全美就是其中之一。

全美随后澄清,虽然它持有直销执照,但其在中国的业务还未转为直销模式,其产品都是通过门市和工作坊出售。所以,其经营的生意是合法、符合中国法律的。

公司或监管当局应多留心


总而言之,全美世界的业务是合法的,上述新闻对全美根本就没有影响,因为它都还没有在中国经营直销业务。

公司的基本面没有变差,但其股价却大跌,实属不该。当趁低买入的机会出现时,投资者必须懂得把握机会。

但我们要问一个关键的问题:当没有事实根据的传言出现时,公司或监管当局是不是应该令股票暂停交易呢?可怜的散户需要受到保护啊!


Friday, July 21, 2017

【新】面包物语(BreadTalk)


可能出售CHIJMES/AXA Tower 的投资


DBS认为面包物语的盈利将会继续好转及取得增长。1Q17的盈利说明其食阁的业务正在掉头回升。

除了盈利增长之外,DBS认为潜在催化剂可能来自出售在AXA Tower / CHIJMES的投资及重估北京通州发展项目。

面包物语基于其核心业务(不包括产业投资)的估值为令人注目的16.2倍FY17/18远期本益比,后者显示集团的核心业务被低估。DBS认为,如果集团的零售业务以22倍本益比估值,再加上投资产业的估值,所得出的目标价为1.92元。

DBS预期,如果集团需要为长远计而筹集资金,它可能会出售AXA Tower 或CHIJMES的股权,而集团可能会派发特别股息。面包物语之前增加因为附加股及长期需要而把索美塞路(Sommerset Road)111号及加东路(Katong Road)112号出售。北京通州发展项目重估将会是推动股价升高的另一个动力。

DBS 评级: 买入;目标价1.92元


Thursday, July 20, 2017

【新】牛奶公司(Dairy Farm International Holdings)


成本效益令毛利率获得改善

牛奶公司的2H16财务表现较为强劲,原因是其营运效率提高。

展望未来,DBS预期集团的成本效益会进一步改善,主要是通过提高分销中心、采购及资讯科技(IT)系统的运作程序来达到。

DBS预期增长将会受到毛利率进一步提高所支持,而增长势头将得以维持。基于集团大约60%至65%派息率,DBS预期集团的FY17远期每股派息将会提高,从而令股息获益率稍微增加。

牛奶公司目前提供的远期派息获益率为2.9%。

牛奶公司的核心业务目前的估值为18.6倍远期本益比,比区域同行平均来得低,而其9年历来平均本益比为25倍。

DBS 评级: 买入;目标价为9.96元

Wednesday, July 19, 2017

【新】阁室亚洲(Courts Asia)


阁室亚洲(Courts Asia,以下简称阁室)是东南亚一家大规模的电器、消费电子产品及家具零售商。它在新加坡建立起声誉卓著的强大品牌后,在2014年把业务向长堤对岸及印尼扩张。

在过去一年于马来西亚及印尼分别增添7家及3家新店后,阁室目前在3个市场经营超过90家商店,零售面积超过170万平方英尺。

截至2017年7月3日,它的股价升高了0.075元或大约20.8%至0.435元。以目前价位而言,阁室的股票是以其0.77元招股价的大约43.5%折扣在交易。

随着阁室的 FY17净利飙升247.6%,它今年还有更大的潜在涨升空间吗?

财务表现

courts table A

乍看之下,阁室的财务表现对许多人来说并不吸引,因为集团最新的FY17业绩比FY13来得逊色。虽然阁室采取了新的FRS115会计标准,令FY16的业绩重新修正,但FY17的收入是过去5个财政年度最低,而净利比FY13少了超过40%。

不过,集团的毛利率一直在攀高,在过去一年升高了2.4%至36.2%,是过去5个财政年度最高。毛利率提高乃归功于集团努力管理成本和毛利,从而令其所取得的服务收费收入及货品毛利提高。

新家庭大幅增加


今年初,政府宣布增加给予年青夫妇首次购买转售政府组屋的房屋津贴。此举是有意帮助新加坡人成家立室,鼓励他们提早建立新家庭,因为转售组屋交易可以在3至4个月内完成,而订购政府的新组屋可能要等上几年时间。

由于阁室在新加坡的业务占了其总收入超过65%,上述提到的房屋津贴调整对集团来说是好消息,因为更多新家庭组成意味着对阁室货品的需求将会增多。

虽然阁室面对来自其他一站式零售商的竞争增多,像Best Denki 及Harvey Norman,以至无数小规模的零售商,但阁室提供各式各样产品的超大型商店是其优势所在,因为消费者在其店内可享有一站式购物的便利。

依然有可能被私有化


阁室是一个潜在被收购对象,因为集团的股票流通量低;大部分股权由单一股东持有;以及回购授权在积极进行。

阁室目前的股票流通量比一年前减低2%至20.7%,而其最大股东新加坡零售集团(Singapore Retail Group)所持有的股权增加了0.9%至74.4%。

集团最新的股票回购授权是在2016年7月27日更新,阁室之后回购了总共360万股或总已发行股票的0.7%,与对上一个股票回购授权下所回购的3.9%股权比较相差很远。不过,值得注意的是,阁室去年回购股票的数量在公布了FY16业绩后大增。

假设股票回购授权达到最高限额,即可回购多9.3%或大约4,810万股,新加坡零售集团可能持有的股权将增加至大约82%,让阁室成为被收购对象变得更容易。

同行比较

courts table B

在图内三家公司中,阁室目前的估值最低,其本益比只得9.4倍,略低于澳洲的Harvey Norman,它也比山田电机低出30%,后者是本地零售商Best Denki的母公司。

以股价与账面值比而言,阁室维持在中间水平,而Harvey Norman的股价与账面值比是山田电机的翻倍。

Friday, June 30, 2017

【新】老曾记(Old Chang Kee)


当提到咖喱角, 相信很多人都会想起本地知名品牌老曾记(Old Chang Kee)。老曾记最出名是其可口的咖喱角,不过其实公司也经营其他品牌,像Dip n Go、Mushroom Café及Curry Times。可是,其别具特色的咖喱角及小吃依然是其收入的主要来源,占了大约31.6%份额。


值得投资吗?

谈到这个问题,许多散户投资者可能会先看看公司的本益比,因为他们喜欢利用这个重要数字来评估一只股究竟是“昂贵”或“便宜”。乍看之下,老曾记过去12个月的本益比可能令你惊讶,因为它足足达到58.4倍。

老曾记的本益比突然飙高很可能是因为其每股盈利(EPS)从0.04元下跌至0.01元。如果把其蒙受的一次过亏损不计算在内,其净利将为470万元。以这个盈利水平计算,其EPS只微跌至0.039元 。因此,如果以其2017年6月17日的0.84元股价计算,老曾记的本益比依然维持在21.5倍。

与面包物语目前的22.5倍本益比相比较,似乎老曾记的股票更为吸引。不过,评估一家公司不全靠本益比,深入评估其财务报告来确定老曾记长期而言是否有利可图。


最新业绩报告

在其最新出炉的FY17业绩报告里,老曾记报净利大幅下跌64.9%至170万元,许多投资者可能会感到意外,因为老曾记的营业额过去几年一直稳定增长。不过,盈利突然下跌主要是因为集团的新加坡与马来西亚厂房蒙受300万元非现金贬值开支。因此不需要为这笔一次过亏损过份惊恐。

不过,把这个非经常性亏损排除在外后,老曾记的470万元净利依然比FY16的500万元净利为低。更重要的是,由于老曾记过去3年的净利持续下跌,恐怕这个趋势将会持续下去。


营运成本继续提高

净利下跌主要是因为集团蒙受的营运开支不断提高,尤其是销售与分销开支,以及行政开支。就以FY17为例,毛利与收入增长相符,提高大约300万元。然而,营运开支也上升290万元,从而把集团的盈利收益蚕食。老曾记把开支增加归咎于在竞争激烈的劳工市场中,员工成本上涨。

新加坡人力部指出,在中期而言,劳工市场依然紧张,由于总劳动人口增长放缓。因此,老曾记很可能会面对劳工成本上涨,从而抵消集团不断为改善其财务表现所付出的努力。

另一点值得一提的是,过去三年的收入稳定增加主要是由于新店开张,而不是现有店铺取得增长。随着营运开支上涨,净利率继续下跌,目前为2.2%(如果把一次过亏损排除在外将会是6%)。

展望未来,老曾记需要把焦点放在提高现有店铺的收入及寻找减低营运成本的方法,从而令其净利率增加来令集团的整体表现有所改善。否则,不断下跌的财务数字可能令投资者却步。


old chang kee table 1

财务杠杆


老曾记的负债股本比近几年来大幅增加,目前为38.5%,比自2008年以来的平均15.8%为高。更令人担忧的是其流动比率(current ratio)及速动比率(quick ratio)最近三年一直在下跌,这些比率监察集团是否有能力偿还在一年内到期的债务。

从老曾记的资产负债表我们看到流动资产一直在下降,主要是因为存款及现金与银行余额在减少。集团把数字下跌归咎于购买产业、厂房及设备 (PPE);偿还银行贷款与融资租赁;以及派发股息。 FY17派息率创下208.7%历来新高,由于尽管净利下跌,集团维持每股3分的派息。

流动负债继续升高,部分原因可能是给予贸易供应商及承包商的到期付账额增加,以及集团需要更多银行融资贷款来应付新加坡厂房的建筑及翻新费用。

如果流动比率持续跌低过一倍,这将会是一个警告信号,暗示集团不能够为到期的流动负债融资。因此,老曾记最好是能够放慢扩张的步伐及减少在PPE的开支或者甚至减少派息来令资产负债表更为稳健。


old chang kee table 2

展望未来


在六月初,市场有消息传出,老曾记将会在下半年于伦敦中部设立第一家分店。它的咖喱角似乎受到所有地方的人喜爱,由于早前它在伦敦西北部Kentish Town开设的临时店获得巨大的回响。在两天的活动中,所有咖喱角在短短四个小时内售罄。集团似乎有计划进一步在英国其他地方开店,像曼切斯特及伯明翰,来壮大其在英国的业务。不过,这次进军英国是否能够成功还有很多未知数存在。目前而言不敢肯定这个计划能否改善老曾记的未来净利。

考虑到上述对集团的财务分析及以比较保守的立场估计,老曾记的净利将会继续下跌。因此,未来可分派为股息的收入很可能会减少,尤其是当目前派息水平难以维持下去的时候。长期而言,当市场冷却及以更客观角度来估值其业务时,老曾记的股价将可能向下调整。

由于老曾记在新加坡家喻户晓,相信它将会继续为大家提供美味可口的小吃。不过,或许老曾记也不妨考虑减低过度的开支及提高其净利率来确保其业务能继续维持下去。在等待老曾记的财务数字逆转的同时,投资者最好有点耐性。

Wednesday, June 7, 2017

【新】老曾记4Q17蒙亏值得担忧吗


本土小吃连锁店老曾记(Old Chang Kee)报4Q17蒙210万元净亏损令许多投资者出乎意料,因为公司多年来都有利可图,并在4Q16取得110万元净利。

投资者有没有必要为此而感到担忧呢?我们应不应该就此把手上的老曾记股票卖掉呢?请大家稍安毋躁,让我们先对这家公司的财务报表作进一步研究之后再从长计议。

整体而言,老曾记的FY17全年业绩仍是取得175万元净利,虽然比FY16大跌了64.9%,但还是有利可图。第四季的收入年比增长8.7%。毛利率从FY16的63.1%微升至本财年的63.3%,由于生产活动方面的开支下降令厂房效率提高。老曾记在其财报中表示,收入增加是因为新分店带来贡献,以及其他服务如外送和餐饮包办的收入提高。

第四季的销售与分销开支及行政开支分别下降10.4%及11.5%,但合计只不过增加了约110万元,这不足以造成第四季陷入赤字。仔细一看,罪魁祸首原来是归类为‘其他开支’的项目。

第四季的其他开支飙升1968.9%至约350万元,占了全年其他开支的76.7%。而全年其他开支主要包含:

重估新马两地厂房之后录得的300万元贬值额;令吉走弱导致发放给联号及合资企业的贷款带来的38万4,000元换算亏损;以及为一家联号企业所欠款项提供的约11万7,000元疑账准备金。

300万元的厂房贬值开支并非现金开支,我们无须为此而过度忧虑,由于公司蒙亏并不是因为没人要吃它的咖哩角。老曾记指出:“若把300万元的贬值额排除在外,全年税前盈利是下跌11%(相等于约66万8,000元)。”虽然公司的税前盈利仍是低于FY16的表现,但不算太糟糕。

除了厂房贬值开支之外,全年净利下跌的另一个原因是其他收入减少约50万元,主要由于没有FY16一次过取得的保险赔偿金(设备损坏)。

如此说来,我们似乎不应该为老曾记在4Q17蒙亏而忧心忡忡。


Sunday, April 2, 2017

【新】昇菘集团(Sheng Siong Group)


公司于2017年3月的招标活动中没有标得碧山一幅5,812平方英尺的楼面来开设新分店(职总平价超市(NTUC FairPrice)以每平方英尺13元得标),但这一次并没有任何小型业者竞标。

这可能意味着,小型业者提交不合理标书的现象已减少,因而缓解建屋发展局(HDB)商用楼面租赁市场的竞争。

公司管理层表示,公司在一些地区仍未有分店。接下来六个月里,将有五个商业单位供超市竞标,公司对能在新加坡继续添加分店感到乐观。

Tuesday, March 28, 2017

【新】达丰控股(Tat Hong Holdings)


公司在中国的塔式起重机租赁业务依旧是其业务亮点。

该业务承接不同行业如商厦、基建、交通和发电业等领域的新项目令其设备的利用率提高。

不过该业务的收入增幅因人民币兑新元走弱而被抵消。

公司的9M17收入下跌13%,由于行业竞争激烈,尤其是在公司的主要市场澳洲及新加坡。

管理层预期FY17的业绩将因潜在的贬值开支及不断进行重组所带来的成本而受打击。

各个业务的前景依旧好坏参半,塔式起重机租赁业务将会保持稳定的表现,预期公司将继续实行其成本监控举措。

Friday, February 17, 2017

【马】永旺的Aeon Big霸级市场准备在2018年大展拳脚


在永旺(Aeon Co)于2012年10月收购 Magnificient Diagraph之后,在大马原本以家乐福(Carrefour)命名的霸级市场易名为Aeon Big。这项收购是永旺在东南亚拓展业务的计划之一。

目前Aeon Big正为在2018年大展拳脚,执行其新的业务策略而做筹备工作。其中包括把其霸级市场连锁店整合起来,并集中于一个业务模式下。

公司正着手于关闭位于吉隆坡Rivercity和Bangsar South及雪兰莪州哥打白沙罗(Kota Damansara)的三家分店,以便能更好地控制营运成本。预期这三家分店将于2017年第一季完成结业程序。

Aeon Big的董事经理Masayoshi Masuda表示,顾客的消费行为出现改变影响了一些分店的生意,并且不再具有经济效益,由于当局实施消费税及进口货价格提高。

启示:Aeon Big所采取的一些改变是它重新塑造品牌及重组霸级市场的部份长期策略,以确保能提高回报,同时把日常营运成本维持在合理的范围内。

Tuesday, January 24, 2017

【新】昇菘集团(Sheng Siong Group)


昇菘集团是一个邻里超市营运商,由于它主要售卖日常用品,因此这只股具有防御能力,从其营业额稳健增长便可见一斑。

集团自2015年新开的9家商店将会继续推动收入增长,而预期集团在2017年将会多开设4家商店。

相信其毛利有进一步增长的空间,鉴于其分销中心的利用率只达75%,因此它有能力处理更多散装货品。

牛奶公司将开设新分销中心可能会令本地三家大型超市(牛奶公司、昇菘及评价合作社)受惠,因为它们合起来的议价能力会提高,并可以要求供应商给予较多的回扣。

RHB的分析师重申给予昇菘集团“买入”评级,目标价为1.21元。

Thursday, January 19, 2017

【新】牛奶公司(Dairy Farm International Holdings)


牛奶公司在零售消费业中是一只领先的蓝筹股,并在多个亚洲市场中是一个规模庞大的业者。

它售卖的货品包括杂货、便利商品及个人护理品,这些商品不大可能受到电子商贸崛起的影响。

集团似乎在步昇菘集团(Sheng Siong Group)的后尘,因为它在新加坡及马来西亚投资于新鲜食品分销中心,计划增加新鲜食品的销售,并与其在中国的伙伴永辉超市合作。其新鲜食品部门的毛利可能会增加。

RHB的分析师维持其给予牛奶公司的“买入”评级,目标价为8.60美元。

这只股的估值偏低,并预期集团有很大机会增加其在中国的7-11 便利店和万宁药房(Mannings)的商店数目。

【新】面包物语(BreadTalk Group)


由于面包物语重整其各个部门,并除关闭表现不佳的店铺,因此它在2017年预期会取得强劲的成绩。

其餐厅业务相信会继续取得稳定表现,而以自助美食及小型餐厅为概念的Food Atrium业务在2016年重组后,应会转亏为盈。

去年关闭了9家表现欠佳的Food Atrium后,预期这个业务在2017年将有利可图。为免重蹈覆辙,面包物业将只会在一些有较好业绩的城市开设Food Atrium。

面包物语土司工坊(Toast Box)的毛利预期将会改善,因为集团已经提高其供应链的效率。由于面包店不断推出新产品及土司工坊的菜单选项也有添加,因此面包物语的品牌可不断带给消费者新鲜感及提高销售。

RHB分析师重申给予面包物语“买入”评级,目标价为1.45元。

Monday, January 9, 2017

【新】SI研究 – 对家居乐深入浅出的报道


过去两年,家居乐(Cacola Furniture International)尝试进行几次反向收购(reverse takeover),但未能成功。因此,在2H15,管理层决定把资源重新放在其核心业务。现在让我们来看看家居乐最近的表现。


转亏回盈

从家居乐最新公布的1H16业绩来看,大家不难发现其表现明显好转。销售数字年比提高了167.2%至3,290万人民币,而毛利率增加了大约7.7%至18.4%。

尽管销售增加,但家居乐的行政及销售开支分别下跌了47.7%及41.5%,反映了公司的成本效益提高。因此,家居乐报1H16 净利为320万人民币,而每股盈利为0.46人民币。

家居乐的资产负债表也显示其财力获得改善。截至2016年6月30日,家居乐的总资产(total asset)增加14.6%,而总负债(total liabilities)的增幅只得3%,因此,其总资本(total equity)增加58.4%。基于以上的数字,家居乐的流动比率(current ratio)为1.6倍,去年同期为1.4倍。股本回报率(ROE)为不错的23.5%。


扩大收入来源

作为家居乐长期策略的一部分,公司建议以370万元收购意大利公司A&G International Holdings (A&G)的60%全部发行及已缴股本,并将通过现金及发行新普通股来偿付(每偿付股为0.0055元)。

如果这个收购建议能获得通过,家居乐业务所覆盖的地域将会扩大。直到目前为止,家居乐的产品只是在中国制造及营销。另一方面,A&G生产自家品牌的家具并把产品出口至澳洲及韩国。此外,A&G 也是欧洲大型家具品牌Calia Italia 的授权家居制造商之一。因此,建议中的收购将可令家居乐的业务不再集中于中国市场,意味着其收入来源将会扩大。

除此之外,收购 A&G 也可能令家居乐在制造家具方面的技术及品质控制得以提升。


营运现金流出现危险信号

家居乐的最大问题是其从营运而来的现金流持续处于负数,令其现金周转不灵。自3Q12以来,家居乐的营运现金流连续16个季度出现负数,因此其现金及现金等值物从1亿1,370万人民币减少至上一个季度的210万人民币。

公司多次发行或献售股份来作为偿付。就在2016年10月25日,公司为了偿还410万元而发行902,734,645股偿付股。结果公司的发行及已缴普通股的总数翻倍,从709,013,304 股增加至1,611,747,949股。


在最近发行偿付股后,股东可能得面对进一步的股票稀释,因为如果真的收购A&G,公司可能发行新股来融资,还有就是公司持续在发行附加股。Cacola正在以1配4发行可弃权非包销附加股,新股总数达到6,446,991,796(每附加股的发行价为0.00475元)。

在完成后,家居乐计划把10%收益来增强其一般营运资本的现金状况,余款将会用来为更多收购融资。

用这个方法再融资可能会帮助家居乐解决短期问题,但健康的业务最终需要从营运带来正面现金流,后者也需要不断增长。然而,如果投资者考虑投资于家居乐,必须小心股票稀释将会最终影响未来的每股盈利。因此,投资者必须拥有长远的目光,看看其资本未来是否能取得回报。

顺带一提,家居乐的执行主席Chow Tat Ming最低限度曾经向长线投资者承诺他会增持公司的股票,从10.9%增加至24.4%。与此同时,家居乐的未来盈利必须加快增长,来证明给投资者知道他们所冒的险是值得的。

Thursday, January 5, 2017

【国际】梅西百货宣布裁员逾万人 股价重挫逾10%


美国最大百货公司梅西(Macys)百货下修去年获利预估,宣布关闭旗下部分商店并裁员逾1万人,盘后股价重挫达10.7% 。

此外,席尔斯百货(Sears)和零售商Kohls也分别宣布削减去年获利预测和关闭旗下分店。

《经济日报》报道,梅西百货4日表示,将关闭旗下68家分店,为去年8月宣布关闭100家分店计划的其中一环,这也将导致需裁员约3900人,也将使今年营收减少5.75亿美元。

梅西也表示,正致力于整顿管理和削减成本,如此则另将再裁员6200人。梅西也削减截至今年1月30日止的上年度获利预测,从先前预估每股盈余介于3.15美元至3.40美元,降至每股2.95美元至3.10美元。

梅西股价4日盘后重挫达10.7%至每股32美元。去年全年仅上涨2.4%。

Kohls也因年终同店销售下滑2.1%的影响,宣布将去年获利预测从每股盈余3.80美元至4美元,减至每股盈余3.60美元至3.65美元。Kohls盘后股价也大跌15%至每股44.11美元。

另席尔斯百货也在同日宣布第二波闭店行动,使今年初总闭店数升至150家,占全店数的约10%。

Tuesday, December 6, 2016

【国际】星展集团: 亚细安消费股接下来有哪方面值得留意 (二)


马来西亚

消费市场复苏
malaysia

马来西亚实施消费税(GST)已经大约有一年半,GST所带来的冲击可说是逐渐消退,因为消费开支及购物商场的人群逐渐增多。消费情绪指数(CSI)在2015年12月跌至历来64点低位后,在2016年6月已回升至79点。CSI回升主要是因为对就业前景的忧虑逐渐减少、外汇及家庭收入也比较稳定。

财政预算支持消费
从宏观的角度来看,马来西亚政府在10月21日公布2017年财政预算案,市场预期有关当局可能会给予收入在中间40%的人士税务优惠,来帮助他们应付日益上涨的生活开销。在财政预算案中可能给予的刺激措施,再加上马来西亚国家银行减息,相信可为消费开支带来支持。

投资锦囊
星展集团(DBS)看好的马来西亚消费股是那些拥有稳健业务模式、估值具吸引力及家喻户晓的品牌,因为后者经得起营运环境不断带来的挑战。

除此之外,公司应拥有强大的资产负债表来进行并购活动及/或进行资本管理活动来回报股东,而业务向区域扩张的公司可以帮助纾缓国内可能遇上的盈利风险。


旧街场(OldTown)
old-town

旧街场报1Q17净利为1,400万令吉 (年比上升48%),收入主要是来自其快速流通消费品(FMCG)业务。

预期FMCG部门的增长将提高
旧街场的FMCG收入年比增加21%至5,700万令吉,由于出口至中国的销售大大增加了240%。中国的销售在FY16只占了FMCG销售少过6%,因此集团的出口销售拥有很大的增长空间,尤其是其在中国的分销业务重组在2015年尾完成。

FMCG业务在四月出了小问题
如果集团的FMCG厂房不是在今年四月第三个星期出现故障,其FMCG业务在1Q17应该取得更佳的成绩。这次故障令生产出了小问题,而集团在1Q17只能应付国内需求的85%。DBS指出,有关故障令国内销售下跌了大约20%。

可能派发特别股息
DBS也认为集团有很大机会派发每股3仙的特别股息,鉴于集团的现金储备增加 (每股净现金为35仙)、缺乏并购目标及管理层的指引表示它有意继续回报股东。如果集团派发每股3仙特别股息,它的股息获益率大概提高至4.5%。

买入,目标价为2.15令吉


泰国

bangkok-thailand-city

随着国内生产总值(GDP)逐渐提高,泰国经济开始出现回弹。1H16 GDP增长3.4%,主要是因为政府投资及开支继续增加。私人消费也有所改善,由于农场收入增加及政府的刺激措施推动耐用品的销售提高。

泰国消费者的信心增加
由于政局稳定、政府开支提高、旱灾的忧虑纾缓及泰国选民支持新宪法草案,泰国消费信心指数在9月份连续第三个月上升。零售业在过去两年出现负增长后也恢复正增长。

旅游业依然是泰国经济的亮点
旅游业将会继续刺激泰国经济。本年至7月份到访泰国的旅客增长9.1%至1,950万人次,让政府预期2016年到访游客最少达到10%增幅至3,300万人次的目标将可以达到。

投资锦囊
DBS认为国内企业的表现将较出口企业优胜,鉴于国内消费持续复苏,而外在环境存在着很多不确定因素。


便利店企业CP ALL
cpall
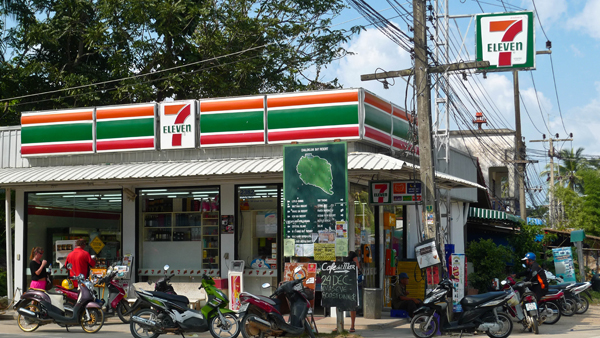
CP ALL是在7-11商标下在泰国经营便利商店业务,它不断在泰国积极地扩充业务。CP ALL的目标是在未来三年开设1万2,000个商店,因为管理层认为曼谷依然存在着很多商机,尤其是在即将开通的地铁线附近。

扩张带来经济规模效益
CP ALL 的同店销售增长不断提高,比其他零售商的表现优胜。展望未来,DBS预期CP ALL的同店销售将会稳健增长。除了销售增长外, CP ALL的扩张也会带来经济规模效益,令毛利得以改善。除此之外,随着商店网络扩大, CP ALL在供应合约上的议价能力也会较高。

买人, 目标价 75泰铢

Monday, December 5, 2016

【国际】星展集团: 亚细安消费股接下来有哪方面值得留意 (一)


亚细安消费指数在年初的时候开高,接下来的表现也相当不错。展望未来,星展集团(DBS)警告,亚细安市场的波动很可能会比之前几个月来得大,由于围绕联储局是否加息的不确定性所带来的影响可能浮现。


Source: DBS, Bloomberg
资料来源:星展集团,彭博社

2Q16的表现是自2015年以来最佳

在最近公布的2Q16业绩里,大部分消费股取得不错表现。自2015年以来, 受到分析师报道的消费股在2Q16的表现均符合预期,令人失望的比例是最低。

营业额总增长相对强劲,年比达到7.6%,增幅主要是受到泰国、菲律宾及印尼推动。与营业额相比,盈利增幅更大,达到13.5%,由于毛利扩阔。在表现相对稳健下,DBS把其FY16的净利增长预测提高2.9个百分点至16.1%。

亚细安消费市场前景

新加坡消费市场将会复苏,但步伐缓慢
singapore

随着需求及区内消费情绪较为乐观,DBS认为新加坡消费领域的表现将会改善,尽管步伐缓慢。区域内,马来西亚、印尼、菲律宾及泰国的消费情绪有所改善,为未来季度的宏观需求带来支持。

毛利提高
虽然商品价格稍微提高,但消费领域的对冲政策将为毛利压缩带来一点缓冲。DBS预期毛利在未来季度即使没有改善也将会维持稳定,由于现有存货的成本较低。

投资锦囊
DBS建议的投资策略依然是把焦点放在盈利。它挑选的股只是基于估值依然吸引及拥有良好基本面,以至在未来季度可以令盈利改善或转亏为盈。


1.泰国酿酒(Thai Beverage Public Co)


泰国酿酒的盈利主要是来自四个部门: 烈酒、啤酒、非酒精饮品及食物。烈酒部门只能够取得轻微增长,尽管它取得的市场份额是最高。啤酒的年比销售与日俱增,由于集团能维持其取得的市场份额增幅。基于集团追踪的品牌指标,其泰象啤酒品牌(Chang Beer)将可在长期上维持增长。

向区域扩张
由于泰国酿酒逐渐转型为一个区域商家,其前景依然强劲。鉴于其烈酒业务在泰国处于领导地位,因此集团有足够弹药来投资于新领域,同时也可维持其目前的市场地位。

买入, 目标价 1.13元


2. 昇菘集团(Sheng Siong Group)
在众多消费股中,DBS对昇菘情有独钟是因为它的盈利稳健增长、高营运效率、股本回报率(ROE)强劲及资产负债表维持净现金状况。

直接采购令毛利扩张
展望未来,DBS对昇菘的毛利更为乐观,并有信心其在2Q16录得的26%毛利率得以维持,鉴于直接采购可减低中间人佣金,为毛利带来更大改善空间。

扩大在万礼的分销中心

昇菘位于万礼(Mandai)的分销中心让其可以进行直接采购及散货装卸,从而有效地推低其投入成本,令其可节省成本及提高毛利。 随着新货仓预期在FY17开始建造,昇菘将可以把供应商及产品的数目增加,让其可以享有更高的供应商回扣额。

买入,目标价1.18元


菲律宾

改革税制
菲律宾财政部提议的多项改革可能会影响消费需求。

1. 减低个人所得税
征税率将会调整,最高税率将从目前的32%减低至25%,除了高收入人士。

2. 扩大增值税(VAT)
政府将取消目前所有乐龄人士享有的12%增值税豁免,但将给予贫困的乐龄人士直接补助。政府将逐步向低收入人士实施减税措施。为弥补税收下降,该国政府将向多个新类别的货品征收增值税,只有食品、教育和健康相关物品获得豁免。

3. 提高消费税
消费税(Excise tax)是指向制造、销售或使用某些商品所征收的非直接税收。财政部计划对所有石油产品提高消费税及重组汽车的消费税。消费税将会以通胀为指标。财政部也计划在2018年提高香烟及酒精的罪恶税。

投资锦囊
DBS建议投资者投资于防御型股,特别是售卖日常必需品的企业。鉴于政府对税制的改革还未有落实,结果可能会压抑或提高需求。因此,DBS建议投资者持守售卖必需品的股只,因为一旦家庭的可支配收入提高,后者将会是首当其冲的受益者。

没事无聊

跨别2年,终于让我用回这个blogger,其实也是没有再log in了。 现在那么多社交app, 应该也没有人会来看blog的了。。 今天就突发其想,就想看看自己以前的资料。。 怎么知道还能edit?? 其实也不知道为什么block我,我又没有放广告赚钱。 就纯属个人...