Showing posts with label 【股】多元行业. Show all posts

Wednesday, May 24, 2017

【新】来宝集团面对更多难题


标准普尔全球评级(S&P Global Ratings)把来宝集团(Noble Group)的长期信贷评级调低至CCC+,使其债券变为“垃圾级”。

Bondsupermart的数据显示,由于越来越多人担心来宝可能无法偿还其债务,其在不到三个月前发行的中期票据(总额7亿5,000万元,2022年3月到期,息率为8.75%)下跌了将近50%至50.70美元。

另外,由于投资者担心来宝无法偿还在2018年3月到期的票据(总额为4亿美元,息率3.625%),其债券和股票都遭到抛售。

失去救命稻草


之前,由于中国国企中化集团(Sinochem Group)似乎可能成为拯救来宝的“白武士”(white knight),为公司注入资金,一些投资者认为来宝有翻身的希望。

但是,路透社于2017年5月22日指出,在来宝集团宣布它蒙受多达1亿2,950万美元的季度亏损之后(受煤炭对冲合约的亏损影响),中化集团将不再考虑买入来宝的股权。另外,来宝也发出了悲观的指引,公司预计它在接下来两年内都无法转亏为盈。

来宝集团至今尚未针对中化集团打退堂鼓一事发表任何评论或发出声明,令人担心它可能真的很难撑下去。

股价持续下跌


在一连串负面消息的影响下,来宝集团的股价在5月23日开市时下跌了将近30%至0.42元,其股票在午餐前的成交量高达7,900万股,为当天最交易最活跃的股票。

公司之前于5月11日闭市后将10股合并为1股。在将股票合并之后,其股价一度约为1.19元。以0.42元的股价计算,其股票在两个星期内下跌了将近65%。

由于少了一根救命稻草,除了自行发行新债券之外,来宝应难以找到其他再融资的方法。但是,公司如今要再发债筹资,融资成本将提高,更何况投资者应该都兴趣缺缺。

标准普尔全球评级指出,来宝无法以目前的资本结构营运下去,这是因为其现金流和获利能力一直积弱不振。

另外,基于公司的账目及资产的计算方式颇为复杂,要靠变卖资产套现似乎不太可能。这只昔日蓝筹股的辉煌日子看来的确已经过去,而它正逐渐走向黄昏。


Monday, November 21, 2016

【新】祐玛战略(Yoma Strategic Holdings)


祐玛战略报2Q17净利为850万元,让其中期盈利达到1,010万元。

公司的核心业务全部取得增长,而房地产部门的收入提高28%至1,530万元,但仰光产业市场依然增长缓慢。

公司的非房地产业务稳定增长,肯德基家乡鸡(KFC)网络及汽车业务继续取得年比增长。

话虽如此,预期这些新业务将蒙受初创亏损,因为管理层需要为维持长期增长而付出业务架构成本及相关的经常开支。

祐玛最近把其与Axiata的电讯塔合资项目的12.5%股权出售,让其原本的2,000万美元投资成本大幅度增加250%(7,000万美元)。

由于公司拥有一个稳健及多元的业务模式,并在其挑选的发展项目中享有很大的先行优势,这只股将会从缅甸的蓬勃商机中受惠。

Tuesday, June 28, 2016

【新】祐玛战略(Yoma Strategic Holdings)


祐玛战略(Yoma Strategic Holdings)缅甸酒店项目的地契将获延长


祐玛战略(Yoma Strategic Holdings)与缅甸铁路交通部(Ministry of Rail Transport of Myanmar)签署了框架协议,把其位于缅甸铁路公司Myanmar Railway Company前总部所在地的Landmark酒店项目的土地使用权延长至2048年。

酒店项目的地契目前是分为两份,两幅相关的土地将在合并之后,重新规划为两份新的主要地契。一份是供酒店发展,另一份是为发展混合用途项目。这些安排有待缅甸投资监管局批准。


祐玛战略(Yoma Strategic)3Q16净利因电讯塔资产升值而提高


祐玛战略(Yoma Strategic)报3Q16净利增加39.6%至2,770万元,由于其他收益提高,尽管收入下跌20.6%至6,630万元。

收入下跌的部份原因是,从出售住宅和土地开发权所确认的收入减少。其他收益飙升90.8%至3,850万元,由于重估对电讯塔业务的投资而录得2,770万元升值额。

Tuesday, June 21, 2016

【新】祐玛战略的炸鸡业务赶上缅甸的增长快车


政治不稳定无疑是投资者最讨厌的噩梦,因为它会中断外国直接投资流入私营及公营领域,而这当然对国际的经济增长带来影响。因此,政治稳定是许多投资者在投资于某些国家前需要考量的先决条件。

缅 甸在6个月前举行的大选中,由诺贝尔奖得主翁山淑枝领导的全国民主联盟胜出,之后,仰光的天空变得不一样。抬头望去都是起重机及混凝土框架。反对派这次的 胜出被视为民主首次出现在这片土地上,而这也是自1962年以来,缅甸再次由平民执政。政治稳定似乎离这个备受重创的国家不远。我们今次为大家报道的新加 坡上市公司正是在缅甸拥有庞大业务的祐玛战略(Yoma Strategic Holdings)。

鉴于祐玛在缅甸的不同领域拥有业务像房地产、汽车、零售、农业、旅游及建筑,因此它可以说是缅甸经济崛起的代表。

财务数字
祐玛刚在5月19日公布了FY16业绩,其净利跳升了32.6%至3,720万元。在过去5年, 公司的净利持续取得增长,年复合增长率(CAGR) 达到43.8%。

盈利持续取得增长乃归功于收入多年来大幅提高。虽然FY16的收入只是提高了0.8%至1亿1,190万元,但祐玛过去5年的收入是以23.3%的年复合增长率增长。

祐玛表示,健康的增长主要是受到其非房地产业务及在电讯塔方面的投资所支持。随着新政府在2015年大选顺利过度后,其房地产业务在4Q16也逐渐好转。

从其资产负债表来看,祐玛在FY16末蒙7,620万元净负债(总贷款为8,970万元,现金及现金等值物为1,390万元),这比上个财政年度末的580万元净负债高出许多。

祐玛的总贷款从上个年度的2,580万元增加至FY16的8,970万元,主要是为扩大公司的车队融资及投资于电讯塔业务。

现金流方面,投资者可以感到欣慰的是,祐玛报FY16获得1,360万元正营运现金流,而在FY15是2,040万元负营运现金流。

可是,投资者值得留意的是,尽管FY16营运现金流处于正数,祐玛依然未能够获得正自由现金流,而这个情况自FY13以来没有获得改善,FY16报3,170万元负自由现金流。

祐玛指出,其现金是用来支付投资项目,主要包括为其租赁车队购买厂房与设备及更重要的是投资于肯德基(KFC)业务,我们认为后者日后将成为祐玛的重要增长动力。

增长动力
在过去两年,祐玛最重要的发展是从百胜餐饮集团(Yum! Brands)取得开设KFC快餐店的主特许经销权。虽然新加坡人对肯德基炸鸡连锁店十分熟悉,但在缅甸,这是首家在当地最大城市开设的美国快餐连锁店。

在仰光开设首家KFC快餐店后,获得消费者热烈的回应。祐玛在FY16于缅甸开设了总共4家KFC快餐店,总收入达到470万元。

管理层表示,第5家KFC快餐店已于4月份在新仰光国际机场开始营业。祐玛计划至FY17末,把KFC快餐店的数目增加至12家,让其可以有更多收入进账及提供营运效益,公司已经选定了一些合适地点。

由于KFC快餐店在当地受到热烈欢迎,消费者在开店前几小时便开始排队,因此我们认为这个特许经营店拥有庞大潜质。然而,成功与否在很大程度上得视乎缅甸的整体经济发展及公司管理层的执行能力。

随着缅甸经济开放,祐玛不止为大众消费群供应炸鸡,它在汽车业务方面也作出重大投资,并签订多项新协议来为缅甸市场提供更多款式的汽车。

在2015年12月,祐玛与三菱签订了50:50合资协议,它将负责在缅甸全面经销这款日本车,包括提供批发、零售、售后、维修及零件等服务。

它也在2016年2月与福士(Volkswagon)签订类似协议。祐玛将成为福士多款轿车及多用途车在缅甸的官方进口商及分销商。

缅甸汽车业的潜质从以下数字可见一斑,从2008年至2014年,拥有轿车的人数每年增加10.8%,虽然过去几年拥车人数以双位数字增长,但增长空间仍然很大。

缅甸在2014年的注册汽车数目依然低于40万辆,以一个拥有5,330万人口的国家而言,拥车的比例只得0.75%。相比之下,马来西亚的拥车率为34%,而新加坡在拥车受管制的情况下,拥车率也超过10%。

截至5月24日,祐玛收市报0.51元。市场给予这只股的平均目标价为0.64元,这意味着它拥有25.5%的上涨空间。随着公司不断努力在不同领域寻找新增长动力,祐玛的未来增长拥有很大潜质。

虽然祐玛的业务多元化,但不同业务也会存在着自身的风险,因此,投资者对其接下来的财务表现必须密切监察。

Wednesday, June 15, 2016

【马】合成(Hap Seng Consolidated)


合成(Hap Seng Consolidated)

这家业务多元化的马来西亚巨子被誉为东南亚表现最出色的股只,其过去三年带来的回报接近400%。

业务简介

集团在1976年成立,于不断扩充下拥有7个业务,包括种植园、产业发展与投资、信贷融资、汽车、化肥贸易、石矿场、以及建材贸易。不同的业务组合为整个集团带来了协同作用,但最令人注目的是,尽管棕榈油价格下跌及房产市场放缓,合成的盈利持续增长。

截至FY15,汽车业务是集团的最大收入来源,占了26.5%;在营运盈利方面,产业部门的贡献最大,占了52.1%。


财务表现

截 至FY15,集团在马来西亚的业务为总收入带来86.7%贡献,比FY14的95.5%来得低,但也取得5.9%增长。另一方面,集团在新加坡的业务录得 576%强劲增长,主要是因为集团在2015年2月收购了在新交所上市的合发利控股(Hafary Holdings)的51%股权,让新加坡这个第二大收入来源提供更大的10.3%贡献。

Hap Seng table

集团过去四年在净利、股息及股本回报率(ROE)方面均持续增长,但值得大家注意的是,集团在FY15出售合成资本(Hap Seng Capital)确认了5亿零880万令吉收益。

从FY11至FY15,尽管收入只增加21.1%,但净利翻了一倍有多。股息则以36.7%年复合增长率增长,从FY11的0.086令吉增加至FY15的0.30令吉。最令人鼓舞的数字是股本回报率,后者在同一期间增加了10个百分点。

虽然财务数字整体来看完美无瑕,但仔细来看,集团似乎在通过脱售资产来提高其盈利。集团在FY14出售多块位于沙巴的土地(近期没有计划发展的土地),获得了1亿9,950万令吉收益。另外,它也在FY15出售合成资本,为全年净利带来很大贡献。虽然这些举动可以提供短期收益,但却不持久,核心营运才是增长关键。

现金储备

集团目前拥有6亿令吉现金储备,合成的焦点是放在业务扩张,而过去一年其股价的涨幅为其创造了一个出售更多股票的大好机会。

在 去年以平均每股5.47令吉回购1,250万股票及再以平均6.17令吉售出860万股票后,集团截至2015年12月31日持有9,310万库存股票。 本年迄今,集团在公开市场出售了4,170万股,为其现金储备添加了超过3亿令吉。随着手上有大笔现金,集团计划进行更多收购。

分析师把集团的股价表现部分归因于集团的强大股票回购计划,这个反向举动可说是一把双刃的剑,因为同时可以令集团的现金增多。

通过收购寻求增长

在2015年2月,合成以5,250万元收购合发利控股,目的是把分销网络扩大至新加坡及区域。此举十分成功,令建材贸易业务的收入提高3亿3,470万令吉,而营运毛利提高2,490万令吉。

2016 年1月,集团提议以320万美元收购利星行木材产品(Lei Shing Hong Wood Products)。 四个月后,合成的股东通过以3亿8,000万令吉从玉波控股(Gek Poh (Holdings))收购马来西亚磨石集团(Malaysian Mosaic),并把合成商用汽车(Hap Seng Commercial Vehicle)以7亿5,000万令吉脱售。 在协议下,合成从玉波控股(合成的控股公司)获得不错的盈利保证,直至FY20。这项交易预期可以为集团带来额外的3亿7,000万令吉现金。

盈利预期

在把大量库存股票再次释放入公开市场后,合成股价的升势自2月中开始放缓,从而确定了之前的股价表现部分是因为强大的股票回购计划导致。随着股价回稳,现在的重点是放在集团的盈利及它是否能好好利用多余的现金。

从之前的收购来看,集团似乎把更多资源注入建材业务,由于原棕油价格依然低企。集团最近把合成商业车辆脱售,投资者或许可以期待今年的股息会较高。

从2016年6月20日起,合成将代替合顺(UMW Holdings)成为富时大马吉隆坡综合指数成份股之一,让其成为在大马交易所主板上市的30家最大企业之一(以市值计算)。

目前,合成的股票是以19倍本益比交易,股息获益率为3.5%。另一家拥有类似核心业务的马来西亚巨子森那美(Sime Darby)是以大约20.9倍本益比交易,股息获益率为3.2%。因此,合成的股票已全面估值,上涨的空间不多。

Tuesday, May 31, 2016

【新】来宝集团新总裁面对集资10亿美元的挑战


阿里雷扎(Yusuf Alireza)突然离开,但来宝集团(Noble Group)依然面对不少挑战。这家商品交易商于5月30日宣布阿里雷扎辞去总裁一职,但集团还在出售更多资产,并为其资产负债表需要集资大约10亿美元大伤脑筋。

公 司一名女外部发言人告诉彭博社,公司将维持其集资10亿美元的计划,后者将从低回报业务调配资金、出售非核心资产及其他集资活动获得。她表示,集团在5月 30日宣布出售来宝美洲能源方案(Noble Americas Energy Solutions,以下简称NAES)是这项集资计划的附加部分。

NobleChart1
资料来源:彭博社;来宝集团的哦4个业务在2015年带来的营运收入贡献

由于商品价格暴跌令集团损失惨重,来宝一年多来承受很大压力。尽管集团把农业子公司出售来集资,以及由阿里雷扎领导的执行人员洗脱会计舞弊的指控,集团的信贷评级被调低至垃圾级别。

现 在令集团起死回生的任务落在两个新总裁威廉兰德尔(William Randall,执行董事)、杰夫费斯(Jeff Frase,来宝美洲主席)及创办人兼主席艾礼文(Richard Elman)的身上。评级机构穆迪(Moody’s Investors Service Inc)表示,阿里雷扎离开不会影响其给予集团的垃圾评级,它强调公司还有许多尚待解决的问题。

穆迪表示:“管理层出现变动没有改变集团的负面前景。”它补充,虽然集资计划对信贷带来帮助(如果集资的结果是用来减低负债、提高流动资金及稳定阵脚),但这个计划是否能成功执行还不确定。

在阿里雷扎辞职后,来宝股价在5月30日收盘时跌至自1月以来最低位,由于市场担心集团出售NAES,后者之前是属于核心资产,并为集团带来盈利贡献。IG 亚洲的Bernard Aw表示,NAES是公司的王牌。

阿里雷扎在5月份获得总共30亿美元的信贷设施,让集团可以维持至2017年,同时他的继任人可以为美国子公司寻求买家及集资另外10亿美元。穆迪的报告指出:“公司在5月为其银行贷款成功再融资让其流动资金所受到压力在未来6至9个月内获得缓和。”

在银行的催促下,来宝集团正在寻求一名可以注资的证券投资者。公司在宣布阿里雷扎辞职时 ,并没有对找寻证券投资者一事作出回应,因为焦点转移至来宝还有什么资产可以出售。现在让我们来看看其剩余的业务。

根据公司在2月公布的年度业绩,来宝主要分为4个业务部门:能源、天然气与电力、金属于与采矿及企业。

能 源部门包括了其液体石油(oil liquids)及能源煤炭(energy coal)业务,并于2015年从供应链提供大约76%的年度营运收入,或8亿9,500万美元。液体石油部门主要是在全球买卖燃料,包括原油、中间馏分 燃料及汽油,而来宝在美国墨西哥湾拥有大型的汽油混合厂。能源煤炭业务主要是买卖热能煤,后者是来自印尼及澳洲。

Source: Bloomberg
资料来源:彭博社;商品价格回弹不足以为来宝的股价带来支持(白线是来宝股价;蓝线是彭博社商品指数)

天然气与电力部门主要包括了NAES(来宝正计划出售这家天然气及电力分销公司),以及天然气及电力贸易公司,后者包括了来宝的液化天然气业务 。整个部门去年为集团带来4亿美元营运盈利。

金属及采矿业务在去年蒙受9,400万美元亏损。这个部门包括了金属子公司(为生产商及消费者进行有色金属买卖) 及碳钢材料(Carbon Steel Materials)业务,后者是为铁钢业供应产品,包括铁矿石、铬、锰矿石、冶金煤及冶金焦炭。

企 业及其他业务部门合并了集团的物流业务以及在其联号及合资的投资,后者包括采煤业者兖煤澳洲(Yancoal Australia)及能源公司Harbour Energy Ltd。这个单位之前还包括了在来宝农业(Noble Agri)的投资,但后者在去年出售给中国的中粮集团。这个部门在去年蒙亏2,400万美元。

Friday, November 13, 2015

【新】3只获益率较高的海指成份股


一、和记港口信托(Hutchison Port Holdings Trust)

尽管分析师在之前的几份报告中连续调低获益率预测,和记港口信托仍排在第一位。其预估获益率在最新的报告中滑落了0.2个百分点至7.9%。

尽管如此,这只股的价格保持不变。其预估获益率下跌主要是因为欧美的市况不佳,导致从公司管理的港口输出的货物减少。

公司获得4个“买入”评级、7个“持守”评级和2个“卖出”评级,与之前大致相同。它获得的“持守”评级减少了三个,原因是这些研究机构不再发出关 于这只股的报告。星展唯高达研究(DBS Vickers Research)给予公司“买入”评级,以目标价计算,公司股价的潜在涨幅为11.5%。

二、来宝集团(Noble Group)

在获得多家银行支持后,来宝集团的状况有所改善。公司最近获得6家银行提供总额达11亿美元的循环信用额度。这显示尽管公司在今年受到卖空机构狙击,金融机构仍对它有信心。

来宝集团的股价已从0.51元上涨至0.54元。其预估股息获益率从6.4%下跌了0.2个百分点至6.2%。

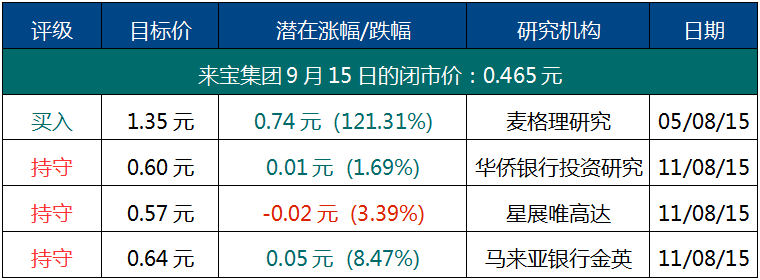
追踪来宝集团的研究机构从之前的25家减少至13家。目前,公司共获得5个“买入”评级,7个“持守”评级和1个“卖出”评级。杰富瑞股票研究(Jefferies Equity Research)的分析师相当看好来宝集团,其目标价为1.30元。

三、腾飞房产信托(Ascendas REIT)

腾飞房产信托与来宝集团交换了位置,原因是其预估获益率持续下跌。公司的股价从之前的2.20元上涨至2.50元,其获益率因此下跌。利率可能提高并没有令投资者却步。腾飞房产信托的预估获益率也为6.2%。

研究机构都对腾飞房产信托提出正面的看法。公司所获得的“买入”评级从11个增加至14个,“持守”评级从12个减少至9个,“卖出”评级仍为2个。华侨银行投资研究给予腾飞房产信托的评级为“买入”,目标价为2.58元。

Thursday, October 22, 2015

【新】联合工程700亿印尼盾脱售钢铁结构制造商


联合工程(United Engineers)及其全资子公司UE Support Services以合计700亿印尼盾(约720万元)分别把它们在印尼PT United Engineers Indonesia(UEI)的98%和1.2%股份脱售。

UEI的主要业务是为采矿、油气及建筑业制造钢铁结构,其截至今年9月30日的净有形资产值为负30万元。

在计入交易开支和外汇换算效应之后,脱售收益约为1,320万元。随着完成交易后,UEI已不再是公司的子公司,此举与公司逐渐脱售非核心资产和精简营运的策略相符。

Wednesday, September 16, 2015

【新】分析师:来宝集团仍令人有疑虑


自冰山研究公司(Iceberg Research)发出首份报告以来,来宝集团(Noble Group)的股价在6个月内下跌了将近60%,尽管它曾尝试安抚投资者,并表明它没有夸大一系列长期协议的金额。


在普华永道(PricewaterhouseCoopers)发出报告及交易媒人Michael Klein检讨融资选项之后,来宝集团的股价有所回升,但由于市场人士仍对公司存有疑虑,其股票不久后又遭到卖空。

2Q15表现不及分析师预测

来宝集团的2Q15收入年比下跌22%至183亿,7,500万美元,主要因商品价格下跌。

由于联号蒙受的亏损增加185%至6,770万美元,比预期来得多,其税后净利下跌5%至6,260万美元。

公司的2Q15净利年比下跌5%,低于分析师的预测。其1H15净利仅达到分析师全年预测的37%。

公司的能源部门取得大幅增长,主要因石油液体业务的营运收入增加53%。但煤炭市场仍面对挑战,因为来自中国的需求持续减少。燃气与电力部门的表现 与预测相符。虽然息税前盈利年比减少18%(因2Q14表现特别好),但与上个季度相比增加94%,原因是公司在2Q15签署了新的燃气与能源供应合约。

金属及采矿业务影响整体表现

虽然燃气和能源部门的表现不错,但中粮来宝(Noble Agri)持续蒙亏及金属与采矿部门的表现下滑影响了整体业绩。

公司在2Q15蒙受1,900万美元的营运亏损,息税前亏损为5,000万美元,而它之前在2Q14取得1亿6,110万美元的营运盈利,息税前盈利为1亿零860万美元。公司蒙受营运亏损主要是因为铝现货溢价下跌70%(净合理值在1H15减少4亿8,700万美元)。

商品市场前景不佳

基于商品市场的前景不佳,分析师已将公司的FY15收入预测调低11%,并将税后净利预测调低17%。他们也将公司的FY16收入及税后净利预测分 别调低6%及11%,原因是金属的毛利率和来自联号的收入料将减少。他们所设定的合理价也因此减低(为FY15/16每股盈利的9倍)。

普华永道发布完整报告

来宝集团也公布了普华永道针对其市价计算模式、估值和监管架构进行评估后得出的结论。普华永道表示,公司的市价计算模式符合相关规定,其截至2015年6月30日的资产负债表中所有合约的估值都符合相关标准。

公司也指出,普华永道从12个方面评估了合约的估值,并以35项标准作为依据,包括数量、价格、折扣和蕴藏量。

在冰山研究公司发出报告之后,来宝集团正逐步改善其透明度。公司预料将接纳普华永道提出的意见,改善其对组合进行压力测试的程序。

冰山研究公司再度发难


冰山研究公司最近又发布了一份报告批评公司第二季的表现,以及普华永道评估公司长期商品合约的方式。

冰山研究公司表示,普华永道并没有质疑公司提出的假设是否实际,它只是重申公司的合约符合会计标准。

来宝是另一家安隆公司?

冰山研究公司拿来宝集团与破产的安隆公司(Enron)做比较。安隆公司所任用的审计公司安永(Ernst & Young)在其发出的报告中也曾表示,安隆的运作大致符合会计规则,但安隆最终破产。

虽然普华永道表示公司并没有钻会计漏洞,但投资者可能还是认为,他们无法确知那些合约的实际价值。

Friday, August 14, 2015

【新】来宝集团(Noble Group)


在采矿与金属业务蒙1,900万美元营运亏损下,公司的2Q15税及少数股东权益后盈利(PATMI)下跌了28%至6,170万美元,比预期低。

因此其FY15及FY16的盈利预估分别下调1%和9%。

本年迄今的财报内容有所改善,公司把1H15的未实现收益计入三等资产(与长期供货合约相关)按 市值计价的盈亏中,后者现在占营运盈利的4%,FY14及FY13分别为6%和19%。

普华永道(PricewaterhouseCoopers)在检讨 公司的81%(按价值)衍生品合约(到期日为两年以上)及98%(按价值)三等净资产后表示,公司的财务状况健康。

虽然普华永道的报告显示公司采取了严谨 的估值法令人稍微安心下来,但或许在短时间内还不足以令市场重拾信心,由于缺乏具体的估值模式,以及公司的现金流依旧疲弱(1H15为负8亿3,200万 美元),其股本回报率也偏低(过去12个月为2%)。

Tuesday, August 11, 2015

【新】来宝集团1H15收入及净利分别下跌16%和22%


来宝集团(Noble Group)的1H15收入及净利分别下跌16%和22%。公司的合理值也在1H15下降了4亿8,700万美元。

除了中粮来宝(Noble Agri)持续蒙亏之外,金属与采矿业务是公司2Q15业绩的主要拖累。

联号及合资企业(尤其是中粮来宝)所带来的亏损从2,150万美元扩大至7,060万美元。

Wednesday, August 5, 2015

【新】怡和控股1H15净利下跌至8亿1,800万元


怡和控股(Jardine Matheson Holdings)报1H15收入下跌4.1%至188亿美元,净利下跌13.3%至8亿1,800万美元。

多个业务因本区域经济欠佳而受影响,导致公司上半年的核心盈利下降。汽车销售业务受到了最大的打击,怡和合发(Jardine Cycle & Carriage)及印尼Astra的盈利分别下跌16%和18%。

公司预期本年余下日子将依旧充满挑战,但集团旗下的企业财力雄厚及享有市场领导地位,因此它们能在良机出现时加以把握。

Wednesday, July 1, 2015

【马】成功集团以7,700万令吉脱售中国的堆填项目


成功集团(Berjaya Corp)已签署一份协议,它将以1亿2,680万人民币(7,700万令吉)脱售其在中国广东一个卫生堆填管理项目的100%股权。

这项脱售计划可让集团以具吸引力的价值释放其在成功环保(Berjaya Environmental)的投资。

集团也指出,其截至2015年4月30日的4Q14净亏损增加9.8%至2亿7,500万令吉,收入则下降5.9%至23亿令吉。亏损提高主要由于非现金商誉减值开支(与博彩现金制造单位(CGU)有关)高达4亿4,220万令吉。

启示:集团的FY14盈利为8亿6,180万令吉,它于FY13蒙受1亿4,890万令吉的净亏损。集团董事认为,集团的FY15营运表现将备受考验。

Tuesday, June 23, 2015

【新】来宝集团否认所有指控,并对冰山研究的信誉置疑


来宝集团(Noble Group)的首席执行官Yusuf Alireza已就Michael Dee(前摩根士丹利东南亚总裁,前淡马锡控股高级董事经理)对来宝集团所作陈述作出回应。

Alireza在其写给Michael Dee的公开信中表示,来宝集团已对所有的疑问作出回答,相关银行及大股东们等有利害关系的各方也对公司的答复表示满意。

公司并没有在其资产负债表上把澳洲煤公司YanCoal兖煤的估值夸大,而且公司的估值法属于合理,并且符合采矿业及会计守则。

Alireza指出,公司并没有涉及资产负债表以外的回购(债务)协议,但会有节制地执行选择性存货销售,按国际财务报告准则 (International Financial Reporting Standards),选择性存货销售的形式并不被视为回购(债务)协议。

信中也对冰山研究(Iceberg Research)的创办人Vagner的人格置疑,并以Vagner之前在来宝集团任职时的表现及所作所为为例。

Monday, June 22, 2015

【新】Michael Dee: 对来宝公开信的回应


这是Michael Dee为回应来宝集团提交给新交所的公开信而撰写的贴文。Michael Dee(前摩根士丹利东南亚总裁,前淡马锡控股高级董事经理)在投资银行界拥有超过30年经验。
来宝集团(Noble Group)似乎注意到我的提问,但我希望来宝更关心其股东及员工。

我只对事实感兴趣,并愿意根据事实改变我的观感,而不是因为一封由来宝公关团队所草拟的公开信。我所做的一切皆亲自动手,包括写信及分析。

如果有真凭实据让我改变看法,我会愿意改变。来宝的公开信并没有消除我的疑虑。

来宝过了两个月才对我的信作出回应,但我在1小时内便回应其公开信。我想提出的问题是正当合理并早于冰山研究(Iceberg Research)的报告。

如果来宝总裁阿里雷扎(Alireza)认为没有错,那么请你说服我。市场对您的公开信也不信服。我的回应如下:

“阿里雷扎,你说兖煤(YanCoal)是一家联号,但你只拥有13%,不是所需的20%。这是否与会计标准及市场惯例不符?

如果你对兖煤的面值信心这么大,请公布在你最近把其减记40%之前及之后的全面估值模式,包括所有的假设。

让市场来决定您的假设(市值的30至50倍)是否合理及兖煤真的如你所说那样物有所值。

你要我们相信你那些按市场计价的估值,但你没有显示估值如何得出。我敢向你挑战,请公布全面的估值模式!”

“至于来宝的创办人艾礼文(Elman),我恭喜你白手兴家建立起公司,并在这个过程中成为亿万富翁。

实在不可思议。事实上,他曾经在我家作客,当时蒙古的首相及其内阁成员在新加坡接受我的邀请共进晚餐。

这表示那时候我对他的尊敬。但在过去5年,我投资在道指1元,比我投资在来宝1元,目前升值4倍。

公司正在走下坡,近月来其股价下跌了40%。公司是在他的领导下,而公司80%的股权不是在他的名下。

公司必须踏上新里程,换上新主席及新审计师。我尊敬他创办了公司,但对他过去5年怎样经营公司不表赞同。”

“阿里雷扎,你买入了公司多少股份?在新交所的网站,我没有看到你买股所提交的报告。

如果你对来宝有信心,请开始用你的私人资金来买入来宝的股票。除非你敢这样做,否则你的公开信只是空谈!”

“至于其他股东在买来宝的股票,你只是在吹捧?根据新交所的资料,景顺(Invesco) 在6月2日购入180万股,但在6月3日,它售出超过1,200万股!

你说所有银行对来宝有信心?但彭博社报道,澳纽银行(ANZ)正减持有关的财团贷款。

至于你之前所服务的高盛,它刚把来宝的评级从买入下调至持守,目标价也从1.30元调低至0.77元,足足减少了40%。这是信心的表现吗?”

至于“库存销售”,我所提出的简单问题你并没有回答。“在过去3年,来宝进行了多少‘库存销售’,而又有多少次你没有作出回购?”

我的假设是,你差不多每次都有回购,这与回购协议并没有分别,并属于债务的一部分。

这并不是为你服务超过20年的审计师说这不属于回购就可以证实不属于回购。

如果你可以证实最少有50% 的时间你没有回购这些库存,我可以收回我的声明。如果我说错,请你拿出证明。”

“至于冰山研究,请停止起诉它。因为你无法反驳它的指控而提出诉讼,你猜现在市场会相信谁。

现在你吸引到环球金融市场的注意,或许你低估了它的能力。

华侨银行的Carey Wong刚刚把来宝的合理值调低至0.61元,在之前几个月还是在1.05元。高盛则把评级从买入降至持守。

你不可以用大话来蒙骗市场。你只需要全面及专业地面对所有问题。

我会继续发表我的专业意见。我不会偏袒任何一方,但会聆听不同的意见来还原真相。

只要你向市场证明一切,我将会改变我的看法。”

“你可以很容易找到我。昨天,我跟你在渣打银行的银行家Sean Wallace 表示,我愿意跟你对话。

但我的电话没有响起。但我挑战翱兰国际(Olam International)的总裁时,他第一时间回复我,因此我尊敬他。

我对此事无关,因为我没有持有来宝的股份。我只是替其他股东及雇员发声,他们没有发声,但他们想知道答案。

你的回答只是否认,但没有透露详情。现在是时候你需要真正与股东、债权人及雇员对话,并解释你的立场。

媒体报道指出,迄今,空头部分(short positon)在短短几个月内从0.2%增加至大约8%。

来宝的股价回到一周前的价位。现在的情况,只有真相才可以挽救。你的最佳防御是不要浪费股东的金钱来作无谓的回购,而是清楚交代你过去4个月无法向大家交代清楚的事实。”

Thursday, June 18, 2015

【新】来宝集团的行政主席是时候下台


这个贴文是由Michael Dee(前摩根士丹利东南亚总裁,前淡马锡控股高级董事经理)撰写,他在投资银行界拥有超过30年经验。他在文中对有关议题表达自已的意见及想法。

在《致15,000来宝集团员工的公开信》刊登后,来宝集团(Noble Group)的股价下跌了25%。

冰山研究(Iceberg Research)怀疑来宝的财务报表及会计实务的准确性而发出三个报告。

来宝指出,冰山是信贷部门的前雇员,而这凸显了这人对来宝的财务清楚了解。

但引人注目的是分析的内容而不是谁在作分析。

在冰山发表第一份报告后,我密切注意来宝的反应,发觉他们的反驳缺乏内容。

来宝没有冷静回答所有的疑问,只是作出严厉批评、误导、掩饰及恐吓提出诉讼。

来宝股价在大幅交易下滑落显示它的回应未能满足投资者,他们想知道事实的真相。

我的用意是想提示来宝改变策略及透明度,但没有效用。因此我写了一封信给来宝的员工。

来宝的员工有家庭、子女及父母要照顾,他们应该对这件事情认真看待。

相信大家还记得在雷曼兄弟工作了20年的员工。录像显示他们在周五还是百万富翁一名,但到了周一,他们失去了所有经济保障及饭碗。

我不愿意看到来宝破产,因为许多人会受到伤害,而我在这件事中并没有任何个人或经济利益。

可是,现在我们意识到来宝的创办人艾礼文(Elman)、董事局及他们的审计师没有计划去回应那些影响来宝存亡的问题。

因此,我不大情愿地得出的结论是,艾礼文需要辞去所有在来宝的官职;来宝从外部聘请新的行政主席;董事局彻底改组;解雇审计师(安永)及免除所有公关公司的职务。目前的总裁及财务总监需要在短时间内全面回答所有问题,或者面对解雇。

这样做可能会引起混乱,但不要忘记,道指在过去5年升高了大约80%;海指升高了大约20%,但来宝的股价下滑大约60%,并在大幅交易下继续下跌。


来宝对海指及道指的5年图表(资料来源 : 雅虎财经新加坡)

如果混乱可以令来宝走上正路,这是必须的。因为投资者对艾礼文已失去信心,因此他们纷纷把股票抛售。

艾礼文作为公司的创办人及持有20%股权,他对董事局、高级管理层及审计师有很大的操纵。
很明显这个情况需要阻止,而唯一的方法是他完全切断与公司的关系。

最近,艾礼文及来宝宣传,他与其他两大股东(保诚(Prudential)及景顺(Invesco))买入公司的股票来支持公司。

可是,新加坡《商业时报》报道,他们的做法只属于装饰门面。

这三个股东持有公司三分之一的股权 (33%) ,但他们最近只买入了0.4%股份,这些微不足道的数目谈不上支持。

还有,他们买入这些股份时,股价为0.76元至1.00元,而目前的股价为0.65元。

中国主权财富基金CIC(中国投资有限责任公司)曾一度是来宝的最大股东,但它去年卖出三分至一的持股后,尽管来宝股价下跌,它再没有入市。

CIC不愿置评,肯定是因为它觉得来宝没有价值,所以没有再买入。

我们看到的是实际的抛售,而不是卖空。这些投资者宁愿亏本,也不想一无所有。

我们不知道每一个投资者的动机,但明显地在目前的水平,没有人觉得公司物有所值,而大买家的想法肯定也如是。

到某个阶段,大股东们会对着来宝的董事局及艾礼文而来, 就好像渣打银行辞退他们的总裁Peter Sands一样。

我最大的担忧却是与来宝有往来的银行。我相信他们知道来宝所说的“存货销售”其实是回购(债务),但却没有放在正确的类别。如果属实,他们须负责。

YanCoal兖煤(YanCoal) 及其他按市值计价的情况均被指为夸大资产。低估债务、夸大资产、负现金流、增加负债及股价大幅下滑等情况,终有一天令银行发觉他们的承担过度。当这一天到来时,他们都纷纷撤退并取消所有短期借贷。到时只有死路一条。

银行的短期债务是这些公司的氧气。
正如雷曼倒台,这说明了贸易公司并不牢固。因此,艾礼文最好是自己下台。他自我的价值感及傲慢不应令其他员工的生计受到影响。

他是一个亿万富翁,他对公司的雇员及股东应负起责任。保诚、景顺、及CIC所持有的俩抱股票价值下跌,而他们的投资者应该很不开心。

这些力量应该为公司的未来而团结起来。公司的股价目前在0.65元并继续下跌,以下图表说明情况的严重性。

来宝集团过去5年的股价图表

因此,请艾礼文为了保存自己的名声而下台。

Monday, June 8, 2015

【新】祐玛战略业务多元化,拥有70%上升空间


在祐玛战略(Yoma Strategic Holdings)发布其全年财务业绩之后,过去对祐玛增长与前景的担忧都一扫而空。祐玛的业绩大致上与市场预测相符,这提振了分析师对祐玛来年表现的信心。

收入增长71%
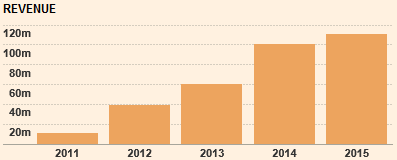
祐玛的收入

资料来源:《金融时报》
资料来源:《金融时报》

祐玛的净收入

资料来源:《金融时报》
资料来源:《金融时报》

祐玛的FY15收入从1亿零50万元增加10.4%至1亿1,090万元,其净收入则从1,640万元上升71.7%至2,810万元。这是由于祐玛的旅游与汽车业务快速增长。

缅甸的产业价格走高令祐玛的收入增加2,280万元,因为Star City的A5建筑(Building A5)及Lakeview G重新估值。这得以抵消祐玛因农业业务表现欠佳和房地产销售额放缓所蒙受的650万元合理值亏损。

产业销售额疲弱,但出租率强劲
随着仰光的产业供应量增加,祐玛也面对其他产业发展商更强烈的竞争。分析师预计,产业销售额将适度增长,因为缅甸的产业市场整体放缓。

然而,Star City的A5建筑的出租率正逐渐上升。祐玛的报告显示,其150个单位当中,有100个出租出去,比上一季出租的66个单位来得高。

祐玛将扩大业务范围
尽管房地产销售额疲弱,但祐玛的管理层一直都在积极地拓展祐玛的业务。祐玛正逐步从房地产业务转移至汽车与旅游业务。

从祐玛最新一季的业绩来看,这个策略显然奏效。产业销售额放缓获得汽车、旅游及其他业务的支持。

祐玛正计划在缅甸开设其首家肯德基(KFC)分店,时间大约是在2016年。它也预定在FY16开设多两家KFC分店。

这些计划是管理层为了扩大祐玛的盈利基底而制定。祐玛寻求其非房地产业务的贡献将占其收入的50%。

看好缅甸的增长前景
分析师看好祐玛在其他领域的业务将取得增长(房地产业务除外),这预计将弥补祐玛房地产业务所蒙受的亏损。

尽管祐玛的目标价从0.82元减低至0.78元,但星展集团研究(DBS Group Research)仍对缅甸的增长前景感到乐观,并给予祐玛“买入”评级。

Friday, June 5, 2015

【新】祐玛战略(Yoma Strategic Holdings)


4Q15营业额大致上维持不变,为2,760万元。

来自住宅及土地发展权益的销售贡献从4Q14的2,340万元下跌至4Q15的1,250万元,但被租 金收入及汽车与旅游业务的贡献增加所抵消。

整体而言,第四季的表现符合预期。

公司报Star City A5建筑的150个单位中,已经租出100个,上个季度末只出租66个单位。

从集团投资产业而来的总收入从4Q14的40万元增加至4Q15的230万 元。Star City A3 建筑已在第四季落成,因此从其而来的盈利现在已全部确认。

A4建筑余下的680元进度贡献预期将会在未来6个月确认。

Monday, May 25, 2015

【新】祐玛战略FY15净利攀升71.1%至2,810万元


  • 祐玛战略(Yoma Strategic Holdings)报FY15净利攀升71.1%至2,810万元,收入提高10.4%至1亿1,090万元,由于汽车及旅游两个业务带来的收入增加。
  • 缅 甸的房地产价格逐渐上升,因此公司在当地的两个物业确认了2,280万元的重估升值额。
  • 展望未来,公司对其长期前景具有信心,因为仰光不断地都市化。
  • 但公 司将谨慎行事,由于当地房地产供应与日俱增及缅甸来临的大选带来未知数。

Thursday, May 7, 2015

【新】来宝集团的1Q15净利下跌30%至1 亿零660万美元


  • 来宝集团(Noble)的1Q15净利下跌30%至1 亿零660万美元,收入减少7%至166亿美元。
  • 尽管矿物总产量从3,930万吨增加至6,580万吨,收入仍是减少了,由于商品价格回落。
  • 两个联号企业 澳洲煤业公司Yancoal及农产品公司Noble Agri的表现下滑令雪上加霜。
  • 公司否认了冰山研究(Iceberg Research)及浑水研究(Muddy Waters)对它的所有指控,但承诺将提高业务透明度。

没事无聊

跨别2年,终于让我用回这个blogger,其实也是没有再log in了。 现在那么多社交app, 应该也没有人会来看blog的了。。 今天就突发其想,就想看看自己以前的资料。。 怎么知道还能edit?? 其实也不知道为什么block我,我又没有放广告赚钱。 就纯属个人...