Showing posts with label 【股】制造业. Show all posts

Friday, October 27, 2017

【新】Jubilee工业最近动作频频,是否即将转亏回盈


局势扭转的迹象


基于Jubilee工业(Jubilee Industries Holdings)(5OS)的盈利前景正逐渐好转,也进行了并购项目,甚至可能在较迟时候把业务单位之一分拆,所以这只股的潜力属于高回报兼中高风险。

公司零件分销业务的近期前景也十分清晰,加上母公司亚联盛控股公司(Accrelist Ltd)于今年(2017年)6月把其股份从29.1%增至64.73%,这些亦是公司可能转亏回盈的迹象。

重组后的财务表现好转


公司于2014年收购并扩充了其有利可图的电子业务,但把亏钱的机械业务进行精简而于FY17蒙受亏损和重组成本。预期机械业务将不会再于FY18带来亏损,主要因为公司于FY17遣散了116名员工。

电子业务为自然增长动力


公司所收购的电子业务单位分别于2014年和2016年把三星电机(Samsung Electro-Mechanics),以及印尼工业闪存与记忆方案公司Innodisk及美国新飞通(NeoPhotonics)的产品添入其产品组合中。

售价提高及新供应商带来足足一年的贡献都意味着,公司电子业务将于FY18带来50%的收入及毛利增长。

通过并购重振机械业务


收购塑料注模和压铸模具生产商Pioneer Venture Group的行动目前仍在进行,交易条款包括FY18和FY19每年100万元的税前盈利保证。这项交易可谓十分物有所值,由于收购价为盈利保证的仅仅五倍。

预期公司将进行更多收购行动,并料它将发售新股来为这些收购项目融资。

若取得增长,潜力庞大


估计公司将于FY18取得138万元的税与少数权益后盈利(PATMI)。至于FY19至FY22期间,预期的有两种情况。

不乐观的预期是,公司没有取得任何盈利增长,FY19至FY22的累计净利估计为1,140万元。在此情况下,公司的估值为3,980万元,总股数为9亿7,000万股,即每股0.041元。

不过,基本上的预测是,公司有望能够取得显著的盈利增长,FY19至FY22的累计净利估计可达2,650万元。在这个情形下,公司的估值为7,670万元,总股数为10亿8,500万股,即每股0.0706元。

有待股价催化剂出现


Jubilee工业的股价上升潜力将取决于它能否实现预期中的增长。不过,如果公司无法快速地通过并购或自然增长来拓展其机械业务,取得增长的机会将遭大幅度削弱。

第二,公司或会采取集资行动来取得营运资本及为收购融资。因此,基本预测中的总股数为较高的10亿8,500万股。公司目前的总股数为6亿7,250万股。


Friday, December 9, 2016

【新】AGV集团预期明天会更好


AGV集团(AGV Group)在今年8月于新加坡交易所凯利板上市,它于11月28日公布了其上市后第一个财政年度业绩。

FY16表现

AGV的FY16表现可说是好坏参半。

净利下跌72.2%至60万元,但收入上升7.8%至2,020万元。

盈利下跌主要是因为受到特别开支影响,包括70万元的上市费用及分担AGV Holding(联号公司)的马来西亚子公司AGV Galvanising(马来西亚)的40万元亏损。其他开支也增加25.5%至360万元,由于出售衍生品工具蒙一次过100万元损失及维修汽车、厂房和工具的费用。

如果没有计入上述的开支,FY16的税前盈利将会达到310万元,而不是实际获得的100万元。此外,集团管理层表示,其联号的子公司AGV Galvanising(马来西亚)在FY17很可能会转亏为盈,因此预期公司未来的盈利会更为强劲。

集团在FY16为超过4万公吨产品进行热浸镀锌,比之前一个财政年度的3万6,000公吨为高。鉴于本年度钢铁需求一直低迷,因此,对热浸镀锌服务需求增多令人鼓舞。

集团获得的订单增加证明了其在业内同行中的能力受到肯定。


财务稳健

与此同时,AGV的FY16资产负债表也有轻微改善。现金及银行存款为400万元,上个财政年度为4万元。流动比率(current ratio)依然为1.1倍,而速动比率(quick ratio)轻微提高至0.9倍 (上个年度为 0.8 倍)。总负债股本比减低11.2个百分点,为98.9%,主要是因为上市收益令股本增加。

现金流数字更为乐观,尤其是从营运而来的净现金升高至420万元,上个年度为180万元。 集团的无杠杆自由现金流提高至290万元,上个年度为50万元。随着盈利预期将会提高,预期从营运而来的自由现金流将更为强劲。


业内前景一片光明

来自公营领域的需求可能会继续为热浸镀锌服务带来支持。新加坡的热浸镀锌行业可说是一个垄断市场,因为包括AGV在内只有5个大型业者,而只有AGV是在本地交易所上市。

一般而言,政府合约是颁给这5家公司。鉴于这是一个资本密集业务,因此不大可能有新业者进场。

建设局(BCA)预期2017年至2020年的建筑需求将维持在260亿元至370亿元。基于2016年的数字,大约65%是来自政府项目。新加坡政府项目要求所有钢铁必须经过热浸镀锌,因此,如果建筑需求增加,AGV的服务需求也会进一步增加。

AGV正在投标的大型项目包括新加坡深隧道阴沟系统第二期工程及马来西亚国家石油公司(Petroliam Nasional)的提炼及石油化工综合发展(RAPID)项目。其他AGV可能有兴趣参与的项目包括新地铁线、南北高速公路及樟宜第五终站。

与此同时,集团也正在为开发热浸镀锌相关化学品而与学者进行研讨。虽然有关研讨是在初始阶段,可能最终为集团带来新的收入来源以及节省成本的新技术。


总结

截至12月7日,AGV的股价比其每股0.22元招股价下跌了10%至0.20元。基于目前的价位,AGV的股票大约是以账面值的两倍及过去12个月的40.4倍本益比在交易。

虽然目前的股价似乎吸引力不大,但鉴于业内的乐观前景将为集团的增长潜能提供动力,投资者不妨多加留意AGV的发展。

Monday, November 21, 2016

【新】万德国际(Memtech International)


当万德国际在2Q16报蒙亏140万美元后,似乎过度看跌其表现。

公司的3Q16业绩大大高于预期,由于万德开始其首个Beats耳机项目的生产令来自消费电子部门的贡献跳升大约59%,3Q16收入因此飙升25.3%至4,650万美元。

随着毛利率从15.4%增加至17.7%,3Q16毛利润提高43.9%至820万美元,而净利则上升90.2%至310万美元。

公司9M16的收入达到全年预测的80.9%,而9M16净利(230万美元)则超过FY16预测(120万美元)。

随着第二个Beats耳机项目已在2016年11月开始生产,而2017年可能迎来更多项目。

管理层也对其汽车部门的中期展望(3年至5年)感到乐观。

在应用新的FY17每股盈利(EPS)预测后(对比之前的11.1倍本益比预测),把目标价提高。目前的价位似乎很吸引,而FY17预期股息获益率为6.1%。

Thursday, September 22, 2016

【新】南利压制金属(Nam Lee Pressed Metal Industries)


南利压制金属是一家声誉卓著的金属制造商,主要是买卖铝及钢材产品。

目前它是以0.7倍历来本益比交易,估计未来12个月的本益比只得6.9倍,对比 其同行的历来平均本益比为13.1倍。

截至2016年6月尾,公司的每股净流动资产(NCAV)为0.362元,而其0.37元的最新收盘价只比后者高出 2.2%。

集团的现金储备预计会从FY15的3,840万元增长31%,由于自由现金流提高。

预期公司在正常情况下,从营运而来的正净现金流将以 15%左右增长,让其可以维持及甚至增加派息。 

南利可以说是一只收益股,预期它在FY16将派发每股0.035元股息,意味着其潜在股息获益率为9.5%。

Wednesday, September 7, 2016

【马】康乐(Karex)4Q16净利跌25.8%;收购800万美元资产


康乐(Karex)报4Q16净利下跌25.8%至1,260万令吉,由于有利的外汇汇率使到售价进行调整。本季收入上升3.5%至8,230万令吉,由于安全套销量增加。

FY16的全年净利提高12.8%至6,720万令吉,收入上升15.1%至3亿4,320万令吉。

另外,公司为以800万美元(3,240万令吉)向Line One Laboratories购入资产而签订协议。对方的主要业务是营销和分销Trustex、Kameleon、Fantasy及Trustex 360等品牌的安全套及润滑剂。

启示:展望未来,康乐对其FY17的业务前景表示乐观,由于其自家品牌产品的需求仍旧十分殷切。此外,上述收购与公司尽量减少影响人力资源或增聘员工的模式相符,同时亦能进一步扩大其在保健业的市场份额。

Monday, July 11, 2016

【新】飞迅科技(Fischer Tech)是拥有超过50%涨升空间的隐藏瑰宝


投资股市,大型公司及蓝筹股自然容易吸引投资者的注意,但小型及名气不大的公司往往会被投资者忽略。

虽然小型公司可能不受投资者注意,但这并不代表它们 ‘不好’。事实上,它们可能是拥有良好业务表现及稳健财务的隐藏瑰宝。

飞迅科技(Fischer Tech)就是一个很好的例子。这家在凯利板上市的塑料注模制造商的市值为5,500万元(属于小资本)。

独具特色的制造商

集团主要经营两个业务,分别是塑料注模(生产塑料元件)及模具制造(为注塑部件制造模具)。
飞 迅科技别树一帜的地方在于其双料注模方式(two-shot injection molding),后者主要是在一个合成元件注入两种不同的塑料或两种不同颜色的塑料。这个程序可以令制成品有柔软的触感,并通常用于掌上型扫描器及其他 器材。多年来,公司在亚洲(除日本外)已成为一家声誉卓著的大型双色双料塑胶元件制造商。

公司其他独具特色的能力包括可以生产轻薄及耐用元件的薄壁注模(thin wall moulding),以至可以令产品表面熔接痕迹消除的修饰注模(cosmetic moulding)。

汽车部门推动增长

飞迅科技的顾客主要来自4个领域,包括汽车、电脑周边产品、医疗保健及消费产品。大型客户包括松下(Panasonic)、哈曼(Harman)、BHTC、 TRW及佳能(Canon)等。

多年来,公司在汽车内部装饰部件方面累积不少专门知识,而其业务焦点逐渐转向汽车部门。在FY15,汽车部门成为主要收入来源,占了营业额78.9%,而FY11的比率为56.1%。

汽车部门也是公司过去几年的主要增长动力,让集团的收入在FY11至FY15以5.7%年复合增长率(CAGR)增长,从1亿3,700万元增加至1亿6,800万元。在同一期间,净利跳升多倍,从110万元增加至750万元。

毛利稳定,财务强劲

在成本不断上涨的环境中,飞迅科技通过自动化及提高运作效益来不断改善及维持其毛利率(尽管泰国在FY12出现水灾,令其在泰国的工厂产量受影响)。

Fischer Tech
尽管环球经济面对不少困境,集团在1H16表现强劲,为FY16可能取得创纪录收入及净利(不包括一次性项目)奠下台阶。

此外,公司的另一项优点是可从其运作中带来正面现金流。它在过去三年连续取得正面现金流。

飞迅科技的资产负债表也十分强劲。截至2015年9月30日,它拥有2,630万元净现金,大约相等于每股0.48元及差不多相等于其5,500万元市值的一半。

可能被私有化?

飞迅科技的新加坡同行包括富裕集团及向阳科技,前者的市值为1亿4,380万元,后者为2亿1,280万元。

基于每股1.015元收盘价,12个月历来本益比及总企业价值与EBITDA(息税折旧及摊销前盈利)比分别为6.4倍及1.5倍,而业内平均(包括上述提到的三个业者)为7.7倍及2.6倍。

另一方面,由于公司与同行相比规模较少,飞迅科技是一个潜在私有化目标。收购者可能来自管理层 (公司总裁及主席合共持有超过52%股权)、创业公司(Venture Corporation)(公司最大股东之一) 或公司以外的人士。

在 2015年,业内一家规模及盈利较少的竞争者超成控股(Chosen Holdings)成功被一个私人证券基金以接近净资产值的估值私有化。以接近0.6倍股价与账面值比交易的飞迅科技如果进行类似的交易,这将意味着其目 前的股价将会上涨超过50%。话虽如此,飞迅科技最终是否会私有化难以预测。集团向来派发不错的股息,而这只股的股息获益率高达 4.9%(包括特别股息)。鉴于其产生现金的能力及处于净现金状况,似乎其派息政策得以持续。

至于风险方面,大家必须留意其流通量低、客户过于集中(最大的5名客户占了其收入的54%)及汽车业普遍放缓。

Wednesday, June 29, 2016

【马】康乐公司( Karex)依然拥有超过16%涨升空间


康乐公司(Karex)是世界最大的避孕套制造商。

事实上,康乐公司已超越了20%预期回报(年度化)。

最近重新检视这只股并发现市场对这只股有很高的期望,主要是它拥有潜在涨升空间。

依然比竞争对手超前许多

一直以来,谈到产能,康乐比其竞争对手大幅超前许多。

其产能超前其最接近的对手(世界第二大避孕套制造商)很多,最少有50%。

业内的竞争依然很激烈,但它与对手的距离,以至其努力不懈地维持及扩大产量,让它在业内稳守龙头的位置。

尽管避孕套制造业的竞争加剧,但值得注意的是竞争者似乎比较注重打造自身避孕套的品牌及营销,而康乐的焦点却放在制造及供应避孕套给品牌商家像杜蕾斯(Durex)、Trustex和One。

产品组合改善令毛利增加

公司因为产品组合改善,成功连续第六个季度取得毛利增长。

帮助毛利增加的其他因素包括原材料价格的有利走势及庞大的经济规模。

总的来说,2H16对公司来说十分有利,尤其是它添加的10亿个新产能将为盈利带来全面贡献。

此外,Medical Latex Dua SB带来的额外年产能贡献及其自身品牌制造商的分销业将为2H16盈利加分。

市场评估:拥有16%涨升空间


康乐可能遇到的毛利压力包括政府取消补贴(煤气费增加)及人力成本上涨(最低薪资及外劳税提高)。

原材料像乳胶(latex)及丁腈(nitrile)价格高涨也将会是令毛利受压的重要因素。

话虽如此,这个领域可能会提升并获得再评级,尤其是顶级手套(Top Glove Corporation)在新加坡上市。

此外,康乐向自身品牌制造发展的同时也维持其在原设备制造市场的领导地位是不容忽视的优势。

尽管其30.7倍远期本益比似乎有点昂贵,但其1.04倍的远期本益比增长(PEG)率基本上是相等于其国际同行约一半。

这可能是市场给予其合理上涨空间的原因,而如果康乐的股价真的进一步升高,将不会感到意外。

Saturday, June 4, 2016

【马】康乐(Karex)收购英国最大避孕套生产商


康乐(Karex)计划以600万英镑(3,590万令吉)收购英国一家大型独立避孕套生产商Pasante Healthcare(PH)。康乐已经同PH的多名股东签署了有条件购股协议。

公司是基于PH赚取利润的潜力(以及其他因素)而决定收购PH。后者成立已有14年,其一系列的性生活产品包括避孕套、润滑油、爱滋病病毒检测器及验孕棒等等,其历史税后盈利为7万英镑。

公司将全数以现金来偿付收购额,这笔资金是从2015年3月的私下配股活动中筹得。

启示:康乐表示,把Pasante Healthcare并入其拓展中的业务符合策略,并将对其在120多个国家的全球市场起着辅助作用,尤其将为公司在英国既有的生产服务添加产能。

Thursday, May 12, 2016

【新】南利压制金属(Nam Lee Pressed Metal Industries)是价值投资者的宝藏


南利压制金属(Nam Lee Pressed Metal Industries)以家族生意起家,专门制造镀锌家庭产品,截至4月18日,它的市值只有7,240万元。之后,集团专门为建筑物设计及制造金属产品,并成为建屋局(HDB)的合格供应商。

多年来,南利成为了一站式金属产品专门商,它所制造的产品包括门框、闸门、滑动窗、建筑用的幕墙以至货柜冷藏库的铝框。

业务平淡但有利可图

南利的业务可能平平无奇,但事实上却有利可图。虽然盈利有高有低,但公司自FY1994以来,从没有出现亏损。尽管环球金融危机来袭,它在FY09仍然有利可图,但收入下跌了30%。集团过去几年的表现不算是有声有色,但它依然稳定踏实。

SHC_8_Chart

此外,集团一向来派发不错的股息,自FY2000以来,它从没有停止过派息。公司在FY15宣布派发每股0.025元总股息(包括0.015元特别股息),意味着其获益率达到8.3%。

现金储备庞大

除了业务稳健外,其庞大的现金储备是另一个因素。截至2015年12月31日,集团的现金及现金等值物为3,750万元。从其资产负债表可以看到,公司的负债只有420万元,意味着它拥有3,330万元净现金,相等于其市值的46%或每股约0.14元。

有 些投资者可能觉得公司的现金储备波动不定,因为其在FY12末的5,280万元净现金及等值物至FY13末只剩下一半,为2,340万元。投资者或许不应 过度惊讶,净现金跌幅主要是因为应付客户所需而令资本开支提高。南利管理层在资金调动方面一向保守,资本开支的增幅大部分是利用内部资金融资。集团的现金 及现金等值物之后会慢慢补充。

接下来,公司的营运现金流可能不稳定(由于公司部分业务性质是以项目为本),但普遍来说属于健康。更重要一点是,南利的业务在过去7个财政年度里,有6个可以带来正面现金流,后者是指一家公司在作出资本投资后能够剩余额外的现金。

集中风险

虽然南利的表现可以抵御几个财政周期出现的风风雨雨,但其业务依然存在着一些风险。最值得注意的是客户集中风险,因为在FY15,其收入的61%是来自单一大客户。

有 报告指该大客户是美国United Technologies的子公司Carrier。在其年报里,南利引以为傲的是它为一名大客户提供的产品,让其成为全球唯一的货柜冷藏库铝框第三方制造 商,这里所指的大客户很有可能是Carrier。虽然公司与这名大客户合作多年,但万一合约突然中止,这将对公司盈利构成很大风险。

另一个风险是本地产业市场可能会进一步放缓,这将令建筑产品业务的需求减少,这是管理层点出的一个忧虑。其他值得关注的事情是存货及应收账,这两个项目都会因为新建筑项目而提高。

Net-net 股

经 验丰富的投资者应该对net-net投资概念并不陌生,这是被誉为价值投资之父格雷厄姆(Benjamin Graham)提出的经典价值投资概念,后者的焦点是放在公司的清盘值(liquidation value)。格雷厄姆指出,net-net公司是指其市值低于其净流动资产值(流动资产减去总负债)。
看看南利截至2015年12月31日的资产负债表,集团的净流动资产值为8,830万元,比其7,240万元市值还要大,因此它属于net-net股类别。

整体而言,南利拥有稳定的业务、庞大的现金储备及不错的股息获益率。虽然知道公司是一只net-net股是好事(基于清盘情况来衡量一家公司价值的策略),但在可见的未来,相信这个情况不会出现。因此,投资者如果觉得南利拥有潜质,在进场前应详加考量。

Tuesday, April 5, 2016

【马】丽鸿(Lay Hong)组合资以向海外拓展业务


家禽业者丽鸿(Lay Hong)已与日本NH Foods签署了一份合资协议,丽鸿将借此进军海外市场,尤其是如新加坡和日本等具有巨大潜能的国家。

在此协议下,双方将成立NHF Manufacturing(马)公司,以生产、营销、分销及销售加工肉类食品。

丽鸿将负责营运方面的事务,NH Foods则将负责销售及出口进一步加工食品的相关事宜,这些进一步加工食品将以“Nippon Nutriplus”的品牌营销到海外市场。

“Nippon Nutriplus”的产品将在丽鸿的厂房生产,因为这座厂房目前的使用率仅为60%。然而,丽鸿与NH Foods最终将为NHF Manufacturing(马)公司设立一座生产设施。

启示:上述合资将让丽鸿借助NH Foods在研发方面的专长打入海外市场,同时可令丽鸿从家禽业者转型为综合食品企业。

Wednesday, March 23, 2016

【新】胜捷企业(Centurion Corporation)在劳工紧缩下依然强劲增长


胜捷企业(Centurion Corporation)是亚洲最大的宿舍业者之一,它主要是拥有、发展及管理优良的客工宿舍(新马两地)及学生宿舍(澳洲和英国)。

公司之前的核心业务是制造光盘,但在近年把焦点完全放在客工和学生宿舍业务方面,其组合包含16所营运中的宿舍,合计拥有5万零72个床位。

劳工政策收紧不是问题

新加坡劳工部近年来十分强调精简人力,并鼓励以高科技来提高生产力。当局于2010年开始收紧劳工政策,因而把客工人数的增幅从2011年的约8万人减少至2014年的2万人。

或许有人会说,胜捷企业的核心业务前景会充满困难,由于其业务与客工人数有着直接的关系。

尽管公司可能会面对短期的挑战,但它对优良客工宿舍的长期需求保持乐观,因为新加坡政府一向来致力于为客工提供专用的良好居住环境。因此,公司通过Westlite品牌所管理的客工宿舍资产将从中受惠。

此外,公司在专用宿舍业界内享有先发优势,从其永久性宿舍的几乎100%入住率便可见一斑,而预订宿舍的客户也不少。

公司的地域市场也十分多元化,其在马来西亚的宿舍是锁定当地的制造业,尤其是非常依赖客工的跨国企业,这令公司必须添加其在大马的宿舍。

作为大马唯一一家提供专用宿舍服务的企业,胜捷企业也能凭借其建立起来的声誉及良好记录来争取新的收入来源。

新的增长动力

公司也利用其在客工住宿方面的专门知识来把业务拓展至学生宿舍领域。它收购了位于澳洲墨尔本的墨尔本皇家理工大学学生村(RMIT Village),以及分别位于英国利物浦和曼彻斯特的四所学生宿舍。

相信投资者将为公司这些学生宿舍所带来的新收入来源而感到雀跃,由于澳洲及英国的学生宿舍领域具备强大的增长潜力,因为大专教育的新生人数不断提高。

不俗的增长及毛利率

胜捷企业的FY15收入增加23.8%至1亿零450万元,核心业务的盈利提高了14.4%至3,560万元。
宿舍业务的收入及净利增长可观,并且持续增长。相关业务的收入及净利在FY11至FY15的五年年复合增长率(CAGR)分别为约50.26%及45.59%。

资料来源:胜捷企业
资料来源:胜捷企业

公司的FY15业绩显示,其毛利率保持高企,并在这些年来大幅度地提高了。FY12的毛利率为39.4%,继而激增至FY15的65.8%。净利率也不例外,FY15的净利率为亮眼的32.6%。

风险

然而,投资者或许会因胜捷企业的债务而皱眉头。为了收购和发展宿舍,公司欠下了不小的债务。其FY15的流动性贷款额为1亿3,330万元,非流动性贷款额为5亿3,830万元。

虽然公司持有的1亿3,850万元现金还算雄厚,但在与其债务相比之下,是小巫见大巫。不过,基于其债务属于分摊偿还的形式,以及其长期银行贷款的偿债期限为12年,需要再融资的可能性甚低。

目前而言,客工专用宿舍供不应求,但新马两国的经济前景每况愈下或许会令市场对胜捷企业的需求减低,并因而严重影响其业绩。

此外,客工宿舍行业有利可图也吸引了新业者入行,TTJ控股(TTJ Holdings)就是一个例子。在宿舍床位将会大幅度增加的预期下,胜捷企业的先发优势恐怕会遭削弱。

估值

胜捷企业在公布其FY15业绩的同时也宣布派发每股0.01元的末期股息,令其全年股息达到0.015元(包括0.005元的中期股息)。这意味着,其派息比率为33%,按目前的0.385元股价计算,其股息获益率为3.9%。

0.385元的股价处于其介于0.32元至0.60元之间的52周范围的低端,本益比为8.57。以0.59元的平均目标价而言,胜捷企业的上涨空间为53.25%。这只股具备庞大的价值,由于其业务的增长前景向好。

Thursday, March 10, 2016

【新】麦达斯控股(Midas)点铁成金


麦达斯控股(Midas Holdings)是一家大型铝合金挤压产品制造商,专为中国客车铁路运输提供服务。多年来,它在供应优质产品给中国客车铁路运输领域方面,建立起良好的声誉。

麦达斯参与了许多地标性项目,而其客户包括中国大型火车制造商中国中车(CRRC),以及环球三大列车制造商–阿尔斯通( Alstom Transport)、西门子(Siemens AG) 及庞巴迪(Bombardier Transportation)。

随着市场充斥着负面消息及不稳定,为何麦达斯长远来说可能会表现优于大市,以及一些我们需要注意的事项。

行业优势

近年来,中国城市化的进展可说是一日千里,而从农村迁徙至城镇的人口日渐增多,而他们大都依靠铁路运输。中国政府多项举措及政策也加快这些进程。

对麦达斯来说,中国依然拥有许多长期发展机会,而政府的焦点是放在增强经济。就好像在2016年开展的第13个五年计划,城市铁路运输及公私机构合作均是重点发展,从2016年至2020年,每年平均投资额预计达到7,010亿人民币。

另一个受到环球注意的重点项目名为“一带一路”,这个项目主要是通过建设基础设施、增加文化交流及开拓贸易来增强欧亚国家的连系及合作。

从政府大力投资来扩展国内铁路基建及在国际间与多国合作的层面来看,业内商家及铁路设备供应商如麦达斯应可从行业的乐观发展中大受裨益。

FY15 业绩高于预期

麦达斯在2016年2月29日公布了不错的FY15业绩。

FY15收入从去年的13亿1,790万人民币上升了14.7%至15亿1,200万人民币,主要因为其核心铝金属挤压产品业务的收入增加了大约15.9%。集团在洛阳的新厂房于2Q15开张,并在3Q15开始获利,在业务量增加下,对集团的贡献也提高。

集团在CRRC南京铺镇城轨车辆(NRPT)的32.5% 股权也为其带来稳健的收入来源。NRPT主要从事地铁列车的发展、制造及销售。

NPRT在FY15为集团带来约3,170万人民币贡献,由于NPRT是中国四家获准组装地铁列车的公司之一,它拥有100亿人民币订单。随着国内对地铁车厢的强烈需求,预期NRPT的贡献将持续增长。

除了依赖政府对铁路的发展外,麦达斯也购入从事铁路业务以外的新子公司,目的是减少对铁路业的依靠。

为多元发展作出新投资

集团在2012年与吉林开通工程签订框架协议,投资于吉林麦达斯轻合金,标志着集团向高精密、高规格铝合金板及铝卷进军。

吉林麦达斯轻合金制造的产品不单只可以应用于铁路业,也适用于其他工业,包括宇航、航空及货柜等,让集团可以扩大目前业务的同时,也可以提供更多产品种类。

在签订协议时,吉林麦达斯轻合金是集团的全资子公司,注册资本为3,000万美元。在协议下,吉林开通将投资4,500万美元来取得45%股权,而集团将把其在吉林麦达斯轻合金的股本贡献从3,000万美元增加至5,500万美元,来让其取得55%股权。

吉林麦达斯轻合金新厂房的总投资额约为17亿9,000万人民币,主要是由1亿美元注册资本及金融机构贷款来融资。

投资者必须注意,吉林麦达斯轻合金的厂房最近落成,目前依然在试产阶段。管理层预期厂房在2016年开始全面运作,并在接下来的季度为集团提供贡献。

可是,由于庞大的投资额主要是来自股本贡献及金融机构贷款,许多投资者可能感到不安。

主要风险

随着集团大力投资来扩大铝合金挤压产品的产能及进军生产铝板及铝卷新业务,而这些投资大部分是由债务融资,因此集团的FY15净负债比达到0.9倍。

在FY15业绩看到,集团的流动债务为20亿7,000万人民币,非流动债务为17亿5,000万人民币。总债务达到38亿人民币。此外,投资者也必须注意其融资成本,在FY15达到1亿3,900万人民币,相等于毛利的34.2%。

还有,麦达斯的盈利在很大程度上是依靠铁路业,尤其是中国高速铁路。集团99.2%收入是来自铝合金挤压产品,而其中81.2%是来自运输业。集团对铁路业十分倚重,但过去两年它获得的合约减少,这可能说明了为何其股价表现在这段期间没有起色。

尽管麦达斯投资新业务来减低对铁路业的依赖,正如它在吉林麦达斯轻合金的投资,但其毛利将会减少,因为吉林麦达斯轻合金制造的铝板及铝卷对其他工业来说是原材料,毛利相对挤压产品来说较低。

估值

麦达斯在FY15总共派发每股0.5分股息,派息率为48.7%。集团近年来也持续派息。基于每股0.28元收盘价,其获益率为1.78。

由于其身处的行业甚为乐观,因为中国政府扩大铁路建设而作出重大投资,而从集团往绩中可以看到,其60%项目是来自政府合约,以至集团努力作出多元发展来减少对铁路业的依赖,预期麦达斯长远来说,表现可能优于市场。

市 场给予麦达斯的平均目标价为0.35元,意味着它拥有不少上涨空间,而由于其两个新厂房已落成,市场普遍对麦达斯看好。预期如果麦达斯接下来公布新业 务带来乐观的成绩,麦达斯的评级将获得向上调整。可是,投资者必须留意公司的负债情况;公司如何应付债务及新业务的毛利等因素。

Thursday, March 3, 2016

【马】合成(Hap Seng Consolidated)脱售部份商用汽车业务来集资收购瓷砖生产商


合成(Hap Seng Consolidated)建议以3亿8,250万令吉把其在商用汽车业务Hap Seng Commercial Vehicle公司(HSCV)的51%股份脱售,从而为耗资3亿8,000万令吉的马赛克和瓷砖生产业务收购计划融资。

HSCV售股协议也附带一项为期五年的售股期权,让公司能以3亿6,750万令吉把其余的49%股份脱售。

另外,公司为全面收购住宅与商业建筑陶瓷墙砖和地砖生产商Malaysian Mosaics而签署了售股协议。

启示:公司表示,脱售部份的商用汽车业务单位将带来“可观”的收益,同时亦能继续涉足于相关领域。此外,收购瓷砖生产商是为其建材业务添加辅助效益。

Tuesday, February 2, 2016

【马】康乐(Karex)以550万令吉收购美国避孕套制造商


避孕套制造商康乐(Karex)的全资子公司Karex Holdings与定制避孕套制造商TheyFit签署了一份资产购买协议,将以130万美元(550万令吉)收购后者的知识产权及美国食品药品监督管理局(FDA)的批文认证。

康乐表示,TheyFit避孕套目前是全球唯一的定制避孕套,TheyFit的知识产权、专利权和FDA批文认证将让康乐受惠于TheyFit的平台。

TheyFit的产品透过其英国和欧洲的分销商在28个欧盟国家销售。该公司也拥有全球零售网络平台,而它最近进驻美国市场。

启示:康乐认为,上述收购计划将辅助其既有自家品牌的产品,并且扩大产品种类,FDA批文认证则将帮助康乐在美国与全球市场营销其新的定制避孕套,进一步增加其市场份额。这项交易预计将于2016年1月底之前完成。

Tuesday, January 12, 2016

【国际】投资者应将Skechers纳入投资组合的5个原因


斯凯奇(Skechers)在2015年取代阿迪达斯(Adidas)成为美国第二大运动鞋品牌,但其市值仅为50亿美元,远不及第一大品牌耐克(Nike)的1,100亿美元。

然而,以难度而论,一家大型企业要持续取得增长并不容易,一家公司要逐步发展成大型企业,相对而言却没那么困难。这正是斯凯奇比耐克值得投资的原因。

斯凯奇的鞋子如今越来越受欢迎,在本地也是如此。当你走在一些中年女士的身后时,不妨留意一下她们穿的是哪个牌子的鞋子,因为她们穿的可能就是斯凯奇的步行鞋。

以下为投资者应将斯凯奇纳入投资组合的5个原因。

1. 公司的股价因表现不达标而调整

公司在2015年10月份公布的第三季业绩不及分析师的预测。然而,除了斯凯奇之外,这个季度也有不少企业的股价因为业绩不达标而下跌。在斯凯奇发 布3Q15盈利的同一天,零售业者V.F. Corp所发布的业绩也不及市场预测,它当时表示,零售业出现了全面放缓的情况。零售业者的股票因此而下跌。在公布业绩后的不到两个星期内,斯凯奇的股价 从52周高位下跌了超过42%。

但只要我们仔细分析,就会发现斯凯奇是一家值得投资的公司。虽然美国的零售业表现不甚理想,但公司的国际业务持续成长。公司在证监会的文件显示它有四大业务部门:国内批发、国际批发、零售销售(国内与国际)及电子商务。

值得注意的是,虽然其国内批发业务的销售额与2Q15相比减少了约11.4%,但国际业务的表现却相当不错,令3Q15的整体销售数据超越2Q15和3Q14。

Skechers1

目前,国际批发业务为公司带来了37.3%的收入。斯凯奇目前正大举进军中国、巴西、印度和其他新兴市场。从公司的业绩报告及证监会的文件可得知, 在2014年,其在中国的销售额带来了将近9,000万美元的营业额,中国因此成为其最大的单一国际市场。其在中国市场取得的3Q15销售额增长为 175%,高于业界的增长数据,表现也比大部份竞争对手来得好。

身为投资者,我们当然希望看到公司的销量及销售额有所增加。公司的国内批发业务在3Q15调高了每双鞋的平均售价,但其单位销售量仍增加了4.6%,这显示其产品组合佳,以及产品受到消费者喜爱。

2. 诉讼费的影响被夸大

公司在发布3Q15盈利时提到它必须支付一笔500万美元的诉讼费。虽然这不是一个经常项目,但差不多是其3Q15净利的10%。此外,公司当时也表示,它已为判决作590万美元的拨备。投资者因此不看好其股票。

耐克旗下的匡威(Converse)是针对其Chuck Taylor品牌而提控斯凯奇。斯凯奇于2015年11月19日宣布它胜诉,其股价在同一天上涨了3.9%。

3. 星战主题产品及黑色星期五的销售额

最新一集的《星际大战》(Star Wars)电影是去年底非看不可的影片,而这部片子也为斯凯奇带来了商机。由于斯凯奇与迪士尼(Disney)签署了授权协议,因此它可推出星战主题的鞋子。

自夏天后的开学季节以来,斯凯奇就针对儿童市场进行了许多宣传活动,包括请到唱红动画《Frozen》主题曲的歌手Demi Lovato促销其产品。基于《星战》电影在最近上映,目前也是佳节购物季节,其星战主题产品的销售数字值得留意。

如果你有在“黑色星期五(Black Friday)”购物的话,那你应该知道这对零售业者来说是相当重要的一天。斯凯奇的其中一名创办人兼主席迈克·格林伯格(Michael Greenberg)在12月初受访时曾表示,公司在黑色星期五取得的销售额“相当不错”,十月份的出货量在之前放缓后迅速回升。

基于星战主题产品有望使销量增加,其在黑色星期五取得的销售额也不错,公司的收入预料将会增加。

4. 营运数据特出

公司良好的营运数据展现了其实力。其销售增长在过去两年大幅提高,2年的年复合增长率(CAGR)为23.4%。

其毛利率在过去几年也一直保持在接近44-45%的水平。这也反映出了公司的定价能力,以及其产品的受欢迎程度。

公司的净利在过去两年大幅增加,2年的CAGR将近300%(之前的基数低)。

公司目前的股本回报率(FY14)为13.8%,远高于FY12的1.1%。
其借贷水平也保持良好,杠杆水平仅为1.3%。

5. 估值具吸引力

资料来源:彭博社(截至2015年12月24日)
资料来源:彭博社

公司的股票目前是以14.77倍的本益比交易,低于业内平均的22.31倍,与同行业者相比较具吸引力。

截至9M15,公司的每股盈利(EPS)为1.33美元,3Q15的EPS为0.44美元。

分析师预测公司的FY15每股盈利将为1.55美元。换句话说,其4Q15的EPS只需要有0.22美元,就能达到分析师的预测。从上述各项利好因素来看,公司要在第四季取得0.22美元的EPS并不难。这将使其FY15的EPS达到1.63美元。

以1.63美元的EPS及22.31倍的平均远期本益比计算,公司的股价有望上涨至36.37美元(潜在涨幅约为18.6%)。

然而,各分析机构的目标价中位数为42.29美元,以及其潜在涨幅为37.9%。

Thursday, October 8, 2015

【马】丽鸿拟进行跨领域拓展计划


在全利资源(QL Resources)脱售所持有的38.6%丽鸿(Lay Hong)股权的仅仅三个星期之后,丽鸿宣布它正与一些潜在外国投资者洽商,并预计将在一个月内完成协商工作。

丽鸿正计划组合资,以在海外投资于综合牲畜业务。知情人士指出,新的策略股东将可能是印尼一家大型财团。

知情人士表示,印尼的潜在伙伴正寻求与丽鸿合作,在印尼联合生产鸡蛋,而它计划持有丽鸿15%至20%的股份。

启示:丽鸿表示,与外国的策略伙伴合作将能让丽鸿快速增长,并在马来西亚以外的地域拓展业务。市场观察家说,印尼的家禽业具有庞大潜力。据了解,外国投资方将负责大部分的资本开支,丽鸿则提供专门知识。

Monday, September 28, 2015

【新】鸿通电子控股: 估值不高,股息获益率达到8.8%


鸿通电子控股(Valuetronics Holdings)的总部设在香港,它是一家综合电子制造服务提供商,它制造的产品包括发光二极管(LED)及准确度极高的全球定位系统(GPS)。

工商业电子业务将推动增长

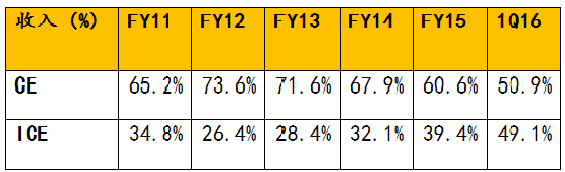
公司的业务大致上可分为消费电子业务(CE)及工商业电子业务(ICE),而CE是公司的主要收入来源。

可是,较高毛利的ICE业务变得越来越重要,由于主要销售LED照明的CE业务遇上逆风,包括需求放缓及较便宜的中国产品为价格带来压力。

资料来源:公司年报
资料来源:公司年报

ICE业务的强劲增长 (FY15: 22.6 %)预期将为CE业务的跌势带来缓冲。此外,整体毛利预期将获改善,因为ICE的毛利是高于CE的毛利一倍 (ICE: 18.8 %, CE: 9.8 %)。

投资者也可从美国的复苏中受惠,鉴于公司在美国的销售额占了其FY15收入的47.6%。随着美国经济逐渐好转,预期公司的销售额也跟着提高。

零负债、现金充裕、强大现金流

查看公司的资产负债表会马上发现两个重点,就是截至2015年6月30日,公司没有负债及拥有5亿3,440万港元现金 (约为9,690万元)。

公司过去10年的资产负债表持续表现强劲,现金数目一直高于总负债,而且债务向来不高或是零负债。

在过去的5个财政年度里,公司的净利稳定增加,除了在FY13,因为当年为了终止授权业务而蒙受2,360万港元开支,令净利下跌。

在现金流方面,公司的记录也令人鼓舞。除了不断从营运中取得正面现金流,其自由现金流(公司盈利能力的重要指标)在过去4年也处于正数(事实上,公司在过去10年内,有7年的自由现金流是处于正数)。

估值不高

基于2015年9月18日的0.41元收盘价,公司的市值为1亿5,590万元,而超过半数是受到现金支持。

FY15(最新的整个财政年度)的本益比为5.7倍,比其同行的平均12.3倍为低。如果不包含现金,公司的股票是以2.2倍本益比交易,让其成为低值珍宝。

资料来源: 公司年报,  * 基于9月18日的收盘价
资料来源: 公司年报, * 基于9月18日的收盘价

除了估值不高外,8.8%的获益率 (基于FY14的0.20港元派息及0.04港元特别股息) 令鸿通电子的股票似乎更具吸引力。

公司自2007年上市便每年派发股息。在2014年,公司定立了正式派息政策,每年把30%至50%盈利派作股息给股东。再加上公司的强大现金流,将有助公司维持派息。鸿通电子也应该是不错的派息股。

Wednesday, September 23, 2015

【马】全利6059万沽清丽鸿


全利资源(QL,7084,主板消费产品股)以6059万385令吉,脱售丽鸿(LAYHONG,9385,主板消费产品股)所有股权。

文告指出,全利资源今日在场外以每股3.05令吉的价格,脱售了丽鸿的1986万5700股,相等于38.63%股权。

由于全利资源并没有派代表入驻丽鸿董事部,而无法影响后者的企业发展方针,因此,公司决定脱售这批股权,来取得投资收益。

获利1887万
根据每股3.05令吉售价,以及截至目前的4171万6529令吉投资成本,全利资源可在这宗交易中,获利1887万3856令吉。

其中,1015万和834万7000令吉的收入,将分别计入2012财年与2015财年账目;剩余的37万6856令吉,将纳入现财年财报。

早前,因全利资源执行董事谢木辉,无法继续连任丽鸿董事,全利资源为保护本身作为大股东的利益,因而建议以每股3.50令吉,献购丽鸿剩余股权。

然而,全利资源两度延长献议期限,在最后的期限截止后,仅取得丽鸿的39.92%股权,未达50%门槛,献购以失败告终。


Friday, September 18, 2015

【马】沽清丽鸿赚1887万 全利拓展等并购良机


全利资源(QL,7084,主板消费产品股)沽清丽鸿(LAYHONG,9385,主板消费产品股)股权,将入账1887万令吉,并称现在处于“拓展模式”,不排除在良机出现时展开并购活动。

由于无法在丽鸿董事部取得一席之位,全利资源上周五,以每股3.05令吉,脱售在丽鸿的38.63%股权。
上述交易总值额为6060万令吉,脱售收益约达1887万令吉;其中,1020万令吉已在2012财年时入账,而830万令吉也已计算在2015财年中。

至于剩余的40万令吉,则会在2016财年入账。

全利资源执行董事谢木辉回应询问时说,除了无法获得董事席位,脱售丽鸿也是公司实现投资,保障自身和股东权益的策略。

“我们在对的价格良机售股,实现1887万令吉的投资收益。”

他表示,脱售所得将用在营运资本和资本开销上。

询及是否有展开另一轮并购的打算,他表示,全利资源正处于拓展的模式,只要有机会,且能带来良好的协同效应,不排除评估并购的可能。

仅贡献3%净利 售股影响微
马银行投行正面看待脱售,因无法委任代表进入丽鸿董事部,是全利资源的风险,而且丽鸿带来的财务贡献也不大。

早前,丽鸿的9名董事中,只有一位是全利资源的代表。

基于丽鸿仅贡献2015财年的3%净利,因此分析员相信,脱售对财务影响不大。正面来看,脱售所得可分配给核心业务。

分析员维持财测不变,认为估值合理,与国内消费领域的2016年本益比21倍相符。

脱售所得回酬率45%
肯纳格研究表示,在5年以上的投资期内,上述脱售收益相等于是45.2%投资回酬。

虽然沽清股权,但双方仍维持生意伙伴的关系,交易额约为5000万令吉。

分析员表示,全利未来2年净利增长,将保持在7.8%和11.5%的健康水平,由抵御能力稳健的产品所主导,因密封食物市场受疲弱的消费情绪影响较轻。


全利资源表示,脱售股权是因为无法在丽鸿董事部取得一席之位,无法影响后者的营运方针。

全利资源是在去年9月,以每股3.50令吉,向丽鸿提出全购献议。随后在12月时,全利资源额外收购了丽鸿的11.8%股权。

全购计划最终因持股比例未达50%,而宣告失败。


Wednesday, August 19, 2015

【新】麦达斯控股赢得三份总值9,460万人民币的合约


麦达斯控股(Midas Holdings)的子公司吉林麦达斯铝业(Jilin Midas Aluminium Industries)赢得总值9,460万人民币的三份合约,将为中国地铁服务提供铝合金车壳。

第一份合约价值3,820万人民币,是由北车长春轨道客车(CNR Changchun Railway Vehicle)所颁发,涉及为深圳地铁9号线提供地铁列车。

另外两份合约是来自联号企业南京南车浦镇城轨车辆(Nanjing SR Puzhen Rail Transport),它们分别价值3,270万人民币和2,370万人民币,是为合肥市轨道交通1号线及苏州市轨道交通4号线服务。

这些合约定于今、明两年交货。

没事无聊

跨别2年,终于让我用回这个blogger,其实也是没有再log in了。 现在那么多社交app, 应该也没有人会来看blog的了。。 今天就突发其想,就想看看自己以前的资料。。 怎么知道还能edit?? 其实也不知道为什么block我,我又没有放广告赚钱。 就纯属个人...