Showing posts with label PBBANK 大众银行. Show all posts

Friday, April 27, 2018

【马】大众银行16 个重点


大众银行(Public Bank (Bursa: 1295))是马来西亚第三大银行。它的市值为786亿2,000万令吉。


大众银行迄今的重要成就及未来展望。

重要成就


1. 过去10年,大众银行的贷款(loans)、预付款(advances)及融资资产(financing asset)是以13.45% 年复合增长率(CAGR)增长,从2006年的827亿9,000万令吉增加至2,924亿3,000万令吉,由于在这段期间,主要贷款业务像住宅与非住宅产业、汽车贷款、以至营运资金贷款等取得增长。

Publicbank A


2. 大众银行报净利息收入(net interest income)在过去10年以9.20% CAGR增长,从2006年的28亿7,000万令吉增加至2016年的69亿2,000万令吉。原因是在同一期间大众银行在贷款、预付款及融资资产的增幅超过其净息差(net interest margins)的轻微降幅。


Publicbank B

3. 大众银行的全资子公司大众信托基金(Public Mutual)是马来西亚单位信托业中的市场领导者,占了零售市场的45.8%份额。过去10年,大众信托基金把其基金的数目增多,而其管理资产额(AUM)总值从2006年的161亿9,000万令吉增加至2016年的702亿9,000万令吉。

因此,大众信托基金的营运收入及税前盈利分别从2006年的2亿4,450万令吉及9,730万令吉增加至2016年的9亿6,750万令吉及5亿7,290万令吉。

publicbank C


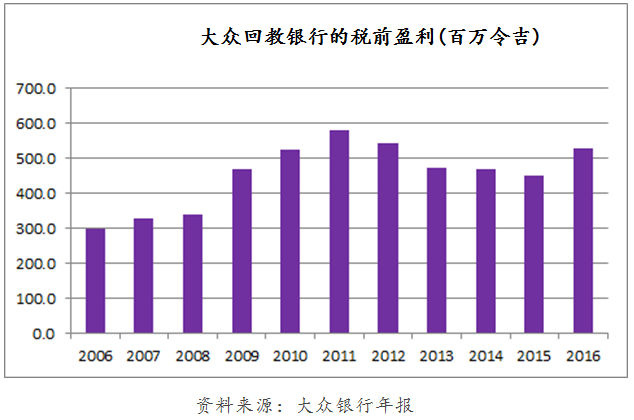
4. 大众银行的另一间全资子公司大众回教银行(Public Islamic Bank)在过去10年的税前盈利以5.82%年复合增长率增长,从2006年的3亿零30万令吉增加至2016年的5亿2,870万令吉。

大众银行其他部门的盈利增长比较稳定,但大众回教银行从2011年至2015年的税前盈利持续走低,从5亿8,100万令吉跌至4亿5,010万令吉,原因是在这段期间融资成本的增幅超过大众回教银行在总融资资产的增幅。
publicbank D

5. 大众银行在2007年11月7日与ING保险签订了10年独家分销协议,为在马来西亚及香港提供人寿、健康及投资相关保险产品。这个银行保险分销协议在2008年1月1日起生效。之后大众银行的国内年度新保费从2008年的5,380万令吉增加至2016年的2亿2,460万令吉。

publicbank E

6. 大众银行的区域业务包括香港、柬埔寨、越南、寮国及斯里兰卡等五个国家。目前,香港及柬埔寨依然是大众银行国际业务的最大贡献者。这个部门在2007年至2009年因为环球金融危机蒙亏,之后,以14.55% CAGR增长,从2009年的2亿3,990万令吉提高至2016年的6亿2,070万令吉。

Public Bank F

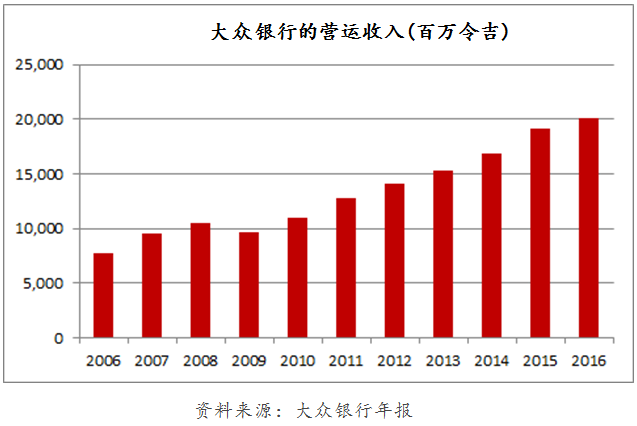
7. 因此,过去10年,大众银行报营运收入取得10.06% CAGR增长,从2006年的77亿1,000万令吉增加至2016年的201亿令吉,这是直接受到净利息收入及大众信托基金、大众回教银行、银行保险业务与国际业务的营运收入稳定增长所带动。
publicbank G

8. 过去10年,大众银行的贷款、预付款及融资资产质素有所改善,从其总减值贷款比率(gross impaired loan ratio)由2006年的1.87%减低至2016年的0.50%便可见一斑,后者是国内银行业的最低水平。

publicbank H

9. 过去10年,大众银行维持其成本收入比率(cost-to-income ratio)在30%至35%。2016年的成本收入比率为32.3%,很明显,这个数字比业内的平均45.8%来得低,而且是同行中最低,原因是大众银行在其所有业务采取严格的成本管理措施。

10. 因此,大众银行过去10年的股东盈利取得11.67% CAGR增长,从2006年的17亿3,000万令吉增加至2016年的52亿1,000万令吉,原因是在这段期间,集团的营运收入持续增长及成本收入比率维持稳定。

Publicbank I

11.大众银行过去3年的股本回报率(ROE)为15%至16% 。2014年至2016年的ROE较2007年至2013年(在20%以上)为低,尽管股东盈利在过去3年持续增长,原因是大众银行在2014年发附加股,为了增加资本来符合即将实施的巴塞尔协议III(Basel III)。

publicbank J

12. 过去10年,大众银行的派息以4.37% CAGR 增长,所派发的股息从2006年的14亿6,000万令吉增加至2016年的22亿4,000万令吉。很明显,股息的增幅未能跟上股东盈利的增长步伐。

因此,大众银行过去5年 (2012-2016)的派息率比2007-2011为低。从2012年至2016年,大众银行每年的派息率维持在40%至 50%,换句话说,每100令吉股东盈利,平均派发的股息为40令吉至50令吉。

publicbank K

13.大众银行报1Q17的总资本率为15.2%,比马来西亚国家银行设定的9.25%比率为高。

14. 大众银行报1Q17的贷款亏损覆盖率为104.0%,目前比国家银行于2016年为业内设定的96.3%平均比率为高,这意味着,大众银行预备足够资金来覆盖不良贷款。

publicbank L

展望未来


15. 大众银行为2017年公布了6个关键绩效指标,包括:

publicbank M

16. 为达到2017年设定的目标,大众银行把战略焦点放在以下几方面:
• 贷款业务。 大众银行的消费贷款将着重住宅与非住宅物业及汽车贷款,也会继续渗透中小型企业融资。
• 存款业务。大众银行将会在存款增长及融资成本之间取得平衡。
• 非利息收入。大众银行将扩大其收费收入,包括单位信托基金、银行保险、信用卡业务、现金管理服务、汇款业务及贸易融资。
• 国际业务。大众银行收购了越南大众银行余下的50%股权,从2016年4月1日起,后者由大众银行全权拥有。越南大众银行在2017年将会扩大业务,目标是在越南开设6间新分行。

总结

大众银行过去10年在维持资产质素以及在营运收入与股东盈利增长方面取得佳绩。
大众银行报1Q17股东盈利为12亿5,000万令吉,这是一个好的开始。展望未来,大众银行承诺将致力维持贷款、预付款与融资资产的增长与质素;推动非利息收入增长;维持一个健康的融资架构;以及提高生产力与成本效益来达到设定的目标。

Friday, February 10, 2017

【马】大众银行FY16收入突破200亿令吉关卡


大众银行(Public Bank)报FY16收入突破200亿令吉的关卡,由于利息收入及费用与佣金收入持续取得增长。

本财年的净利增加2.9%至52亿令吉。公司宣布派发每股0.32令吉的股息,全年股息合计为0.58令吉。

4Q16的盈利微跌至15亿令吉,收入则上升至51亿令吉。

截至2016年底的贷款额增加7.5%至2,940亿令吉,客户存款增长2.9%至3,100亿令吉。贬值贷款所占比率保持在偏低的0.5%。

启示:零售银行业务将依旧是大众银行的业务焦点,公司也将致力于房屋和汽车贷款及中小型企业贷款等服务。

Friday, October 21, 2016

【马】大众银行3Q16净利上升3%


大众银行(Public Bank)报3Q16净利上升3.1%至12亿4,000万令吉,由于净利息收入增加及回教银行业务的贡献提高。

贷款及客户存款都持续取得稳健增长,资产素质也保持良好。总贷款额增长7.2%(年度化增长率)至2,880亿令吉。

放贷活动的动力是来自房屋和汽车贷款,以及中小企业贷款。

九个月的净利增长4.3%至37亿令吉,由于贷款及客户存款都持续取得稳健增长,资产素质也保持良好。

启示:展望未来,大众银行将继续致力于通过其网络优势来提高收费收入。公司的单位信托部门Public Mutual依旧是收费收入的主要来源,它所管理的基金有133个,总资产值为701亿令吉,占大马零售单位信托领域的49.5%市场份额。

Friday, July 29, 2016

【马】大眾銀行推介銀聯卡


大眾銀行(PBBANK,1295,主要板金融)與銀聯國際簽署協議,合作發行大眾銀聯時尚轉賬卡,成為首家在我國發行銀聯卡的本地銀行。

根據文告,大眾銀聯時尚轉賬卡的推出是為了迎合顧客或商人,特別是常飛旅客的需求,提供以卡付款的便利。此卡可在160個國家使用,因此鼓勵本地客戶、外籍人士與交換學生申請。

在我國,本地及海外發行的銀聯卡可在80%的自動出納機使用,超過60%的商家亦接受以銀聯卡付款。

鄭亞歷指出:“作為大馬首家推出銀聯卡的本地銀行,再次印證了我們重視提升及改善核心零售業務,加強顧客體驗的決心。”

是項合作協議是由大眾銀行董事經理兼總執行長丹斯里鄭亞歷與銀聯國際總執行長蔡劍波共同簽署;列席者包括大眾銀行副總執行長拿督鄭國謙和銀聯國際東南亞代表處總經理楊文匯。

Wednesday, June 15, 2016

【理】1000股變RM380萬 看大眾銀行學理財


“1000股變384萬令吉?如果我是大眾銀行股東就發達了!”

是的,可惜這個世界真的沒有“如果”這回事……

大眾銀行(PBBANK,1295,主要板金融)董事經理兼總執行長丹斯里鄭亞歷在今年3月底常年股東大會上指出,如果大眾銀行散戶于1967年買進大眾銀行1000股,歷經50年由始至終未曾脫手,到了2015年,當年的1000股已擁有276萬令吉同等的股票資產值。

若加上總股息108萬令吉,總價值相等于384萬令吉或等于約19%複合年均總回酬。

大眾銀行于1967年4月份掛牌上市,上市當日閉市價為1.21令吉。換句話說,若在當時以每股1.21令吉買進1000股,當年投資成本為1210令吉。

到底當年的1210令吉,納入通脹因素后等于現今的多少錢?如果當年把1210令吉存進銀行定期存款,複利的效果有多大?這班飛機錯過了,還可以找到第二個像大眾銀行股票這樣的投資好康頭嗎?

以3個月定存利息為例,假設1年定存是差不多同樣利率來粗略計算,在過去50年定存利息平均也只不過是5.17%。

如果1967年當時投入1210令吉在定存,估計將在今年取得1萬4865令吉43仙。

即使定存利率在以前與現在利率相比下,可算得上相當高,但投資股票,有如投資該股票的生意一樣。

“生意將隨著經濟環境及通脹一起成長,通脹高或經濟不景時,利息利率也許不能夠為存款者提供抵禦通脹對財富的侵蝕。但企業卻可把成本或價格提高來保持盈利,所以投資股票在長遠的投資期限,幾乎可為投資者提供比定存利息更好的回報。”

因此,以定存為投資核心資產的存款者,比起投資股票的投資者相比,前者肯定會持有較少錢。

存款僅保本非投資
站在理財角度,銀行存款其實是讓我們保本,以及適合短期(3個月到一兩年)投資期限的人或目標。基于通脹關係,購買力日漸降低,因此財務的長期目標還是需轉移至現金以外的資產為妙。

如果用近50年的年限來看待,靠單一投資項目獲利並非件容易的事。

股市確實存在著一些如大眾銀行般可長期持有的股票。但緊記,是否能做到如大眾銀行般業務持續10年、50年,並長期保持介于18%至19%之間的回酬?這確實需要長期適當規劃與管理,所以別沉迷于單一項目。

但從理財角度,別讓自己陷入“投資項目與工具”中,因為將眼光鎖定在回報率時,我們將在少了實際基礎投資功課下輕易“迷上”投資項目。

讓你賺19%
也可能讓你虧19%

所謂“高風險高回酬”,投資回酬與風險成對比,潛在提供19%回酬的股票,也可能讓你虧損19%!

投資股票的基本是,投資者投資在某間公司的生意,業績及行業前景,所以投資者必須確定瞭解某個行業,然后在參與投資后,繼續監管所投資的公司的業績表現,以及所面對的競爭,來決定前景是否還是如舊。

如果管理層及業績表現都不理想,那么投資者就必須決定自己接下來的投資動作及應變。說到底,投資不可能是一時間的事,投資者應該做的事並非把資本投進去后就結束,而是必須長期定時做監管工作。

投資應該以個人的財務或人生目標為本,做好資產分配,再以投資組合方式來投資,減低投資虧損的風險,達到穩定性的成長。

儘管大眾銀行持續為股東增值深具吸引力,但該銀行在過去50年提供的回酬確實振奮人心,但實際上持票長達50年的人並不多,且在50年期間需要動用到投資資金的機會也相當高。

與其苦惱什么投資提供高回酬,或盲目高風險著重在單一投資工具,應該分散風險,同時參與多項投資工具。

武吉免登房產
回酬同樣驚人

除了股市,房地產業其實也存在著創造相關水平回報率的可能性。

若我們認真看待50年前吉隆坡市中心,如武吉免登(Bukit Bintang)的房地產如今的回報率也相當驚人!

至于無法長期管理與規劃股票或則房產者,可通過財務規劃師,協助在信托基金等投資產品享有資本市場(股票與房產)的回報率。同時一些衍生金融產品等,也可能創造高回報率。

馬銀行或可較勁
對于大眾銀行的亮眼成績,到底國內哪家銀行的回酬得以和大眾銀行較勁?

以49年穩定派息與增值,除大眾銀行外,其他銀行股尚未有這般戰績。不過,如果以派息及這幾年的趨勢來看,國內銀行龍頭馬銀行(MAYBANK,1155,主要板金融)也表現不俗。

總結:分散多元投資才是上策
以大眾銀行的回酬數字看來,確實很吸睛,只是此等投資與回酬的機會是可遇不可求的。

投資總會有風險,更不可能保證穩賺不賠;有些投資可取得爆炸性回酬、有些平穩成長,增幅或不理想,有些甚至是虧損。

不過,投資者往往一味只想追求高回酬,卻忽略了這“高回酬”的背后總是伴隨著“高風險”的原理。

與其探索高回酬的投資機會,更應該回到理財的最終原則和目標,即分散和多元化投資,分配和規劃投資組合才是上上策!

Wednesday, May 11, 2016

【马】大众银行(Public Bank)1Q16盈利上升5%


大众银行(Public Bank)报1Q16盈利上升5%至12亿2,980万令吉,由于贷款和存款增长保持健康,加上资产素质也保持良好。营运收入增加9.5%至50亿3,760万令吉。

净利息收入提高9.8%至1亿5,050万令吉,非利息收入增加12.4%至6,540万令吉。国内贷款和存款的年度化增长率分别为9%和10.9%。

展望未来,公司表示将继续专注于推动核心零售银行服务及融资服务业务的自然增长,并将通过其著名的品牌、广大的分行网络及客户服务来达到目标。

启示:艾芬黄氏资本(Affin Hwang Capital)指出,大众银行的1Q16业绩与其预期及市场预期都相符。因此,艾芬黄氏维持对大众银行的买入建议,12个月目标价为21.80令吉,股价与账面值比为2.5比1。

Friday, February 5, 2016

【马】大众银行(Public Bank)FY15净利增加12%


大众银行(Public Bank)报FY15净利增加12%至51亿令吉,主要是因拨回贷款贬值准备金、净利息收入提高及其他营运收入增加。

贷款毛额增长11.6%至2,734亿令吉,因为产业融资、汽车贷款及中小型企业贷款均提高。

公司宣布派发每股0.32令吉的股息。全年股息合计为21亿6,000万令吉,相等于净利的42.7%。

启示:展望未来,大众银行预期全球经济将在2016年复苏,并以平缓的步伐前进,由于各区域及大型经济体的增长步伐不一。公司核心的零售银行和融资业务将继续实行自然增长策略。公司也将维持保守的放贷政策,以及秉持良好的企业治理方式。

Tuesday, August 4, 2015

【马】净利扬13% 派息24仙 大众银行次季赚12亿


贷款和存款表现提升、加上稳健资产表现,大众银行(PPBANK,1295,主板金融股)截至6月30日次季净利和营业额,均按年增长超过13%。

这是自2009年第二季,连续第25个季度保持按年提升表现。

大众银行次季净利从去年同期的10亿5639万令吉,增加13.29%,至11亿9681万令吉。

而营业额也从去年的40亿5910万令吉,提升16.72%,至47亿3767万令吉。

另外上半年的表现也是亮眼,净利从去年同期的20亿7332万令吉,增加14.23%,至23亿6832万令吉。

半年营业额也从去年同期的80亿747万,上涨16.62%,至93亿3798万令吉。

股价涨0.21%
另外,大众银行业也宣布,为截至12月31日财年,派发总值9亿2680万令吉,或每股24仙的首次单层中期股息。

根据文告,这批股息的除权日为8月12日,并于8月24日派发。

大众银行周四收报18.88令吉,上涨4仙或0.21%,成交量为546万5600股。

存贷款齐扬 资产素质稳健
大众银行创办人兼主席丹斯里郑鸿标在文告中指出,该季净利增长表现仰赖于贷款和存款表现,以及稳健的资产素质。

尽管在上半年面对全球经济的不稳定以及国内种种因素,营运环境充满挑战,然而上半年的贷款业务则按年提升11.2%,贷款额增加至2588亿令吉。

此外,大众银行客户存款额按年提高13.6%,截至6月30日录得2953亿令吉存款额;由此,该银行能保持稳健的贷款对存款比率,达87%。

郑鸿标提到,“在国内银行领域中,大众银行依旧保持高成本效率以及收益,这反映在17.2%的净资产收益率表现上。”

在次季中,该银行的减值贷款比率(impaired loan ratio)为0.54%;成本收入比是31.1%,低于国内银行平均水平45.5%。

非净利收入方面,大众银行在上半年取得15.3%提升,归功于在信托基金、外汇相关交易、以及交易银行服务的收入增加。

净利息赚幅受压
郑鸿标认为,大马经济依旧处在稳健成长的步伐中,本地的需求量也保持稳定,料能够为银行领域提供扶持效应,推动该领域的增长。

他也点出,由于本地银行界竞争日益增加,大众银行将继续面对净利息赚幅压缩的压力。

大众银行将继续专注发展核心零售银行业务、金融业务,并且保持审慎的贷款政策,以及强有力的企业管理。

“银行集团通过公司市场地位、广泛的分行网络、以及客户服务,来保持长期持续性发展。”


Thursday, July 9, 2015

【马】伦平资本第2季净利上扬


伦平资本(LPI Capital)截至2015年6月30日的2Q15净利上升67.5%,由于它脱售一些股票投资而取得一笔3,920万令吉的收益。

公司的2Q15净利上升至8,570万令吉,收入则从2Q14微增4.4%至3亿470万令吉。

公司的1H15净利从1H14的1亿180万令吉提高40%至1亿4,290万令吉。其收入则升高4.8%至5亿9,650万令吉。

启示:尽管2H15的经济前景预计将充满挑战,但公司将持续令其表现进步。

Tuesday, April 21, 2015

【马】大众银行的1Q15盈利升高15%


大众银行的1Q15盈利升高15%
  • 大众银行(Public Bank)截至2015年3月31日的第一季净利增加15.2%至12亿令吉,由于贷款增长强劲。同期收入也上升16.5%至46亿令吉。
  • 该银行的贷款以13.1%的年度化增长率强劲增长。同时,其客户存款也以12.8%的年度化增长率增长。银行的资产素质依然稳健,其截至2015年3月底的总减值贷款比率(gross impaired loan ratio)为0.6%,业内平均为1.7%。
  • 值得注意的是,大众银行依旧是马来西亚最具成本效率的银行,其1Q15成本收入比率为31%,业内平均则为45.5%。
启示:展望未来,大众银行持续专注于其核心的零售银行与融资业务,同时维持谨慎的信贷政策,以及确保其企业管制机制稳固。安联星展研究给予这只股“买入”评级,目标价为22.60令吉,它补充大众银行持续取得增长为其估值给予支持。

Sunday, April 5, 2015

【马】大众银行准购越南联营公司


大众银行(PBBANK,1295,主板金融股)向越南投资发展银行(BIDV),收购VID大众银行(VPB)剩余股权的计划,今日获得越南央行首肯。

根据路透社指出,一旦交易完成,VPB银行将成为大众银行的独资子公司,同时也成为100%外资持有的银行。

早前,大众银行与BIDV签署合约,以7660万美元(约2亿7998万令吉)收购VPB其余的50%股权。

VPB是大众银行与BIDV在1992年成立的联营公司,双方各持50%股权,而该银行的缴足资本为6250万美元(约2亿2845万令吉)。


Thursday, February 26, 2015

【马】大众银行的净利创下新高


大众银行的净利创下新高
  • 大众银行(Public Bank)的FY14净利上升11.2%至创纪录的45亿令吉,其收入则增长10.5%至169亿令吉。该银行的业绩亮眼主要是因其净利息收入持续增长、信贷成本保持稳定,以及非利息收入升高9.2%。
  • 尽管净息差缩减,但大众银行这一年的净利息收入提高6.5%,由于贷款与存款增长持续强劲、在2014年7月提高隔夜政策利率带来有利影响,以及 银行于2014年8月完成发行附加股。虽然面对挑战,但大众银行的年度贷款增长高达10.8%,超越了银行领域的8.7%贷款增长。
  • 大众银行的客户存款也取得10.2%的双位数增长,尤其是国内商业银行业务的存款增长11.6%。这显然比银行领域的7.6%存款增长来得高。
启示:有鉴于此,大众银行已宣布派发每股0.31令吉的第2次中期股息。它未来将继续专注于其核心的零售银行与融资业务,同时预期它将在2015年维持盈利增长势头和表现。

Sunday, February 8, 2015

【马】大众银行全年赚45亿 末季派息31仙


大众银行(PBBANK,1295,主板金融股)业绩再创高峰,截至12月31日全年净利达45亿1883万令吉或每股1.24令吉,按年增长11.17%,并派发每股31仙第二次中期股息。

2013财年同期,大众银行则净赚40亿6468万令吉或1.16令吉。

至于营业额则按年增加10.45%,达168亿6007万令吉,高于上财年的152亿6430万令吉。

此外,大众银行末季净赚12亿5398万令吉或每股32.47仙,比上财年同期的10亿2562万令吉或29.29仙,按年扩大22.27%;营业额则按年升15.56%,达45亿2859万令吉。

受稳定的净利息收入和非利息收入带动,以及信贷成本企稳,让集团成功取得佳绩。

虽然面对净利息赚幅收窄,但强劲的贷款和存款成长、国行在去年7月升息,以及在8月完成的附加股计划,集团净利息收入增6.5%。

大众银行主席丹斯里郑鸿标在文告中表示,投资回酬率达19.9%、成本对收入比例达30%,以及呆账率维持在0.6%的低水平,优于同行。

“由于大众银行在2014财年取得良好表现,所以宣布董事局派发每股31仙的第二次中期股息。加上去年8月派发的首次中期股息23仙,全年累计股息达54仙。”

在2014年,大众银行集团的海外业务对集团整体税前盈利贡献7.4%。

他表示,大众银行的独资子公司柬埔寨大众银行,再次交出强劲的财务业绩表现,税前盈利取得双位数增长,比2013年增长36.5%,仍然是柬埔寨首三大银行之一。

存款劲扬11.6%
大众银行在国内商业银行业务中的顾客存款增长更为强劲,达11.6%,主要是基于存款、来往户口及定期存款强劲成长,分别为4.3%、7.1%及9.5%。

因此,大众银行截至去年末净贷款对存款比例企稳在88%。

郑鸿标表示:“我们预计,净利息赚幅仍受压,因为贷款及存款的市占率竞争仍然剧烈。尽管面对这些挑战,大众银行致力通过规划保持韧力,以面对这些挑战,并持续做到最好。”

大众银行集团预计,能在2015年保持净利动力,并取得令人满意的业绩表现。

集团将继续以核心零售银行及融资业务为重,保持谨慎的信贷政策,与此同时坚守强劲的企业监管。

贷款增长10.8%
郑鸿标表示,虽然营运环境在去年下半年开始转淡,但大众银行贷款仍增10.8%,超越银行体系平均的8.7%。

文告指出,集团持续保持它在零售银行领域的市场领导地位,包括提供融资予购买住宅产业、商用产业及汽车。

在2014年,给予中小型企业的借贷取得特别强劲的20%增长。

截至去年末,集团的零售贷款组合占总贷款的86%比重。

此外,大众银行存款在2014年增长10.2%,至2765亿令吉。

Friday, October 24, 2014

【马】大众银行的3Q14盈利增长强劲


大众银行的3Q14盈利增长强劲
  • 在截至9月30日的第三季度里,大众银行(Public Bank)报其净利增长13.8%至12亿令吉,这是其三年来最强劲的增长(根据联昌证券研究的资料)。大众银行同期的营运收入提高11.7%至43亿令吉。
  • 大众银行的盈利更强劲的原因是,其活跃的资产负债管理的贷款增速快于存款,令净息差保持稳定,以及其贷款损失准备金年比下滑54.8%。
  • 联昌证券研究指出,大众银行的贷款增长从2014年6月的10.8%年比减少至2014年9月的10.2%,这与业内趋势相符。

启示:尽管盈利增长强劲,但联昌证券研究维持其给予大众银行的“减持”评级,因为利润率预料将减低,以及信贷成本可能上升。

Friday, July 18, 2014

【马】大众银行2.45亿全购 越VID或成独资子公司

大众银行(PBBANK,1295,主板金融股)将以7660万美元(约2.45亿令吉),向越南投资发展银行(BIDV)收购联营公司的其余50%股权。

大众银行今天向马交所报备,大众银行与越南投资发展银行签署合约,买入VID大众银行(VPB)其余的50%股权。

VID大众银行是越南投资发展银行和大众银行于1992年成立的联营公司,各持有50%股权,银行缴足资本为6250万美元(约2亿令吉)。

双方昨天在河内签署买卖合约,大众银行将向越南政府申请,要求把原是联营银行的VID大众银行,转为100%外资持有的银行。

一旦获批,VID大众银行将成为大众银行独资子公司。

大马国行已批准大众银行的收购行动。

目前,越南投资发展银行是越南资产规模第二大的银行。

Tuesday, April 22, 2014

【马】大众银行的净利增加至10亿令吉

 大众银行(PBBANK,1295,主板金融股)截至3月31日止现财年首季净利扬5.02%,至10亿1693万2000令吉;带动股价走高16仙,或0.8%,跻身上升榜第11名。

大众银行首季营业额也涨7.49%,报39亿4837万7000令吉。
大众银行创办人兼主席丹斯里郑鸿标博士通过文告表示,虽然外围经济持续不稳定,整体国内需求或因营运环境具挑战而放缓,不过,该银行的表现依旧强韧,特别是国内业务。

至于海外业务,则贡献6.9%的税前盈利。

贷款年增9.8%
大众银行首季贷款增长表现稳健,按年扬9.8%。

其中,国内贷款更是按年增长10.7%。
发放零售银行借贷仍是大众银行的业务焦点,另一方面,也将提供更多信贷给中小型企业等。

截至3月杪,其零售贷款组合共占总贷款的86%。而给予中小型企业的借贷,也取得25.2%的增长。
该银行成功保住大马住宅房贷、商业产业融资和车贷市场的领导地位,市占率分别为19.6%、33.7%及26.9%。

另外,总顾客存款按年增长12.8%,其中,大马客户的存款增长也有14.2%。
该股全天扬16仙,或0.798%,最高曾触及20.40令吉,闭市收在20.20令吉。

非利息收入增7.5%
非利息收入方面,大众银行首季取得7.5%增长,主要由较高的单位信托业务和交易银行服务主导。
单位信托业务的税前盈利增长达17.1%。

目前,大众信托基金(Public Mutual)旗下共有105个基金,总管理资产价值达626亿令吉。
大众银行旗下私人单位信托业务仍是国内市场的领导者,市占率为40.7%。

而股票及回教单位信托基金领域的市占率,则分别为59.1%及53%。
他续称,大众银行仍是大马最具成本效益的银行,首季成本收入比率为31.8%。
其他业者的平均成本对收入比率则企于45.6%。

投资回酬20.5%傲视同行
在大马银行领域之中,大众银行拥有最高的投资回酬率(ROE),达20.5%;且成功维持最低的0.7%总减值贷款比率,低于同行的1.8%。

大众银行的贷款损失覆盖率为119.1%,比领域业者的104.5%平均贷款覆盖率,来得更高及更为谨慎。
此外,该银行的资本状况仍稳定,共同权益一级资本比率、一级资本比率和总资本比率,分别保持在8.5%、10.1%和13.3%。

对此,郑鸿标表示:“我们持续评估资本需求,确保足够支援业务增长策略,且符合巴塞尔III的要求,为股东带来最大回酬。”

展望未来,该银行的业务重心仍会是核心零售银行和融资业务。
另外,也将保持谨慎的信贷政策,并坚守强劲的企业监管,预计可维持2014年的净利势头。

大众银行的净利增加至10亿令吉
  • 大众银行(Public Bank)报其截至2014年3月31日的首季净利为10亿2,000万令吉,这比其去年同期取得的9亿6,830万令吉高出约5.3%。
  • 按年度化计算,大众银行的国内贷款和存款分别增长10.7%及14.2%,这显示其业绩持续稳健。
  • 大众银行主席丹斯里郑鸿标表示,尽管营运环境充满挑战,以及整体国内需求料将减缓,但该银行的表现仍然稳健。
启示:大众银行依然是其马来西亚同行中的翘楚,其1Q14净股本回报率为行内最高的20.5%。同时,其总减值贷款比率(gross impaired loan ratio)维持在0.7%的最低水平,成本收入比率则为31.8%。

Thursday, April 10, 2014

【马】与大众银行合并 外资股16日停牌

大众银行01(PBBANK-O1,1295F,主板金融股)将于本月16日(下周三),早上9点正起,停止交易。

届时,大众银行01将与大众银行(PBBANK,1295,主板金融股)合并,在单一公司(同一公司代号)下交易。

大众银行于年初建议,把本地与外国股合并,以避免投资者混淆和减少相关行政成本。

该公司于1989年9月20日取得马交所批准,将本地股和外国股分开,以方便外国投资者交易(因当时有30%外资持股权限制)。

但现今交易环境已不适宜分开交易,因为本地和外国投资者都可以通过中央存票户头(CDS)交易购得本地股或外国股。

因此,大众银行决定把本地股与外国股合并。

Wednesday, October 30, 2013

【马】传成中资收购目标 大众银行股价逼近RM18

市场传言,中国的银行可能被允许收购我国的银行股权,而大众银行(PBBANK,1295,主板金融股)料将成为中资银行的目标。

彭博社资料显示,大众银行本益比(PER)相当于16倍,相较于银行股项平均12.67倍的本益比,以及马股市的16.67倍,在目前的股价,大众银行股价对账面价值(Price to Book Ratio)达3.34倍。

《星报》引述消息人士谈话报道,指政府可能允许让中国银行购入马来西亚银行的股权,若消息属实,大众银行将会是中资银行心仪的目标。
 
“随着该公司创办人兼主席丹斯里郑鸿标已年迈,他的孩子也不在公司内服务,极大可能将成并购目标。”

现年83岁的郑鸿标是,在35岁时创办大众银行,他目前于该行持股24%,也继续参与公司的重大决策会议。

报道指出,目前大众银行的日常业务,多由执行董事拿督斯里李光南负责,至于独立非执行董事柯宝杰,近期也获擢升成为该行的第二副总执行长。

【马】资产品质强劲 大众银行贷款增长看涨12%

大众银行(PBBANK,1295,主板金融股)2014年预期维持高贷款增长,资产品质强劲,展望继续受市场看好。

大马研究分析员近期探访大众银行管理层后,相信集团可维持高贷款增长目标,在2013和2014财年达到11至12%。
虽然近期国行推行打房措施,但大众银行的强项一直都是房贷、车贷和中小企业贷款,并相信集团的客户大部分是产业投资者,缺乏偿债能力的贷款者为数不多。
除此之外,大众银行资产品质仍强稳,贷款组合没有大问题,预估2013和2014财年可维持信贷成本目标低于20个基点。

ICAAP不成问题
大众银行已在3月依据巴塞尔2第二支柱(Pillar 2 of Basel 2)所需,呈交内部资本充足评估程序(ICAAP)予国家银行。
分析员相信,监管当局目前正在评估有关报告。
大众银行目前资本水平重组,可应付ICAAP评估后可能需要的额外缓冲资本,故无需再担心ICAAP成问题。
接下来,银行或面对其他资本缓冲需要,如逆周期资本缓冲(Counter-cyclical Capital Buffer)和系统重要金融机构(SIFI)。
不过,依据银行最新指标,相信大众银行将不需要任何大型资本集资活动。

Wednesday, October 23, 2013

【马】柯宝杰加入管理层 大众银行启动继承计划

大众银行(PBBANK,1295,主板金融股)近期委任董事成员柯宝杰为第二副总执行长,外界相信他会是现任董事经理兼总执行长丹斯里郑亚历的棒子,为未来继承计划铺路。

大众银行上月杪宣布,61岁的柯宝杰从本月10日开始,加入包括主席兼创办人丹斯里郑鸿标、郑亚历,和副总执行长兼执行董事拿督斯里李光南的执行委员会行列,并辞去原独立非执行董事之席。

柯宝杰是在2008年7月开始担任大众银行董事成员,他在会计界拥有超过30年的经验,同时在毕马威(KPMG)担任逾25年的高级伙伴职务。

稳定股东信心
《星报》报导,一名银行执行人员形容柯宝杰的调任为继承计划的一部分,新血的加入能稳定股东的信心,表现出银行未来营运的活力。

素有大众银行铁三角之称的郑鸿标、联合主席丹斯里汤耀鸿和郑亚历,年龄介于70至83岁,加上郑鸿标孩子未对继承大众银行表露兴趣,因此继承计划一直是近年来股东大会的首要焦点。

另有分析员表示,大众银行曾试过将两名内部职员拉拔到管理层行列,但两位分别因退休和跳槽缘由离开大众银行。

“管理层年龄和继承者问题是投资者所关注的,柯宝杰的加入有助消除这一大不确定因素。”


大众银行的3Q13盈利上扬7.7%

马来西亚第三大银行大众银行(Public Bank)的3Q13收入和盈利分别录得7.8%及7.7%增长,由于净息收入、净收费与佣金收入及投资收入均提高,这因贷款减值拨备增加而被部分抵消。 该银行截至2013年9月30日的营业额和盈利分别上升8.8%及6.8%,因为基金管理、零售及海外业务的贡献增多。大众银行给予中小型企业的贷款在 2013年的首9个月增长19.8%(以年度化计算)。

启示:展望未来,大众银行预计将会维持其在国内零售领域市场地位,由于消费信贷和中小型企业贷款提高。此外,银行的住宅产业融资业务料将持续增长,原因是政府实施多项措施来使更多人拥有自己的房子,以及产业发展商的津贴增加。

没事无聊

跨别2年,终于让我用回这个blogger,其实也是没有再log in了。 现在那么多社交app, 应该也没有人会来看blog的了。。 今天就突发其想,就想看看自己以前的资料。。 怎么知道还能edit?? 其实也不知道为什么block我,我又没有放广告赚钱。 就纯属个人...