Showing posts with label Super超级集团. Show all posts
Showing posts with label Super超级集团. Show all posts
Friday, July 1, 2016
【新】超级集团(Super Group)
超级集团三管齐下的策略,包括创建品牌、产品创新及多元化将为集团的长期增长铺平道路。
新产品(较高毛利)的销售在增加,毛利在改善及新市场(俄 罗斯及东欧)在增长。
推出新产品为集团的主要消费品牌业务注入急需的动力,正如这个部门在连续两个季度蒙受跌幅后,于1Q16录得2%年比增幅(以固定汇 率计算)。
集团进一步在中国及泰国扩展及增加新产品将可能推动消费品牌业务的增长。
集团的食品配料业务有复苏的迹象。
1Q16净现金为1亿1,500万元 (8,600万美元),管理层暗示将用作并购及有可能派发特别股息,而两者均对这只股有利。
最近疲弱的股价应该是一个买入这只拥有稳固品牌权益的大好良 机。

Saturday, November 28, 2015
【新】超级集团(Super Group)
以即溶咖啡产品驰名的超级集团(Super Group)在2015年面对重重挑战。然而,危机中或有商机可寻。
公司在2015年首九个月录得收入年比下跌5%。销售额下滑导致盈利大幅度减少26%。业绩退步导致公司的股价自2015年初至今回落了近四分之一。
昏暗中显光芒
虽然公司的收入减少,但其营运现金流一直以来都保持得不错这一点不容忽视。过去两个季度的资本开支大幅度下降,并料这个趋势将延续下去。把资本开支从营运现金流中扣除之后,即是自由现金流。如此一来,资本开支下降意味着自由现金流提高。事实上,公司在2015年首九个月的自由现金流为2,360万元,比上一年的110万元高出了许多。
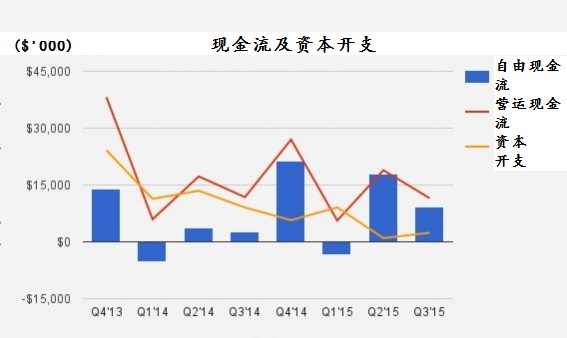
图片来源:超级集团财报
此外,可观的自由现金流料能持续下去,因为资本开支可能继续减低。
在2015年较早时候,超级集团的管理层表示,公司的资本开支将放缓至每年400万元至500万元之间。公司也透露,过去几年的拓展计划应能满足业务上的需求,直至2017年。
投资锦囊
超级集团在上个季度推出新产品ESSENSO微磨阿拉比卡咖啡,以及新的猫头鹰牌咖啡店炭烤系列Owl Kopitiam Roast。长期而言,公司必须为市场不断地开创新产品。预期营运环境将会继续充满困难,但公司的自由现金流增加让其管理层能作出更有利的投资选择。
Tuesday, October 13, 2015
【新】超级集团为菲律宾合资企业增资
超级集团(Super Group)的全资子公司Super Coffee Corporation为其合资企业San Miguel Super Coffeemix Co.(SMSC)增资1,540万菲律宾比索,以取得SMSC的约150万股普通股(每股10菲律宾比索)。
增资额是按该子公司所持30%股份而得出。在完成增资之后,公司所持SMSC股份将增加至615万股。SMSC将把这笔资金用来充当营运资本。
SMSC的另一股东San Miguel Pure Foods Company也按其原有的70%股份,为SMSC增资3,590万菲律宾比索,已取得SMSC的359万股普通股(每股10菲律宾比索)。
Tuesday, June 9, 2015
【新】马来亚银行金英推荐的2只消费股
马来亚银行金英(Maybank Kim Eng)为投资者推荐了2只值得留意的消费股。这两家公司都有望在消费服务市场中取得长期增长,它们的股票预计可为投资者带来10%的回报。
超级集团的风险和机会
超级集团(Super Group)的核心业务能持续取得现金,公司一直维持着其派息政策,即保留至少50%的核心盈利。公司计划使其手头上的现金达到8,000万至1亿元,以在机会出现时进行并购交易。面对挑战
虽然公司应能在2015年取得增长,但它仍面对多项挑战。比方说,泰国和马来西亚市场的状况就不甚理想。马来西亚最近开始征收消费税,消费者可能会因此而减少购物。随着马来西亚政府开始征收消费税,公司也调整了其产品价格。马来亚银行金英指出,消费者在新税制落实之前可能大量买入物品,公司可能因此而受惠,但它仍必须密切留意市场状况。
尽管泰国消费市场的情况也欠佳,但公司推出的新产品如红糖咖啡获得的初步市场反应不错。虽然雀巢在泰国占据庞大市场份额,但它还没有推出这类产品,因此超级集团有一定的优势。
未计划涉足新领域
公司之前出售了其罐装饮料部门,原因是东南亚国家的消费者比较倾向于喝热饮。而在日本等国家,即饮饮料一般都为冷饮。因此,在东南亚国家售卖即溶饮料仍是较佳的策略。可趁低买入
超级集团的股价在过去三个月上涨了50%。一些分析师已根据其估值调低了目标价,但马来亚银行金英的分析师认为,超级集团的业务仍在持续复苏,并认为投资者可趁低累积其股票。评级:买入;目标价:1.60
傲胜国际推出更多产品
傲胜国际(OSIM International)预计它将取得约10%的增长。如果公司推出的新产品受到欢迎,其营收增幅可能提高。但马来亚银行金英表示,其之前的预测数字已经将这样的情况考虑在内。在接下来的5至10年内,公司的按摩椅业务预料仍将是其主要收入来源。其管理层认为,在未来5至10年内,其按摩椅销售额仍可增长4至5倍。
TWG品牌将带来利润
公司旗下的The Wellbeing Group(TWG)目前正通过多种管道推销其产品,包括在其直营店、头等及商务舱和五星级酒店售卖其产品。TWG将在2H15与一家中东航空公司合作,从而增加分销渠道。目前,TWG的茶品已在新航和全日空的航班上售卖。虽然目前只有新加坡的业务获利,但管理层认为,其在东亚的投资终究会带来好处。
Sunday, March 8, 2015
【新】分析师认为超级集团的表现将在FY15改善
超级集团(Super Group)在1H14的表现欠佳,但它在上个星期发布的2H14业绩有所进步,其业绩优于分析师的预期,原因是其销售额回升。
FY14净利下跌
但是,公司的FY14收入仍从之前的5亿5,700万元下跌3%至5亿3,940万元,其毛利因此而减少9%至1亿8,960万元。由于营运开支增加3%,全年的销售额下跌,其他收入也从2,160万元减少53%至1,010万元,公司的FY14净利从9,990万元滑落31%至6,880万元。
盈利下跌的原因
公司自家品牌产品以及食品材料的销售额分别下跌4%和2%,主要原因是通货膨胀毛利率萎缩。另一大问题则是棕仁油涨价。除此之外,公司在马来西亚和泰国进行的宣传促销活动,也使销售和分销开支增加。
公司的一般及行政开支也增加。由于其扩充项目已经完成,折旧成本也因此提高。
其他收入滑落是因为少了在2013年6月脱售联号Sun Resources控股35.3%的股份所取得的1,710万元收益。但公司在本财年通过脱售Chin Bee Crescent的物业取得了1,020万元。
拥有大量现金结存
尽管如此,公司的财务状况良好,其业务模式也能够持续取得收入。公司在FY14从其业务活动中取得了6,200万元的净现金。其现金与现金等值物也增加至1亿零130万元。公司的净现金为8,130万元,债务股本比仅为0.22。公司的派息比率保持稳定,过去五年,它都将至少一半的净利用来派息。
公司的业务包括材料生产、销售和营销。其管理层经验丰富,并一直致力于建立品牌形象、开发新产品和令业务变得多元化。公司因此能够持续发展。

左图:超级集团的现金和银行借贷;右图:自家品牌产品及食品材料业务带来的收入
分析师的看法
虽然超级集团的1H14销售额不尽理想,但分析师认为,以公司FY14的业绩来看,其表现在FY15应会大有进步。公司已在FY14将其包装部门从新加坡迁移至马来西亚,从而减低成本。公司也将设法进军亚洲以外的新市场,以及吸引中高收入消费者。公司宣布它将为2H14派发0.021元的中期股息。马来亚银行金英研究(Maybank Kim Eng Research)的分析师看好超级集团的前景,它将其评级从“持守”调高至“买入”,目标价为1.60元。
它看好超级集团的原因包括:市场预期减低、公司的增长潜力提高、财务状况良好、其管理层经验丰富。
Monday, October 27, 2014
【新】超级集团
在美国出现次贷危机后,超级集团(Super Group)的股价疯狂飙升。在以1配1发红股后,这只股的资本收益回报于高峰时曾一度超过13倍。
可是,这家销售咖啡、谷类食品、非乳制奶粉及即溶咖啡粉的集团,其股价已经从高峰滑落一半。首先,我们得问问为何这只股会升得这么急?然后,它又为何跌得那么重?
年度业绩出色;季度业绩欠佳
长线投资者通常会比较着重年度表现,因为季度表现可能会受到一次性项目的影响令数字受扭曲。可是,季度业绩让我们更清楚公司面对的即时挑战,好让我们能够及时反应。
以全年业绩来看,集团的营业额及盈利均获得不错的增长,毛利也在上升。在过去5年,收入以17.1%的年复合增长率(CAGR)增长,至FY13达到5亿5,700万元。
在这段期间,营运毛利率及净毛利率分别从FY08的14.1%及13.6%提高至FY13的20.6%及17.9%。

这两个数字都不会导致股价下滑。
可是,我们可以从集团的近期表现看出端倪。公司在5月公布了1Q14季度业绩,其收入及净利分别下跌了5.9%及19.4%至1亿2,460万元及2,210万元。
在8月,公司公布了其1H14业绩,形势与1Q14相若。营业额下跌了5.3%至2亿5,630万元,而营运毛利率及净毛利率也分别从一年前的17.7%及22.3%下跌至14.6%及13.4%。
尽管我们不把2Q13的一次过1,710万元收益计算在内,集团的1H14净毛利率依然下跌了2.5%。
品脾消费品的销售疲弱
集团主要运作两个业务: 品牌消费品及食品配料。
1H14的业绩下滑是由于品牌消费品部门的表现欠佳,受到东南亚市场贡献减少的拖累,但部分被食品配料部门的收入上升所抵消。
这意味着在1H14的收入里,食品配料所占的比例较1H13大。由于食品配料的毛利率较低,再加上原材料成本较高,尤其是棕核仁油,因此,营运毛利率及净毛利率收缩。
泰国带来的影响会持续吗?
从地域而言,泰国占了品牌消费品销售约30%。泰国近年出现的内乱令公司的分销商及批发商把存货补充量及扩充规模减少,因为消耗量减低。
泰国自2004年起一直出现政治动乱,但其国内生产总值(GDP)从2004年的1,613亿美元翻了逾一倍至2013年的3,873亿美元。但从表面上来看,似乎泰国在艰难的环境中依然能够改善其GDP。
尽管集团在泰国的前景似乎不大乐观,但投资者可能并不知道,集团正在不断寻求其他方面的增长,并在过去的三年半内,动用了2亿1,260万元的资本开支。
部分开支是用来开设新的生产设施,包括提取草药及生产葡萄糖浆与营养油粉。这些设施将于2H14 及2015开始投产。
究竟集团目前在泰国经历的低潮及毛利所蒙受的收缩只是短暂性或者是会持续下去,大家都不清楚。
可是,集团所售卖的产品在市场上已经家喻户晓。
当其收入回升或毛利再度扩张时,超级集团便会迎来好时光。
可是,这家销售咖啡、谷类食品、非乳制奶粉及即溶咖啡粉的集团,其股价已经从高峰滑落一半。首先,我们得问问为何这只股会升得这么急?然后,它又为何跌得那么重?
年度业绩出色;季度业绩欠佳
长线投资者通常会比较着重年度表现,因为季度表现可能会受到一次性项目的影响令数字受扭曲。可是,季度业绩让我们更清楚公司面对的即时挑战,好让我们能够及时反应。
以全年业绩来看,集团的营业额及盈利均获得不错的增长,毛利也在上升。在过去5年,收入以17.1%的年复合增长率(CAGR)增长,至FY13达到5亿5,700万元。
在这段期间,营运毛利率及净毛利率分别从FY08的14.1%及13.6%提高至FY13的20.6%及17.9%。
资料来源:公司
这两个数字都不会导致股价下滑。
可是,我们可以从集团的近期表现看出端倪。公司在5月公布了1Q14季度业绩,其收入及净利分别下跌了5.9%及19.4%至1亿2,460万元及2,210万元。
在8月,公司公布了其1H14业绩,形势与1Q14相若。营业额下跌了5.3%至2亿5,630万元,而营运毛利率及净毛利率也分别从一年前的17.7%及22.3%下跌至14.6%及13.4%。
尽管我们不把2Q13的一次过1,710万元收益计算在内,集团的1H14净毛利率依然下跌了2.5%。
品脾消费品的销售疲弱
集团主要运作两个业务: 品牌消费品及食品配料。
1H14的业绩下滑是由于品牌消费品部门的表现欠佳,受到东南亚市场贡献减少的拖累,但部分被食品配料部门的收入上升所抵消。
这意味着在1H14的收入里,食品配料所占的比例较1H13大。由于食品配料的毛利率较低,再加上原材料成本较高,尤其是棕核仁油,因此,营运毛利率及净毛利率收缩。
泰国带来的影响会持续吗?
从地域而言,泰国占了品牌消费品销售约30%。泰国近年出现的内乱令公司的分销商及批发商把存货补充量及扩充规模减少,因为消耗量减低。
泰国自2004年起一直出现政治动乱,但其国内生产总值(GDP)从2004年的1,613亿美元翻了逾一倍至2013年的3,873亿美元。但从表面上来看,似乎泰国在艰难的环境中依然能够改善其GDP。
尽管集团在泰国的前景似乎不大乐观,但投资者可能并不知道,集团正在不断寻求其他方面的增长,并在过去的三年半内,动用了2亿1,260万元的资本开支。
部分开支是用来开设新的生产设施,包括提取草药及生产葡萄糖浆与营养油粉。这些设施将于2H14 及2015开始投产。
究竟集团目前在泰国经历的低潮及毛利所蒙受的收缩只是短暂性或者是会持续下去,大家都不清楚。
可是,集团所售卖的产品在市场上已经家喻户晓。
当其收入回升或毛利再度扩张时,超级集团便会迎来好时光。
Wednesday, May 14, 2014
【新】Super Group的季度录得营业额下跌5.8%至1亿2,460万元
- 超级集团(Super Group)在截至3月31日的季度录得营业额下跌5.8%至1亿2,460万元,主要是因为消费品及食品配料业务的销售额均下跌。
- 加上总开支增加,1Q14的净利下跌19.5%至1,780万元。
Monday, February 24, 2014
【新】SuperGroup 超级集团 2014-01-17分析
公司的3Q13业绩令人失望,让人怀疑其结构性增长能否继续为其高估值带来支持。然而,在进一步分析之后,公司的增长虽仍面对一些结构性方面的挑战,但最糟的情况可能已经过去。因此,我们预计其4Q13将会转好,尤其是FY14的业绩。
公司第二大市场缅甸(以收入计算)的3Q13销售额年比萎缩8%,导致知名消费品收入年比下跌3%。我们认为,与来自雀巢咖啡(Nescafe)的竞争相 比,收入减少的原因倾向于缅甸货币的不稳定,雀巢咖啡在缅甸难以赢得市场份额。为了减低缅甸货币不稳的影响,公司在3Q13减低价格。自此以后,缅元 (Kyat)已稳定下来,而我们预期销量将在4Q13回升,尽管这个市场的利润率可能较低。
菲律宾的贡献占公司知名消费品销售额的10%以下。但是,菲律宾是公司快速增长的市场之一,其市场份额不断增加让公司跃升为四大业者之一。我们的渠道调查 显示,实际需求依旧强劲,公司仍可在FY13取得增长。这意味着3Q13业绩下滑51%不是因为需求放缓,而是由于存货减少。
销售奶精给第三方为公司带来大笔收入。在3Q13,公司的销售额年比减低8%,令增长预测受到抑制(因厂房使用率不佳)。我们认为,公司努力扩大奶精业务的客户群将在未来一到两个季度取得成效。
Wednesday, August 14, 2013
【新】超级集团在1H13录得净利提高66.5%
超级集团在1H13录得净利提高66.5%
大型的方便食品与即溶饮料生产商超级集团(Super Group)在截至今年6月30日的1H13录得5,860万元净利,比去年同期的3,520万元高出66.5%。1H13的业绩包括脱售在Sun Resources控股(在中国从事产业发展项目)的35.3%股权所带来的1,710万元。若不包括这笔脱售收益,核心净利还是提高18.2%至约 4,160万元,由于营运收入和毛利率均提高。1H13的收入从去年同期的2亿3,370万元增加15.9%至2亿7,070万元。食品配料销售依旧是领 头羊,销售额提高49%至8,440万元,因为产能提高及来自亚洲市场的需求增多,即印尼、台湾和菲律宾。消费品的销售额提高5.2%至1亿8,630万 元,由于在东南亚市场的销售表现上升,尤其是缅甸、马来西亚和菲律宾。
启示:1H13的销售开支及一般和行政开支提高约30%,由于举办活动来推介新的商标和品牌以及生产设施扩大而需要增聘人手。预期在接下来的几年里,这些开支与销售额的比例将维持在目前的20%水平。
Wednesday, June 26, 2013
【新】超级集团- 拥有大量现金作扩张之用
超级集团- 拥有大量现金作扩张之用?
分析显示,以超级集团( Super Group)的规模来算,它的负债不高。截至2013年3月31日,其负债比 (总债务/总股本)为0.21,而它拥有的现金约为9,360万元。
从基本面来看,超级集团目前在缅甸这个刚开放的国度里,占有市场领导地位。公司在缅甸立足大约已经有15年,这个市场领导者占了市场份额超过 40%。尽管缅甸近期发生的暴乱抑制了公司在当地的1Q13增长,但 分析师认为超级集团在缅甸的增长前景仍然稳固,而公司在其他国家像中国及菲律宾的发展也不错。
手头庞大的现金以及从营运业务所产生的强劲现金流将会继续成为集团的优点。
分析显示,以超级集团( Super Group)的规模来算,它的负债不高。截至2013年3月31日,其负债比 (总债务/总股本)为0.21,而它拥有的现金约为9,360万元。
从基本面来看,超级集团目前在缅甸这个刚开放的国度里,占有市场领导地位。公司在缅甸立足大约已经有15年,这个市场领导者占了市场份额超过 40%。尽管缅甸近期发生的暴乱抑制了公司在当地的1Q13增长,但 分析师认为超级集团在缅甸的增长前景仍然稳固,而公司在其他国家像中国及菲律宾的发展也不错。
手头庞大的现金以及从营运业务所产生的强劲现金流将会继续成为集团的优点。
Tuesday, May 14, 2013
【新】超级集团盈利提高25.2%,归功于营运效率和外汇收益
超级集团盈利提高25.2%,归功于营运效率和外汇收益
超级集团(Super Group)在1Q13录得收入和盈利分别提高8.8%和25.2%,主要由于成本监控奏效及产能提高令营运效率上升。毛利率也因而提高3.2个百分点至 37.1%。美元兑新元升值带来了260万元的外汇收益,去年同期则是20万元的外汇亏损。消费品业务仍是最大贡献者,占公司收入的71%;然而,配料业 务是一大增长动力。主要亚洲市场对即溶咖啡粉和非乳制奶精的殷切需求把配料业务的销售额推高33.1%至3,850万元。
启示:公司的主席兼董事经理张骐牧就公司业绩表示:“尽管经济局势不明朗,包括外汇走势和原料价格均波动不定,我们的消费品及配料业务将继续在东南亚主要市场强劲增长。”
超级集团(Super Group)在1Q13录得收入和盈利分别提高8.8%和25.2%,主要由于成本监控奏效及产能提高令营运效率上升。毛利率也因而提高3.2个百分点至 37.1%。美元兑新元升值带来了260万元的外汇收益,去年同期则是20万元的外汇亏损。消费品业务仍是最大贡献者,占公司收入的71%;然而,配料业 务是一大增长动力。主要亚洲市场对即溶咖啡粉和非乳制奶精的殷切需求把配料业务的销售额推高33.1%至3,850万元。
启示:公司的主席兼董事经理张骐牧就公司业绩表示:“尽管经济局势不明朗,包括外汇走势和原料价格均波动不定,我们的消费品及配料业务将继续在东南亚主要市场强劲增长。”
Thursday, August 9, 2012
【新】第二季表现不俗 超级集团净利升47%
超级集团(Super Group)第二季和半年业务再度表现不俗,净利年比上升47%至1813万元,半年净利也增加35%到3659万元。
集团季度营收略减2%至1亿1204万元,不过半年营收则增长10%到2亿3367万元。季度税前盈利上扬34%到1923万元,半年税前盈利增长30%到3995万元。
季度每股盈利为3.14分,半年每股盈利则是6.31分,净资产值67.09分,并派发每股2分的中期免税股息。
集团的资产负债表结构依然健康,截至6月底的现金与银行存款余额为8730万新元。它最近已完成了在越南的包装厂生产线的建设,预计在下半年开始商业化 生产。此外,它也开始在马国厂房建设一条冷冻乾燥即溶咖啡粉生产线和植物草药萃取生产线,这将增加每年1500吨冷冻乾燥即溶咖啡粉和3000吨植物草药 萃取的生产能力。
冷冻乾燥即溶咖啡粉的生产线已经在6月开始投产,而植物草药萃取的生产线则预计将在明年12月开始投产。冻乾即溶咖啡粉和植物草药萃取的设施的投资,将有助集团品牌产品部门和原料部门引进优质咖啡和植物草药萃取产品。
主席兼董事总经理张骐牧说,集团的毛利润绝对值同比成长了11%,由3602万新元提升至3994万新元,这归功于良好的成本和生产力管理。在上半年, 集团的品牌产品和原材料两部门业务仍维持著持续成长的势头。尽管汇率变化和原材料价格波动等经济不确定因素仍然存在,集团已经准备就绪继续保持增长。
Sunday, January 29, 2012
2012 年投资组合中 值得考虑的12只潜质股 Part1
在迎来2012年的当儿,相信很多投资者都希望买入合适的股只,打好根基,但问题是应从何着手呢?
经过2011年漫长的郁闷期后,可能大部分投资者变得无所适从。尤其是在2011年后期,负面消息不断涌现,以至决策者模棱两可的态度,许多投资者都感到困惑。在环球金融市场缺乏明显的方向下,股价相继地作出大幅的摇摆。
怪不得很多投资者目前都选择避开市场的颠簸不定,问题是投资者在这段反复无常的时期,应怎样投资呢?把钱存放在银行里可能是最安全的选择吧!可是,新加坡的通胀率甚高,在2011年7月至11月期间越过了5%。因此在目前银行所提供的低息环境中,纵使把钱存放在银行里,也可能不会为您带来正面的回报。
经济方面,新加坡2012年的预期增长将减慢至1%至3%之间(2011年的增长预测为5%)。 虽然2012年的增长预测较低,但我们认为部分行业在巩固的根基、稳健的前景及在艰难时期能够提供防御之下,在新的一年里,可帮助我们抵挡风风雨雨,拥有更大的潜质。
与此同时,我们认为科技及产业领域的上涨空间将会有限,尤其是那些在新加坡及中国从事住宅发展的公司。虽然这些行业的长期前景还是大有可为,但由于各自政府对产业价格的压抑,以至电子业的供应链受到严重的影响,尤其是在泰国,短期而言,相信这些行业会遇到不少困难。因此,我们认为这些股可能会遇到进一步的下滑压力。
与基准指数相比
华侨银行研究认为,与海指相比,海指成份股目前的估值并不苛求,尤其是海指目前以1.2倍股价与账面值比交易,比近4年的平均1.5倍股价与账面值比来得低。
单独以海指来看,它在未来的6至12个月里将会在窄幅内徘徊(华侨银行研究:2,680点至2,820点)。就像许多分析师一样,我们认为‘新的正常现象’,即市场大幅波动,不会在不久的未来减弱或消失。欧洲危机还未有获得解决;美国的复苏崎岖难行;以至新兴市场的经济增长与发展国家脱轨等等问题都会继续对2012年的股市带来重要的影响,因此恐慌依然会持续不散。
然而,由于变幻无常通常会带来良机,目前可能是一个最适合重组你的投资组合的时间,以受惠于相对便宜的估值。事实上,拥有一个多元化的组合可以在波动时期给予我们保护,并同时可以让我们受惠于增长。那么,投资者应如何决定其投资组合应该包含那只股,即如何选择一只其表现起码可以与海指媲美,或更理想的是,其表现优于基准指数的股只呢?
稳定 - 在市场波动中带来防御的股只
高潜伏增长 - 在具备扩张前景的领域运作的公司
高回报 - 把大部分盈利派作股息的公司
稳定 – 吉宝企业 (Keppel Corporation)
财务强劲,订单稳健
油气领域的表现最近有点落差一点也不令人感到意外,因为它在今年内经历了许多风风雨雨。这个领域的评论家所作的预测一而再地受到质疑,因为在不明朗的局势中,油价保持高企,并没有像预期般大幅滑落。国际能源机构(IEA)预期石油的长期需求将继续增长,并预测世界石油需求至2012年底每日将达到9,100万桶,这进一步说明为何我们对这个领域情有独钟。再者,持续的需求意味着盈利能见度将保持清晰。因此,能源需求继续往上攀,将无疑会为业内企业带来更高盈利和更清晰的盈利能见度。
吉宝企业(Keppel Corporation)刚好是受惠者之一,它最近从Urca Drilling(Sete Brasil的子公司)获得一份建造半潜式钻台合约,价值8亿零900万美元。这个平台在4Q15交送后,将会是21-超级-深水平台的其中之一,后者将出租给巴西国家石油公司(Petrobas)。
联昌国际研究指出,Petrobas最近宣布取消为租用21艘钻台而进行招标,并将会开始直接与Sete Brasil及 Ocean Rig进行商议。这对吉宝企业是好消息,因为如果与Sete的商议顺利的话,那么它将可以从Sete获得更多的订单。虽然投资者可能担心信贷紧缩的问题,因为这个业务属于资本密集型,但吉宝企业目前的客户主要是钻台承包商,它们的财务比2008年金融危机时期来得强。
我们认为吉宝企业的强劲财务及订单令其十分稳固,并可以抵御经济衰退的到来。
增长 – 毅之安 (Ezion Hldgs)
经常性盈利将陆续而来
长期而言,与石油领域相辅相成的行业,像岸外支援服务,料也会受惠于石油需求持续增长的预测。整体上,亚洲对油气业的服务需求将会增加,而如果对岸外支援服务业的投资减少,这将会影响马来西亚及印尼等国的产量。华侨银行研究指出,水底工程的招标活动保持稳健,而部分船只的供需情况将会视乎市场的需求而定,但相信船只的利用率和日租费用将会提高。
毅之安(Ezion Holdings)最近宣布其第4艘自升自航式修井船(lift boat)已部署在爪哇水域,为印尼客户国家石油与天然气公司(PT Pertamina)维修岸外平台。这不单只是获准在印尼海域操作的第一艘自升自航式修井船,而PT Pertamina还给予毅之安另一份意向书,计划租用公司多一艘自升自航式修井船,年期为5年,合约值约达9,400万美元,并预期在2013年中开始启动。
尽管毅之安在过去一年里并没有带来意外的惊喜或宣布重要的事项,但它的盈利一直与多家研究机构的预测相符或更为出色。更甚的是,华侨银行研究指出,日后将会有更多关于公司的计划而涌现的消息公布,而这意味着公司的业绩将受到正面影响。
假设其自升自航式修井船合约在执行上并没有节外生枝,这将会为公司带来经常性盈利。再加上额外的物流/海事相关项目,公司的盈利将锦上添花。我们同意大部分分析师维持对毅之安的“买入”评级。
稳定 – 康福德高企业 (ComfortDelGro Corporation)
一路顺风
一想到稳健的企业,我们自然而然地便会想到陆路交通运输领域,因为在不稳定的时期,它还是会带来经常性的稳健盈利。康福德高企业(ComfortDelGro Corporation)正好具备了这个防御特性,它在2011年的表现比海指来得佳,因此它顺利成章地成为了我们组合中的一员。
康福德高的3Q11盈利高于市场共识,年比上升了13%至6,910万元,因为收入取得全面增长,后者上升7%至8亿7,700万元。这个意外的惊喜主要是因为其海外业务分布在不同地域,尤其是从澳洲而来的贡献最为特出,因为它在2010年10月收购了Swan德士公司,以至巴士路线不断扩张。海外业务的贡献占公司总收入接近42%。再者,金英证券注意到,公司的谨慎对冲政策令其能源成本比上一个季度回落1%。
就有关最近公司带头调整本地德士公司的车费,康福德高的解释是为帮助其属下的司机应付不断上涨的成本。虽然公司一再强调不会提高德士的租赁收费,但调整车费肯定给予公司更大的空间在未来调高租赁费用。德意志摩根建富(DMG & Partners)指出,假设德士租赁收费在2Q12提高2%,康福德高的FY13盈利将会增加4%。
稳定 – M1
细说电讯公司
电讯股在2011年的表现与海指相比,十分不错。电讯公司的股价平均上升6%,而海指相对下跌了16%。虽然电讯公司不是全面不受市场波动影响,但它们受到稳定盈利及不错的股息获益率支持。信贷评级机构惠誉(Fitch Ratings)认为本地电讯公司将可以产生稳定的自由现金流,由于它们在2011年的资本开支及支付给股东的数额不高,尽管盈利方面受到一些压力。惠誉也预期电讯公司将会把2012年收入的大约11至14%投资于资本开支来提升数据容量及付费电视业务。
以股价升幅而言,第一通(M1)在2011年的表现是本地三家电讯公司中最差的一个。以百分比来看,它的升幅只有约5%。可是,M1在2012年可能会急起直追。我们同意德意志摩根建富的看法,以光纤为主的新一代高速全国宽带网络(NGNBN)启动后,将可能会为像M1的小型营运商带来动力。再加上积极的促销,M1试图从NGNBN这块大饼中,分得更大的一块。华侨银行研究指出,虽然初步的毛利较薄,但在客户增多后,毛利自然得以提升。向NGNBN市场的不断推进将可以改善增长前景及抵消固线及无线语音收入的预期跌幅。无论如何,M1也承诺把2011年基本净利的最少80%派作股息,而大部分分析师预期这个派息趋势将在2012年得以延续,换句话说2012年的股息获益率大约为6%。
增长 – 全民牙医集团(新加坡)(Q&M Dental Group (Singapore))
城市化令中国牙医市场迅速增长
全民牙医集团(新加坡)(Q&M Dental Group (Singapore))的稳健股价让我们感到惊讶。它的股价比其0.27元的招股价上涨超过185%,而自2011年1月3日以来,它跳升了54%;海指在同期内则下跌了16%。这让我们注意到公司向中国扩张的大方针。
中国的口腔护理服务的覆盖面近年来不断扩大。在1995年,每6万人口只得一个牙医;但在2010年每1万3,000人口便有一个牙医。可是,距离每5,000人口有一个牙医的目标还差很远,后者比较接近发达国家的平均水平,相信中国必须加把劲,在全国积极扩大牙医服务及设施。鉴于像北京、上海及广州等大城市的人口飙升,而越来越多人愿意为优质牙医服务消费,这对全民牙医来说可算是一个良机,因它正在计划扩大其在中国所提供的优质牙医护理服务。
事实上,全民牙医为在中国扩展业务,已从国际资本投资(International Finance Corporation)取得总共1,500万美元融资。公司计划在未来5年内开设50家诊所及20个实验室,并在合资企业取得合共8,000至9,000万人民币盈利后,便把其在中国的业务上市。公司另一个重要的举动是它在2011年5月提议在台湾证券交易所发行高达5,000万美元的TDR(台湾存托票据)来为其扩展中国业务融资。由于公司拥有稳健的基本面及具体的发展大计,我们当然期待这只股在未来的日子中能节节上升。
增长 – 超级集团(Super Group)
在消费领域整装待发
超级集团(Super Group)的优势是除了销售其创立的即溶三合一咖啡外,它所覆盖的产品十分广泛,以至其所覆盖的地域十分广阔,主要是以东南亚为中心,并在后者继续占有颇大的市场份额。虽然3合一咖啡依然是集团的核心产品,为其FY10收入提供75%的贡献,但它所生产的其他方便食品和饮品已经打入品牌消费市场。
除了品牌消费部门持续取得增长外,其食材部门的增长潜质也受到我们的注意,销售跳升119%。兴业银行研究机构(RHB Research Institute)指出,超级集团在2007年开始出售其过剩的食材,并在2007年至2010年期间,以150%的CAGR(年复合增长率)增长。最近,公司添加了两条生产非乳制奶粉(non-dairy creamer)的生产线,让年总产量从7万5,000公吨增加至12万5,000公吨。公司的冷冻干燥(freeze-dry)设施也开始启动,让冷冻干燥即溶咖啡粉的年产量达到1,500公吨。
从《股市资讯》新加坡版所汇编的数据得悉,超级集团的EPS(每股盈利)从FY00的0.012元增加至FY10的0.105元,在这10年期的CAGR达到可观的24%。尽管公司为增长作出投资,但股东在这个期间所获得的派息也在增加。值得一提的是,公司在FY10派息0.056元,而在FY00的派息为0.005元,CAGR足足达到27%。
超级集团面对材料价格波动的威胁,并通过远期采购来控制。
Subscribe to:
Posts (Atom)