Showing posts with label 【集】AK. Show all posts

Tuesday, October 10, 2017

【集】AK: 一个普通组屋家庭,100万元积蓄够退休吗


在1997年至1998年,一个普通组屋家庭的开支为2,681元。 在 2007年至2008年,这个数字增加至至3,138元,增幅达到17%。假设核心通胀每年为2%,这个数字至2042年将达到6,400元。换句话说,在30年后,这个数字将会翻倍。

如果我们假设消费将会稳定增加,一个普通组屋家庭的开支至2052年将达到7,500元。

许多人说,他们在65岁退休时需要100万元储蓄。我不知道他们这样说是有根据或者是他们觉得100万元已经是一个很大的数目。

好, 现在就让我们来看看100万元可以维持多久?

如果每月支出为7,500元,假设银行没有给予存款利息,以及市场通胀没有进一步提高,100万元大概可以维持11年。

在你76岁的时候,这笔钱就花光了。

怎么办?怎会这样?现在很多人预期会活到85岁或更老。

目标是2052年


即35年之后.

如果你现在30岁,而你是来自一个普通组屋家庭,请你好好留意!

一个普通组屋家庭假设有3个至4个成员,如果你的家庭成员数目较小,开支也会较小。


当然,如果结婚有了孩子,在65岁的时候,孩子也应该财政独立了。因此,开支应该比上述提到的来得低。

我够胆大声说,一个月4,000元开支对大部分退休人士来说可以过得很舒适。

如果你今年30岁,到65岁时有100万元存款,你可以放心每月花4,000元直到90多岁。

如果我们尽量令我们每年的公积金存款增至最多,并填补公积金的特别户口来提早达到全面退休存款,在65岁的时候,我们的公积金存款应可以有100万元。


在所有情况维持不变的情况下,单身人士应更容易比结婚有孩子的人士达到目标。

有些人需要努力点,有些人可能需要较长时间,但如果这是一个很重要的目标,那么请今天开始马上行动。


Wednesday, August 30, 2017

【集】AK:想知道AK最近买了哪些股


很多人一直问我,我最近入了哪些货。

好说给你听。

鸡蛋、橄榄油、黑巧克力、抹茶雪糕及其他物品…

什么?不对吗?

讲笑吧了!不过,如果你喜欢问我买了哪些股或者如果问我某某股可不可以买,你应该知道我大部分时间都会令你失望。

不要说我没有事先声明。

然而,在很多年前的一次访问中,当被问及我投资的第一间公司时,我的答案是新电信(SingTel)。

还记得那时候,新加坡人可以有机会以折扣价买入新电信的股票,因为吴作栋先生希望新加坡人能够投资股票,让我们的财富得以增长。

相信像我这样年纪或比我大的老人家还记得吧。

我依然持有那些股票,年复年地在收息。

这是获得更高回报的最佳办法吗?

我不知道,但我觉得这些股票带来不错的回报及颇为安全。

多年下来,我继续在股市以投资者、交易员及投机者的身份进行冒险之旅。

当然,我有赚也有亏。

我想我赚的比亏的多,不然的话,我现在可能已住进精神病院。

我退休后,我告诉自己不要冒太大的险。因此,我在2015年买入更多新电信的股票。

我增加在新电信的投资是靠观察图表,一旦其股价退跌至我认为的支持位便会买入,我最近也这样做。

现在我的决定部分是受到网联宽频信托(Netlink NBN Trust,以下简称网联)上市壮胆,后者令新电信的资金增加大约20亿元。

因此,新电信在把分拆网联后,估值比2015年更高。

当被问到我对网联首次公开售股(IPO)感兴趣吗,我的答案是没有。5%获益率没有令我动心。

考虑到折旧(depreciation)及重置(replacement)成本相对高,一个把大部分现金流派发给股东的架构意味着未来的债务会很高。

我怀疑其派息在日后是否能持续。

因此,如果要投资网联,我要求其获益率高于5%许多作为补偿。

要达到这个目标可以通过较高的每单位派息(可能性不高),或者是减低每单位价格(这个可能性比较大)。

相比之下,我认为新电信的股息比较能维持。

有传闻说新电信可能派发特别股息,但这个对我的影响不大。

singtel

新电信把净利的60%至75%派作股息,我对其经常性的3.5%至4.5%股息获益率感到满意,虽然比网联的5%为低,但我比较心安。

从图表来看,新电信的股价可能会再次走软但可能会先回弹,这是我内在的交易员讲的。

不要问我为何会这样,因为我不知道。

singtel1


不过,我知道如果新电信的股价跌得更低,在所有情况没有变动下,我会买入更多新电信的股票。


Monday, August 21, 2017

【集】AK对华联商业REIT的每单位派息下跌有何想法


在2014年,当华联商业房地产投资信托(OUE Commercial REIT)首次公开售股(IPO)时,我已经提醒过大家,它的负债比过高及其股息获益率偏低,鉴于其招股价为每单位80分,但对华联企业(OUE)来说是一个不错的交易。

当投资于房地产信托(REIT)时,我们随时要准备好出现集资的问题,因为REIT把大部分收益派作股息给投资者。当REIT提出集资时,我们要知道为何它要这样做。

如果集资是为了投资于可带来收益增长资产,这是好事一桩。熟悉我的读者都知道,我经常提到,不是所有发附加股的行动都是坏事。

今次的情况是,华联商业REIT计划以每单位64.3分发行新单位(比招股价低大约20%)来加强其资产负债表,因此,这个行动不会为其添加收入。

事实上,其每单位派息(DPU)在很大程度上将会减少,因为在发新单位后,单位数目增多了,但收入保持一样。

华联商业REIT的4Q16每单位派息为1.18分,比4Q15的1.25分下跌了9.36%,而4Q16的派息已经包含了在2015年尾收购的莱佛士坊一号(One Raffles Place)的贡献。

华联商业REIT的已发行单位大约为13亿个。配售大约2亿3,300万个新单位来增强其资产负债表将可令其省下一些利息开支,但其每单位派息很可能会进一步减少。

粗略估计,利息开支每年可以减少大约500万元,每季为125万元。 虽然可分配收入将会大约以同等数量增加,以百分比来算,增幅大约为8%。现在我们可以算算,可分配收入增加8%,但单位数量增加了18%。

数学不是我的强项,但我大约估计,季度DPU可能减少至1.1分以下,全年来说就是少过4.4分。但不可忘记,当初IPO时,它的DPU为5.44分。

因此,要得出IPO时的股息获益率,华联商业的单位应该以低于招股价交易。应该低多少?大约是低20%,换句话说每单位价格为64分。

不要忘记,如果少了华联海湾大厦(OUE Bayfront)的收入来源,其DPU可能更低,而来自华联海湾大厦的收入将会在2018年尾终止。再加上中央商业区(CBD)的新办公楼空间供应量,供过于求情况将更为严重,华联商业REIT似乎会走下坡。

因此,在投资华联商业REIT前,要求一个比每单位64分更低的价位不会过分,但市场先生是否愿意以这么低价位出售,就见仁见智了。

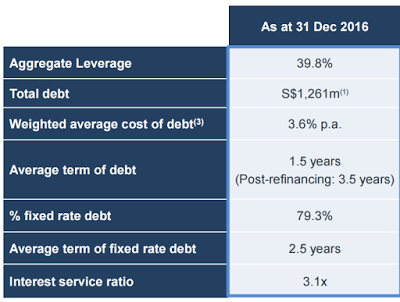
下图是取自华联商业REIT最新业绩报告 (2017年1月26日),显示其截至2016年12月31日的负债情况:

OUECR


如果浮动利率每增加25个基点,每年的可分配收入预期将减少70万元,或每单位派息0.05分。

Wednesday, August 16, 2017

【集】AK:选择日兴资产管理海峡交易亚洲不包括日本REIT ETF还是“AK REIT ETF”好呢


日兴资产管理海峡交易亚洲不包括日本REIT ETF (NikkoAM-StraitsTrading Asia ex Japan REIT ETF)的结构并不难懂,我就不多说了。这只ETF的管理人计划每个季度派发股息,预估派息率为每年5%。

或许这只ETF对那些想要涉足于REIT,但又懒得去对个别的REIT进行研究的人士而言是一个不错的选择。懒惰的部份我能理解,但这样的投资者必须对好REIT、坏REIT都照单全收。

对REIT比较了解的人也许自行选择个别的REIT来投资会比较有利。对我而言,5%的股息获益率并不诱人。原因何在?

首先,REIT是杠杆工具,杠杆能够把收益扩大。如此说来,5%的获益率是经过扩大之后的收益。一般上REIT会把现金流的90%至100%派作股息(REIT是不会保留盈利的),相比下,5%的获益率并不吸引人。


假设我的“AK REIT ETF”中七只成份股的比重相等,所得出的股息获益率是在7%的水平以上

对我来说,ETF的唯一优点是能够通过集中了许多REIT的一个组合来分散风险。然而,如果我们追求的是多元化组合,我们也可以拼凑自己的REIT ETF啊!

就拿我的组合来作为例子吧,我们也可以组成一个“AK房地产投资信托挂牌基金(AK REIT ETF)”:

宝泽安保房地产信托(AIMS AMP Capital Industrial REIT)
先锋医疗产业信托(First REIT)
星狮物流工业信托(Frasers Logistics & Industrial Trust)
腾飞酒店信托(Ascendas Hospitality Trust)
IREIT全球(IREIT Global)
浩正零售信托(Croesus Retail Trust)
印度联通保健信托(RHT Health Trust)

我承认我的组合并不完全是房地产投资信托,但我相信你懂得举一反三。假设我的“AK REIT ETF”中七只成份股的比重相等,所得出的股息获益率是在7%的水平以上。

“AK REIT ETF”能赚取的收入会比日兴资产管理海峡交易亚洲不包括日本REIT ETF高出至少40%。再说,你会不会觉得后者的名称很长气?我知道,我知道!AK很坏!

与此同时,自行挑选REIT来投资让我们掌握买哪一只REIT、不买哪一只REIT,留哪一只、放哪一只的自主权。我们也可以自由地调整每一只成份股的比重。

如果我们投资REIT是为了收股息,同时又想要有多元化的组合,那么也许日兴资产管理海峡交易亚洲不包括日本REIT ETF还算是一个不错的选择。要不然,它似乎一点也不吸引我。


Friday, August 11, 2017

【集】AK:浩正零售信托,卖还是不卖


或许有些读者还记得,我把几年前卖掉在胜宝工业信托(Sabana Shari’ah Compliant REIT)的90%股票所获得的收益用来投资浩正零售信托(Croesus Retail Trust)。

我在胜宝的投资额不亚于我在宝泽安保房地产信托(AIMS AMP Capital Industrial REIT)的投资,因此这笔钱对一个普通的散户投资者而言有多么庞大是可想而知。

浩正零售信托上市的时候备受瞩目,热得不得了。我是在热潮退去之后,其股价大幅度回落之际进场买入的。我也在之后浩正发售附加股时进一步增持其股票。我在不同时候买入的浩正股票现在大概能够带来70%到100%之间的总回报。

浩正于上个星期公布接到把它全面收购和私有化的提议,如果按照每股1.17元的收购价计算,我的投资回报大概是一年17%至60%之间。请注意,我所提出的所有数字只是印象中的估计数字。

并非人人都对1.17元的收购价感到满意,这是可以理解的,因为我们将失去一个良好的投资收入来源。

有几位读者问我会不会投反对票,不接受收购建议。也有读者要我呼吁所有读者投反对票。天啊,AK只不过是一个小小的散户,哪里有本事说反对就能反对。

说真的,我不会告诉任何人应该投支持票或反对票,不过我有以下的看法。

一、以每股0.08元的派息、每股0.85元的买入价而言,浩正的股息获益率是9.4%。若以1.17元的股价而言则是6.8%,低了好一些。

二、如果我没记错的话,浩正的负债比率接近50%,因此大部份的股息是在负债之下而来的。如果把负债比率降低,例如通过发售股票来集资,股息获益率便会下跌。从这个角度拿浩正来与新加坡其他的房地产投资信托(REIT)作比较会更为公平。一些新加坡REIT的负债比率是低于40%。

三、如果说1.17元的收购价比浩正在X个月前的股价高出X%,这对我们分析事情并没有帮助。我们应该从价值方面来看待这只股——1.17元比浩正的每股净资产值高出约20%。

如果大家还记得,最善房地产信托(Saizen REIT)的收购价比其净资产值高出约3%。当时我认为,最善旗下物业的价值要比账面值来得高才是。此外,最善的负债比率远低于50%。

四、另一方面,尽管浩正的股息获益率已下降至6.8%,但这还是比日本上市的REIT来得高。日本对REIT有另一套条规和约束,这也是为什么浩正选择在新加坡上市。试想想,如果浩正是在日本上市,其每股派息也不会那么高。

可惜的是,最善的投资者在他们的耐心磨尽之后,还没等到释放价值的机会便已同意了脱售资产的动议。

那么浩正的投资者又会有怎样的反应呢?很明显的,许多人都比较想要等候一个更高的收购价。当然,在等待的期间能够获得股息是一种不错的安排。

对我而言,最善是一项庞大的投资,浩正也是。我不禁陷入深深的思考。


Monday, July 24, 2017

【集】AK 怎样看渣打BONUS SAVER 户口


当我在Facebook和大家分享为何我认为“难关重重”的储蓄户口中,华侨银行的OCBC360 户口从第一名降至最后一名后,有读者建议渣打银行的Bonus Saver是一个不错的选择。

刚巧,我妺妺开了一个渣打Bonus Saver户口,我仔细研究后决定放弃。

请留意,我放弃是因为这个户口不适合我,但可能会适合其他人,让我容后与大家分享。

渣打Bonus Saver户口的标语是:年利率高达3.88%!,一眼望去,当然吸引!

怎样才可以享受这个高利率?

好,现在让我们来过关。

基本利率(首2万元)是0.1%。

每月使用渣打信用卡消费2,000元可以再获得1.78%。

我的天! 现在,我的大华信用卡 UOB One Card要签账500元已经有点难度。怎会这样?

那么,如果我每月只是签账500元又怎样?好的,你获得的年利率是0.78%。相差甚远,对吗?

每月薪水进账可以再获得年利率1%,这个条件我当然达不到。投资于渣打或帮它买保险再加年利率0.75%,你以为我会符合这个条件吗?

每月通过财路或在线银行支付3张账单可以再加0.25%年利率,这个难关我可以过。

附加利息只适用于储蓄户口首10万元存款。

好,现在来算算我可以从渣打Bonus Saver获得多少利息?

0.1% + 0.78% + 0.25% = 1.13%.

这是我过了两个难关后获得的利率。

很清楚吧,如果我一定要过难关来让我的储蓄获得较高利率,渣打Bonus Saver 比OCBC360会更胜一筹,我只可以从后者获得少得可怜的0.6%年利率。


不过,如果你的情况与我相同,大华银行的UOB ONE Account应该是最佳选择,  2.43%年利率可以说是最高,不过,这个利率只是适用于首5万元。

现在,很多人在我这个年岁还未有退休,那么如果他们每月把薪水存放在这些户口,他们得到的利息将会是:

渣打 Bonus Saver: 2.13%
OCBC 360: 1.8%
UOB ONE account: 2.43%


 a123

我的天!原来我不是UOB的股东,怎会这样?

我持有另一家比较吝啬银行的股票及另一家我提到没有提,更吝啬银行的股票,或者,这个故事教训我们,要投资最好是投资比较吝啬的银行!

哎哟!AK真坏!

渣打Bonus Saver 最适合哪一类人士开户?

你的储蓄存款超过5万元及你每月有薪水进账,那么渣打Bonus Saver比较划算,因为它的附加利率适用于较高的10万元存款。

它的利率低于UOB ONE Account,但渣打Bounus Saver 以绝对数值而言,支付的利息较多。

Sunday, July 23, 2017

【集】AK:马可波罗海业给了我一个价值10万元的教训


我一直以来都认为自己是个大致上十分幸运的投资者。这句话的关键在于‘大致上’。

忠实读者们不会忘记关于马可波罗海业(Marco Polo Marine)的故事。这家公司在多年前从拖船和驳船管理与运输业务拓展至离岸油气服务领域,其良好的业务模式令它茁壮成长,越来越值得受人青睐。此外,它也在全球金融危机中乘风破浪,依旧能取得盈利。这些都验证了这家公司的管理层并非泛泛之辈。

几年前当我决定投资马可波罗海业时,我发现其局内人(insider)不断地增持其股票,而其前景也十分乐观,后来还开始派发不错的股息。当时我预计,在情况允许下,这家公司将会继续派发股息,因为创办这家公司的家族持有其60%的股份(目前依旧如此)。

哪里出了问题?


马可波罗海业是处于一个周期性行业,因此我们必须有心理准备,公司会进入淡季/低迷期。公司在过去的淡季中都能应对挑战,渡过难关,那是因为它采取了保守的经营手法。

任何处于周期性行业的企业或许都应该持有比较保守的态度,因为我们无法预知低潮的来袭,更不太可能预测这股低潮会何时退去。财力不足却野心勃勃是一件十分危险的事。

我曾说过,如果一家负债偏高的企业拥有强劲的现金流,它应该具有应付债务的能力。这指的是,一家企业必须保持健康的利息偿还能力。

这也是为什么我会避开海事造船(Otto Marine)及其他类似的企业,尽管当时我们也看过关于这些企业改变业务模式、情况将会好转的文章,但对我而言都太过冒险了。

我也没有买入南昌(Nam Cheong)的理由是,这家企业在未取得订单之前预先建造船只,这样的模式或许在市场好景的时候才是个聪明的做法。至于Swiber控股,我对它避而远之,并好像曾经也提过不会认购其债券。

相对而言,马可波罗海业对我来说是一个比较安全的投资,虽然其业务规模比同行来得小。

然而,天不作美,低潮来袭的时候,一家企业可能会面对资金周转问题,尤其是在油气业这漫长的低迷期。这一轮的低潮是最糟糕的一回,也是最长最久的一次。

我目前不会把手上的马可波罗海业股票注销,因为故事仍未完结。虽然马可波罗海业与Swiber不一样,但其结局或许会步上Swiber的后尘。如果这成为事实,我将把在马可波罗海业的10万元投资当作一个教训。


Saturday, July 8, 2017

【集】AK的投资组合、市值及分配比例


我知道有一些博客毫无保留地分享他们的投资组合细节。我不知道他们这么做的原因。或许他们很乐意公开具体的投资组合,但我对此举却感到不那么自在。

在经过思考之后,告诉大家我的投资额范围还是可以的,类似企业在它们的年度报告中公布高层薪酬一样。

按照目前的市值,以下是我投资组合的分配:

35万至49万9,999元:
宝泽安保房地产信托(AIMS AMP Capital Industrial REIT)

20万至34万9,999元:
协和高尔夫信托(Accordia Golf Trust)
浩正零售信托(Croesus Retail Trust)
先锋医疗产业信托(First REIT)

10万至19万9,999万元:
腾飞酒店信托(Ascendas Hospitality Trust)
佳福(QAF Limited)
丰益国际(Wilmar Int’l)

所有其他投资的市值每一项都少于10万元,多数是每一项少于5万元。虽然没有很多细节,但这可以让大家大概了解一下我的投资规模和比例。

为什么我会在多年拒绝透露这方面的信息之后,现在决定告诉大家呢?我曾经说过,投资额的分配十分重要。而我们分配投资的比例是取决于自身的情况和需要,而不是按照别人的分配和比例。

如果一个我们尊崇和信赖的人投资4万元买入一只股,这并不代表我们就必须效仿。我们投资多少的宗旨应该是,如果出了什么差错,我们不会受到太大的冲击。即使出了差错,我们也不需要很长的时间来复原。

打个比方,如果单单只看我在协和高尔夫信托的投资,金额似乎很大。不过,如果以我的整个组合来看,我在这只股的投资相对而言并不算高。

我一直以来不愿意分享我的投资组合细节是因为我知道,有些人可能会照抄不误,或许不同的只是金额比较小。因此,我还是不会透露太多细节。

无论如何,除了我们个人的情况和需求之外,我们也应该按照自己的目的和理念来分配投资组合。我的组合非常适合我,或许也适合一些其他人,但绝对不可能人人都适用。

希望大家“安分守己”,谨记3P——节俭(Prudence)、务实(Pragmatism)和耐心(Patience)。


Thursday, June 29, 2017

【集】AK: 亿达工业房地产信托的9%获益率,真的吸引吗


读者问:
你最近有没有留意亿达工业房地产信托(Viva Industrial Trust),它目前的高获益率够吸引吗?

AK回答:
你应该问的是为何亿达的获益率相对来说较高?

亿达其在菜市(Chai Chee)的产业年期很短,令人担忧。之后,我们知道亿达又买入大巴窑一个年期更短的产业,真是的!

如果我们看看亿达所有产业的总楼面面积(GFA),其中220万平方英尺(GFA的62%) 的年期是大约20年或更短。

这些地段的年期将会延长吗?如果可以,那么单位持有者需要付出多少代价?如果你打算投资亿达,或者是已经投资亿达,这是一个关键的问题。

如果你认为20年相对来说也不是一个很短的年期,那么请你再看清楚,其220万平方英尺的楼面面积里,大约88%的年期大约为14年或更短!

更准确一点,其195万平方英尺的楼面面积,年期只剩下大约14年或更短!后者占了其GFA的54%!

这里响起的警报是什么?


从现在起,13至14年后,亿达一半的可分配收入将烟消云散。

到时,大约9%的股息获益率或每单位0.77元还剩下多少?

现金流差不多肯定会大跌,而我们不可忘记,亿达的借贷很可能维持一样,因为它们还未有摊销。

亿达目前的负债比大约为40%,而其利息覆盖率约为4倍。就算利率没有提高,这对亿达来说已经负担沉重。如果营运现金流减低一半或更多,亿达的利息覆盖率将会处于危险境地。

如果我要考虑投资于新加坡的房地产投资信托(REIT),我宁愿牺牲1%获益率,改为投资宝泽安保房地产信托(AIMS AMP Capital Industrial REIT),后者的获益率稍低,为8%,但安心不用牵挂是无价宝。

宝泽安保房地产信托目前的负债比大约为35%,利率覆盖率约为5倍。不用说,这些数字看起来比较强劲吧。

一个 REIT应常常把其资产提升,包括延长产业的年期。

出售年期较短的资产来把资本循环(recycling capital)也是一个方法,出售收益可用来买入年期较长的产业,在所有条件保持相同的情况下,这不失为明智之举。

一个很好的例子是凯诗物流信托(Cache Logistics Trust)最近脱售了一个年期只剩下17年的产业,然后把收益用来买入澳洲一个拥有永久业权的工用产业,后者的净产业收入(NPI)获益率为7.4%,并附有固定每年提高租金的条款。

只是留意高获益率,一不小心,就会好像飞蛾扑火一样。

Wednesday, May 31, 2017

【集】AK:被动收入


不时便会有读者问我一个相同的问题:“我要到什么时候才能拥有跟你一样多的被动收入?”

当然,我会提出的一点是,我们每个人的状况都不一样,而财务自由并非一场竞赛。即使是一场竞赛,任何达到目标的人都是胜利者。或许有些人会比较迟才到终点,但最终能达到目标也仍是胜利者。

两个字,耐心。

在我目前的退休生活中,我会花不少的时间来做园艺活动。几个月前,我从原来的迷迭香树上剪下了三株幼茎,然后把这三株幼茎种在一个花槽内。


今天,我把其中一株移植到单独的花盆内。虽然已经过了几个月的时间,但对迷迭香而言,这一株算是长得特别快了。

另外两株也不错,绿叶依旧,但却没有长大多少。它们迟些时候也会长大的,或许这两株是“大器晚成”吧。

它们不急,我也不急。


我曾说过,当我找到一只股,它的价格是我认定的价值的50%,基本上我该做的已经做了。之后就要看这只股争不争气了。它可能会在今天攀升至其真正的价值水平,或许是下个星期,或许是明年。我们无法知道一只股会在什么时候走高,甚至不知道它会不会走高。

投资我们认为被低估的资产来赚取收入的优点是,在我们等待的时候仍能取得收入。这样一来,付出耐心就感觉比较值得了。

比我们更加成功的人总是会有的,我不会去问那些拥有比我更多的人:“我要到什么时候才能拥有跟你一样多的被动收入?”


Wednesday, May 17, 2017

【集】AK:换一间更好更大的房子会不会令你感到不安


读者:我记得你曾说过,我们自住的房屋是一件消费品,而不是一项资产。

AK:如果我们已完全付清购买自住房屋的钱,那它就是一项资产,但不是一项能带来收入的资产。

读者:我在目前就职的公司工作很多年了,现在打算换一份工作,因此这个时候换一间更好更大的房子令我有点担忧。

AK:能够做自己喜欢做的事是很好的。

读者:就像你现在一样……在家当农夫、看动漫。

更换一间更好更大的房屋,不应该令我们的心理健康变差变坏。如果换房子会带来实际的忧虑,那就别换房子。我们大部份人都不是超级富豪,但即使对超级富豪而言,日子过得安稳是无价之宝。

有谁能保证,我们在未来把房子卖掉时必定会赚一笔(资本增值)?我们能否把买房子所支付的钱当作是定期存款来看待?定期存款几乎是毫无风险的。

一件事通常可以从不同的角度去看待它。但谁对谁错?我不知道。没有人知道。推销员想要推销产品,这是他们的工作责任。我们作为消费者的责任是,把事实和看法区分开来,然后决定买还是不买。

Monday, April 10, 2017

【集】AK:赌博几时才会比投资赚更多钱


读者:AK你好,我很好奇,想知道你对于福联盛控股(Hock Lian Seng Holdings)的自言自语。如果你知道福联盛会派发特别股息,你会否改变初衷?我猜想特别股息的消息是在你卖掉福联盛之后才公布。

AK:哎哟,这就像在问我能不能看见未来。这个问题没有意义。

读者:哈哈,很明显的我没有把问题讲清楚。这么说吧,一只股派发特别股息外加股价攀升会不会影响你持守/卖出/采取其他行动?你会不会考虑到,按照往常的全年派息而言,需要多长时间才能达到特别股息的金额?例如以福联盛每股0.025元的全年派息计算,需要4年的时间才能获得相等于这次0.10元的特别派息。

AK:关键是在于我们认为什么价格是合理的买入价。有些人认为,如果可以取得特别股息,即使福联盛升至六毛钱以上都是值得的。不过,我不认为这是个好主意。

我觉得每股5毛2分是个不错的离场价位。股价是无法以算数计算出来的。如果那些把我卖出的福联盛股票买过去的人赚了一笔,这是好事,他们赚到。我不会想太多。

我仍持有一半的福联盛股票,而且是无本股票,我已拿回本钱了。我会在接下来的许许多多年里,继续持有这些股票。这就像我在老曾记(Old Chang Kee)的投资一样。老曾记的股价在几年前翻一倍的时候,我卖出了一半的股票,所以手上的另一半股票也是无本股票。

我不会因为卖出这些股票之后,它们继续走高而失眠。我已经赚了一笔,并可能会继续从中获利。对我而言,这已足够了。

如果我拥有一颗能够准确预测未来的水晶球,我就不会是一个投资者了。我会是一个全职的多多赌徒。无论如何,如果想要睡得比较安稳,就别说一句话:[早知道就好了]。这句话完全不切实际。

Friday, April 7, 2017

【集】AK:通过现金流折扣法来估算佳福的价值


许多人问我,佳福(QAF Limited)的合理价是在什么水平?显然地,我们每个人都有自己的答案。当然,佳福的股价升还是跌将取决于市场先生的情绪。

我听人说过,价格是无法计算的,或是类似这样的说法。我们能做的是,找出一只股的内在价值来帮助我们理解市场先生所提出的价格。巴菲特说过,“我们支付的是价格,得到的是价值。”

我是使用现金流折扣法(discounted cash flow,简称DCF)来估算佳福在不同情况下的内在价值。我也使用了以下网站的计算机来计算,省时省事:http://www.moneychimp.com/articles/valuation/dcf.htm

我会采取比较保守的态度,因为我无法掌握所有的信息,所以我会在计算的时候,把每股盈利当作10分,而非实际上的10.9分。


情况1

 
在更加保守的态度下,我假设佳福的盈利不会取得任何增长,并以3%作为无风险利率(比30年期新加坡政府债券的利率稍微高一点)。我也将把3%的无风险利率当作是DCF计算法的折扣率。


情况1:每股价值是3.33元
情况1:每股价值是3.33元

情况2


比情况1更加保守,我把无风险利率调高至5%,同时假设佳福的盈利不会取得任何增长。

情况2:每股价值是2.00元
情况2:每股价值是2.00元


情况3

如果以比较实际的态度来估算,我会假设佳福的盈利将取得增长。毕竟,佳福的每股盈利在过去几年里都有提高。我会继续使用保守的5%无风险利率。


情况3:每股价值是2.50元
情况3:每股价值是2.50元


从以上的三个情况来看,佳福的合理值似乎至少是每股2.00元?是这样的吗?你很乱?别看我,我只不过是一个博客,哪里知道那么多?

Tuesday, April 4, 2017

【集】AK在今年第一季从新加坡REIT及其他股票取得的被动收入有多少


时光飞逝,又到了计算季度收入的时候了。
在2017年第一季,以下的房地产投资信托(REIT)为我带来了收入:

宝泽安保房地产信托(AIMS AMP Capital Industrial REIT)
先锋医疗产业信托(First REIT)
IREIT全球(IREIT Global)
凯德商用中国信托(CapitaLand Retail China Trust)
速美工商房产信托基金(Soilbuild Business Space Reit)
凯诗物流信托(Cache Logistics Trust)
吉宝房地产信托(Keppel REIT)
星狮商产信托(Frasers Commercial Trust)
新达信托(Suntec REIT)
力宝商场信托(Lippo Malls Indonesia Retail Trust)
剑桥工业信托(Cambridge Industrial Trust)
胜宝工业信托(Sabana Shari’ah Compliant REIT)

在新加坡REIT领域中,我最大的投资是宝泽安保及先锋医疗。在其他REIT的投资都比较小,只有IREIT全球及速美工商房产的比例稍微大一点。

以下是我在今年第一季的新加坡REIT投资活动:

买入——星狮物流工业信托(Frasers Logistics & Industrial Trust)
买入——凯德商用中国信托
买入附加股——胜宝工业信托
买入——升禧环球信托(Starhill Global REIT)
增持——IREIT全球

如果一切如常,我应该不会对新加坡REIT作出新投资或增持任何一只新加坡REIT。我十分满意目前的REIT组合。

    在今年第一季,我的REIT组合为我带来了2万1,477.10元的收入,平均一个月约为7,159元,比去年同期少了许多。当然,今年少了最善房产信托(Saizen REIT)的股息。

以一整年而言,虽然新加坡REIT将带来的收入会减少,不过预期我刚刚添加的星狮物流工业信托、凯德商用中国信托和升禧环球信托,以及增持的IREIT全球都将开始带来收入,因此新加坡REIT组合未来的收入应该还是会不错的。
我的忠实读者也许还记得,我也在第一季对我的非REIT投资组合作出了调整:

增持——亚洲付费电视信托(Asian Pay Television Trust)
增持——佳福(QAF)
买入——金明创新(Kingsmen Creatives)
增持——印度联通保健信托(RHT Health Trust)
买入——胜捷企业(Centurion Corp)
买入——国浩置地(GuocoLand)

我的非REIT组合出现了相当大的改变,很自然的,我手上的现金也减少了。在我印象中,目前我手上的现金大概是少过20%。超过80%的资金用于投资对我而言是一件大事。或许任何一名认为应该随时手持现金,蓄势待发的普通散户都会觉得这是一件大事。

如果一切因素保持不变,除非市场先生大幅度走低,要不然我实在不会再增加投资。
以下的非REIT股票在今年第一季为我带来了股息:

新电信(Singtel)
台新电缆(Tai Sin Electric)
亚洲付费电视信托
宝泽房地产证券基金(AIMS Property Securities Fund)
浩正零售信托(Croesus Retail Trust)

    这些非REIT为我带来的总收入是1万3,543.31元,平均一个月约为4,514元,并由浩正零售信托的贡献占最大份额。

把新加坡REIT和非REIT派发的收入加起来,大概今年第一季的回报还算相当不错吧。这笔收入足够我支付所有的开销,甚至还有余钱让我存入我的公积金户头和添加投资“弹药”。

Monday, March 20, 2017

【理】AK: 增持印度联通保健信托超过150%


印度联通保健信托(RHT Health Trust, 以下简称RHT)最新公布的业绩低于预期,但其单位价格在上周的跌幅令人感到有点意外。

RHT把其在富斯保健(Fortis Healthcare,以下简称FHTL)的51%股权出售后,对其收入带来冲击。把出售收益派作特别股息也意味着其每单位净资产值(NAV)下跌至83.8分。

截至2016年12月31日的季度,每单位派息(DPU)为1.25分,年比跌幅大约为31%,但这应该是意料之中,因为来自FHTL的贡献减少。 假设RHT没有出售FHTL的51%股权,DPU依然会减低几个百分点。

为了计算出RHT的合理价格,我参考了我在先锋医疗产业信托(First REIT)的长期投资。以每单位1.27元计算,First REIT的派息获益率大约是6.7%。

RHT的负债比为26.6%,而先锋医疗的负债比为31.1% (去年的永久债券把负债比从34.4%减低至30.0%)。由于先锋医疗的负债水平较高,因此其所提供的获益率应该也较高。

然而,如果我们预期RHT的1.25分季度DPU从今之后成为常态(不过这大概不大可能),那么,随着年度DPU在5分左右,如果要获得6.7%派息获益率或更高,其每单位价格应该为74.5分或更低。


aRHTc

虽然RHT 价格暴跌的速度及深度令人惊讶(我大概知道其合理价格的范围),但我没有想太多就把我在RHT的投资翻了一倍有多。

RHT

假设其他条件一样,我在RHT的额外投资所提供的股息获益率大约为6.9%,以目前的医疗保健REIT来说,应该算是不错。

我决定投资RHT的其中一个原因是我发现了印度在提供医疗保健服务给其国民方面做得不够。我是在观看了有关一个印度诺贝尔得奖者的访谈后得悉。

我之后所做的独立研究一而再地告诉我,印度的医疗保健领域有很大的增长空间。以下是我研究的其中一些资料:

RHT

我认为RHT的收入在未来几年将会改善,不单只因为收费增加,而是其即将完成的发展项目及现有资产进行的资产提升举措(asset enhancement initiatives)将会添加大约600张病床。

一个小孩不可能永远在闹脾气,因为这个孩子在耗尽体力后,会感到疲倦而停止。

市场先生(Mr. Market)也不例外。

Tuesday, February 28, 2017

【新】AK: 腾飞酒店信托预期会为我带来更高被动收入


有不少读者问我关于投资酒店信托的问题,他们通常是询问关于远东酒店信托(Far East Hospitality Trust)或者是城市酒店信托(CDL Hospitality Trust),这是可以理解的,因为后二者在新加坡的地位较为显著。

我没有买入这两家信托的股票。由于新加坡酒店的房间有点供过于求,因此,业务以新加坡为主的酒店信托将持续面对很大的竞争。除此以外,我对这两家信托没有特别意见。

话虽如此,我却在另一个酒店信托作了大幅度的投资,就是腾飞酒店信托(Ascendas Hospitality Trust,以下简称AHT)。

我是在2014年开始投资AHT,刚开始加入的读者可能不知道。当AHT首次公开售股(IPO)时,我没有买入,因为我不大喜欢它为提高每单位派息(DPU)所采用的财务工程。

在2014年的时候,市场先生(Mr Market)提供了我一个买入AHT的大好机会,它的股价比招股价低了大约20%。同时,其采用的财务工程已经终止,我可以较清楚知道我未来确实获得的投资回报。我当时想,7.64%的股息获益率确实十分诱人。

在2015年8月,当市场出现一阵严重的悲观情绪时,AHT的每单位价格受挫,我当然高兴接受市场先生给予我买入的机会,增加在AHT的投资。

在那时候买入了AHT之后,我在2014年于AHT的投资大幅度增加,它所带给我的被动收入足以替代我一个月所赚取的收入(当我还在打工赚钱的时候)。基于我在2014年买入AHT的价格,我在2015年8月的投资所获得的股息获益率超过9.5%。

AHT的酒店组合分布在澳洲、中国、日本及新加坡。 不过,它在新加坡只拥有一家酒店,就是在2013年购入的新加坡百乐海景酒店(Park Hotel Clarke Quay)。因此,本地酒店房间供过于求的现象对其整体业绩的负面冲击有限。

AHT大部分的资产是在澳洲,后者占了其净资产收入(NPI)的56%。日本是第二大的贡献者,占了NPI的24%。这两个地点的资产取得的强劲表现足以弥补新加坡业务的差劲表现有余。

第三季的DPU年比增加了13.1%至1.64分。

负债比为33.3%;而每股净资产值(NAV)为0.85元。

在2014年我提过,澳元的升值将会令AHT有利。再加上日元强劲,我希望第四季的DPU同样地将会提高。


新加坡酒店房间供过于求的情况在2014年已很明显,因此与远东酒店信托及城市酒店信托相比,AHT显现是一个较佳的选择。我很幸运能够作出明智的决定。

尽管新加坡酒店房间供过于求,我预期AHT今年会带来较佳的被动收入。


Unit price declined 16.4% from $1.645 (15 Sep 14) to $1.375 (10 Feb 17).

城市酒店信托每单位从1.645元 (2014年9月15日)下跌 16.4%至1.375元(2017年2月10日)

Unit price declined 27.6% from 81.5c (15 Sep 14) to 59c (10 Feb 17).

远东酒店信托每单位从81.5分(2014年9月15日)下跌 27.6% 至59分(2017年2月10日)


Unit price rose 3.4% from 73c (15 Sep 14) to 75.5c (10 Feb 17).

腾飞单位信托每单位从73分(2014年9月15日)上升了3.4%至75.5分(2017年2月17日)


没事无聊

跨别2年,终于让我用回这个blogger,其实也是没有再log in了。 现在那么多社交app, 应该也没有人会来看blog的了。。 今天就突发其想,就想看看自己以前的资料。。 怎么知道还能edit?? 其实也不知道为什么block我,我又没有放广告赚钱。 就纯属个人...