Showing posts with label S I A 新航. Show all posts

Wednesday, June 21, 2017

【新】新航准备好重新出发


随着新航(Singapore Airlines)公布了令人震惊的4Q17业绩后,其股价在2017年5月17日一天内下跌7.2%至每股9.98元。新航在第四季蒙受1亿3,830万元净亏损,原因是为新航货运(SIA Cargo)的竞争相关罚款及和解提供拨备。FY17净利因而暴跌55.2%至3亿6,040万元。

新航在香港的同行国泰航空(Cathay Pacific Airways)也不相伯仲。国泰在上个月宣布裁减大约600名员工,目的是减低成本及精简营运,希望业务能出现转机。国泰的业务一直蒙亏,单单在去年便亏损大约30亿港元。

价值投资者往往会避开航空股,后者通常被形容为“投资者的死亡陷阱”,原因是这个业务属于资本密集型,并很多时候受制于油价的升跌(油价占了航空公司开支的一大部分)。

不过,被誉为奥马哈先知(Oracle of Omaha)的巴菲特近年来入股美国航空业令许多人吃惊。截至2017年2月,波克夏哈萨威公司(Berkshire Hathaway)在美国四大航空公司,包括美国航空(American Airlines)、美国联合航空(United Continental Holdings)、达美航空(Delta Air Lines)及西南航空(Southwest Airlines)的股权便接近100亿美元。随着巴菲特带头行动,现在是不是适当的时机重新考虑?

随着虎航(Tiger Airways)在2016年私有化后,新航是唯一在新加坡交易所上市的航空公司,现在就从不同角度来探讨它是否值得大家多看一眼。


看跌的人怎样说
SIA table 1

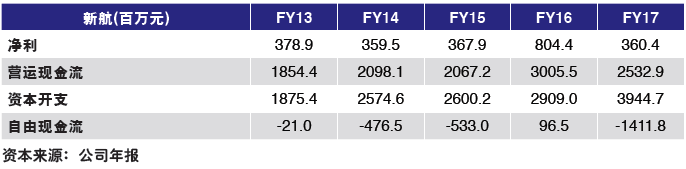
新航的资本开支非常高。在过去5个财政年度,集团的资本开支从FY13的19亿元增加至FY17的39亿元,年复合增长率(CAGR)达到20.4%,后者持续比其从营运而来的现金为高(除了FY16)。

单看FY17,资本开支为39亿元,是其净利(3亿6,040万元)的10倍有多,并且是其营运现金流(25亿元)的1.6倍。


SIA chart

新航在5月9日的简报会上透露,在未来5年的资本开支将大大提高至301亿元,大部分是用来购买飞机,希望能抓住新的增长商机。这笔庞大花费不大可能单靠从营运而来的现金融资,集团将可能需要通过借贷来筹集资金。

事实上,从新航截至2017年3月31日的单单18亿元净现金情况来看,新航很有可能在接下来几年会出现净负债情况,并有可能在FY18出现,而这将会是过去13年来的首次。

虽然航空业整体来说在过去两年从燃油低企的环境中受惠,但在不久的未来,同样情况可能不会出现,尤其是石油输出国组织(OPEC)及俄罗斯同意延长减产协议直至1Q18或有可能整个FY18。

开支历来占了新航收入的一大部分,从过去5年来看,一般上是超过95%,而燃油成本依然是占了开支的一大部分,虽然这个数字因为油价下跌而从FY13的39.7%减低至FY17的26.3%,但如果油价开始涨升,新航的盈利将会受到很大冲击。

新加坡飞机燃油平均价格(MOPS)已经从2016年1月的每桶37.9美元低位升高至2017年3月的每桶61.90美元。同样地,布伦特(Brent)原油价格也从2016年1月每桶大约27.80元升高至2017年6月的每桶50.30美元。

公司管理层有鉴于油价短期内可能出现波动,而为其所需燃油作出审慎对冲。新航为FY18所需的20.6%及20%燃油,分别以 MOPS及布伦特对冲,加权平均价格分别为每桶66美元及53美元。

看涨的人怎样说

星展集团于2017年2月发表的《亚细安航空业焦点报告》指出, 来往亚细安航班的廉航座位占总座位的百分比从2007年的17%增加至2016年的23.7%,而同一期间,廉航占亚细安内陆航班的市场份额从32%增加至54.2%,这意味着廉航占来往亚细安航班及亚细安内陆航班的市场份额分别每年以3.8%及6%年复合增长率在攀升。

事后孔明,新航收购虎航的决定,以及它同时为乘客提供全服务航班及廉航航班的策略似乎是走对了方向。

从新航的FY17报告中得悉,集团的廉航服务(包括酷航(Scoot)及虎航)占了FY17总收入的9.1%(FY16所占的比例为7.8%)。以绝对数值而言,廉航部门为FY17收入所提供的贡献年比跳升13%至13亿元。随着新航的策略开始带来成果,这方面将会有更大的增长空间,因为集团继续从其收购中获得更大的协同效益及更高的效率。

樟宜机场集团(Changi Airport Group)公布的空中交通统计数字同样地乐观。从所公布的数字看到,通过机场的乘客总数从2012年的5,120万人次增加至2016年的5,870万人次,以每年3.5%的年复合增长率在增长。航班升降方面,2016年大约为36万零500趟班机,而5年前为32万4,700趟班机。

随着第四搭客大厦将在下半年启用及第五搭客大厦将在未来10年内随时准备就绪,本地航空业将大方异彩,航空交通将会飙升,并会推动新航的营业额。

总结

新航的股价在2015年1月飙升至12.91元高位,由于受到油价大幅回落的刺激,但股价在接下来的8个月下跌至大约9.60元,因为其业绩持续令人失望。

从技术层面来看,它在9.60元受到相对强大的支持,后者受到三次试探,分别在2014年10月;2015年8月及2016年11月,在排除任何不预见的情况下,这个支持位似乎能守得住。截至2017年6月5日,它是以10.03元交易(从其52周低位回弹4.6%),因此,它目前的估值为33倍本益比及0.9倍股价与账面值比。

与其他国际航空公司相比,新航是唯一同时以低于其账面值交易及依然有利可图的航空公司,因此作为长期投资,或许新航值得大家重新考虑。


SIA table 2

Saturday, June 10, 2017

【新】新航总裁暗示可能裁员


5年来,首次出现亏损的新加坡航空公司暗示,裁员可能是该集团策略检讨的其中一部分。

新航总裁吴俊鹏周二对媒体说,有些工作可能已经“不再相关”,或部分员工需要重新训练以进行全新的任务。

吴俊鹏是在墨西哥出席国际航空运输协会(International Air Transport Association,简称IATA)的第73届IATA常年大会和世界航空峰会时向媒体如是指出。

无论如何,吴俊鹏并未提供确切数字。

上个月,新航公布业绩,末季出乎意料陷入亏损,净亏1亿3830万新元,全年净利报3亿6040万元,按年下跌55%

另外,根据媒体报道,新航已在6个月前开始检讨工作,内容包括机队和网络。且为了该活动,还聘请了外部顾问。


Thursday, January 12, 2017

【新】新航可能迎来多云的天空


航空业长久以来被标榜为价值投资者的死亡陷阱,直至被誉为奥马哈先知(Oracle of Omaha)的巴菲特(Buffett)在不久前亲自现身说法,表示对美国航空业的未来抱有乐观的期望。

巴菲特的伯克希尔哈撒韦(Berkshire Hathaway)在11月14日提交给美国证交会的报告中透露,公司在第三季度收购了大约价值13亿美元的航空股,显示了这个世代最显赫的价值投资者对其观点作出了180度的转变。

巴菲特一直以来都不主张投资者投资于航空公司,今次的披露显示了这位先知对其自身的看法逆转过来。甚至在2013年举行的伯克希尔哈撒韦年度股东大会上,巴菲特也不看好航空股,并表示:“在过去100年投资于航空公司及飞机制造商的投资者,结果十分糟糕。”

巴菲特为什么回心转意?本地投资者可以引用其看法于本地航空业吗?新航(Singapore Airlines)的营运环境有没有出现类似的变改来让投资者可以重新考虑?

美国航空业出现的变革

巴菲特可能没有预料到,他在1989年投资于全美航空(US Airways)的不幸遭遇不是因为公司本身,而是整个美国航空业出了问题。那时候,巴菲特投资于全美航空的3亿5,800万美元差不多全部泡汤,因为当时西南航空(Southwest Airlines)的每座位公里成本只需要0.08美元,大概低于全美航空三分之一。

消费者认为一家航空公司的座位可以被其他任何航空公司取代,问题不大,这是业内的一个特色。由于过去的航空业十分零散,价格自然成为争夺市场的最佳途径,因此,最终导致‘自杀式’的定价策略及美国航空业的盈利力长期偏低。

但巴菲特知道,这样的经营手法已成过去。美国航空业在过去20年出现了整合期,并出现多宗的合并行动。现在美国航空业只有四家大型航空公司在运作,而业内的架构已转型为一个比较集中及寡头垄断的形式。此外,散户投资者可能不大清楚,这四家大型航空公司的股票透过机构投资者分享共同拥有权,因此它们可以从互相合作(而不是竞争)中受惠更大。

新航面对的情况不一样

与美国不同的是,新加坡面积不大,国内市场并不存在。由于其地理位置,新航是在一个高度多样化及零散的亚细安市场运作。

在90年代,与亚细安其他国家航空公司相比,新航有能力以相对较低的每座位公里成本来提供质素较高的服务。在一个超高水准及提供一个较广阔网络的国际机场的支持下,乘搭新航及在樟宜机场过境似乎可以享受不一样的旅游体验。

但随着时光流逝,本地航空业的吸引力似乎没有之前那样强大。

在全服务航空全盛时期,新航完全无惧来自廉价航空的威胁。不过,随着区内廉价航空激增,新航最终不得不采取一个较全面的策略,同时为全服务航空及廉价航空市场提供服务。

新航推出酷航(Scoot)及收购虎航(Tigerair)这两家廉价航空公司是为了维护其市场份额,以及在廉价航空市场中竞争。

在全服务航空领域,新航也不可以自居为成本最低,尤其是面对来自海湾地区成本较低的对手。值得一提的是,全球最大及依然在迅速增长的航空公司阿联酋航空(Emirates)的FY15/16每座位公里成本大约只为1.32阿联酋迪拉姆(大约为0.05元,基于2016年3月31日的收盘汇价),而在同一期间,新航的每座位公里成本大约为0.09元。

另一个打击是,其他地方的航空终站也在积极发展,像香港、曼谷、迪拜等。这些全新发展的航空终站为樟宜机场带来更大的竞争。十分倚重樟宜机场为其提供乘客流量的新航将会面对的前景可能是有更多的旅客在未来选择不停留新加坡。


近期表现每况愈下

新航面对的挑战其实从其最近有点令人担忧的核心营运表现中可见一斑。

在最新的2Q16/17业绩报告中,与上一个年度同期比较,公司的总收入下跌了5.1%,为37亿元;净利下跌接近70%至6,490万元。此外,同期的净利率也收窄至只得1.8%。

营运方面,收入下跌是由于母公司的载客率及每公里乘客收入分别下跌大约3.3%及4.6%。因此,1H16/17的每公里乘客收益率也比去年同期下跌2.9%。

尽管新航拥有不少净现金,但其1H16/17 的杠杆自由现金流为9亿5,660万元。新航连续4个季度报负自由现金流,而其拥有的现金截至2016年9月30日减少至33亿元,比上一个年度同期的49亿元减少了16亿元。


值得注意的是,新航在4Q15/16 动用了4亿5,800万元来收购虎航余下的股份,而其债务在最新的季度从14亿元减少至12亿元。不过,其拥有的现金在过去一年减低,部分原因也是因为从营运而来的现金减少。新航在2Q16/17从营运而来的现金从上个同期的6亿1,460万元减低至4亿1,920万元,因此其拥有的净现金也从35亿元减少至21亿元。


资料来源:新航;2Q16/17业绩
资料来源:新航;2Q16/17业绩

现在进场过于冒险

在过去五年,新航的股票是在最低17.9倍本益比至最高75.2倍本益比之间交易。以目前大约9.80元的价位而言,新航是以过去12个月的14.1倍本益比交易,是五年来最低的水平。

以目前的估值来看,新航也以0.9倍股价与账面值比交易,低于其过去5年的一倍平均。与此同时,其过去12个月的股息获益率大约为4.5%。

乍看之下,其估值似乎相当吸引,但投资者在作出决定前,最好是对新航的前景有所认识。鉴于新航的营运环境所面对的竞争将会越来越大,以至其最近的财务表现差劲,其估值偏低也不无理由。市场分析师给予新航的平均目标价为9.95元,意味着其潜在上涨空间只得1.5%。

Monday, October 24, 2016

【新】新航 (Singapore Airlines)


新航的载客率在第二季年比下跌3.3个百分点,其次季盈利可能会因此低于上个季度。

截至9月份,公司的载客率已连续第五个月下跌。

除了东亚区域外,其他区域的载客率都下跌。

在公司的欧洲及西南太平洋主要市场中,商务舱旅客占的比例相对较高,这可能会影响到商务舱的载客率和收入。

虽然酷航(Scoot)的客流量持续增长,但载客率在9月份大跌4.9个百分点,原因是可载运量的增幅较大。

胜安航空(SilkAir)的载客率也因为相同原因而下跌。

不确定公司是否是以牺牲载客率的方式来提高搭客收入,但搭客收入料仍将疲弱。

Thursday, August 4, 2016

【新】旅游业复苏,3只股可从中受惠


由于宏观事件,新加坡旅游业在2014年开始进入淡季。可是,星展集团数据显示,旅游业似乎已经见底回升,由于从主要市场到访的旅客有所增加。

在2014年,由于MH370失踪及泰国局势不稳定,旅游业进入寒冬,2014年到访的中国旅客年比下跌24%至170万人次,但在2015年,到访中国旅客开始有所增加,年比上升了22%至210万人次。

旅游业强劲复苏

Tourism Figures.png

旅游业在1Q16强劲复苏,中国到访旅客增加47%。星展集团预期,2016年中国到访旅客年比大约增长20%。

印尼旅客占新加坡旅游业最大份额,1Q16到访的印尼旅客年比增长11%,原因可能是印尼盾兑新元上升。展望未来,星展集团预期2016年印尼到访旅客年比将增加4%。

整体而言,星展集团预期2016年到访新加坡的总旅客人数将增加5%至1,600万人次。

投资锦囊:3只可受惠于旅游业复苏的股只

星 展集团认为可从旅游业复苏受惠的股只包括云顶新加坡(Genting Singapore PLC)、新航(Singapore Airlines)、城市酒店信托( CDL Hospitality Trusts)、华联酒店信托(OUE Hospitality Trust)、 升禧环球信托(Starhill Global REIT)、星狮地产信托(Frasers Centrepoint Trust)及丰树商产信托(Mapletree Commercial Trust)。

其中,星展集团最看好的3只股是新航、城市酒店信托及华联酒店信托。

1. 城市酒店信托

Angsana-Velavaru-Maldives-04

虽 然城市酒店信托的股价从1月份低位上升了超过15%,并面对一些负面挑战,包括
 (1)新加坡新客房供应过多;及
 (2)其在马尔代夫的业务偏软,但星展集团认为,这只股的长期价值(每客房隐含价格偏低)依然吸引,同时,在旅游业复苏下,愿意等待的投资者获得不错的回 报 (基于90%派息率,获益率为6.7%) 。

星展集团认为城市酒店信托是最便宜的房地产投资信托(REIT),随着新客房供应的压力纾缓,它可从新加坡酒店业复苏中受惠(大约会在2017年出现)。

此外,如果集团把其组合充分利用,其盈利将会提高。集团的奥克兰Rendezvous Grand Hotel首个10年期租约将在FY16末完结 (1Q16净利润为9%) ,这意味着它可以在更有利的条件下出租给另一个营运商。

买入, 目标价: 1.50元

2. 新航

singapore-airlines-a380

新航将可继续从目前油价低企的环境中受惠。新航预期每年消耗超过4,000万桶飞机燃油,而随着飞机燃油现在每桶为50美元(在2014年尾接近每桶120美元),集团可以从中大获裨益,尤其是较昂贵的对冲结束。

此外,随着盈利复苏及其资产负债表拥有30亿元净现金,相信新航可能会派发更高股息。由于新航可节省的燃油成本预期会更多,因此盈利可能会更上一层楼。

买入, 目标价 12.50元

3. 华联酒店信托

hotels_crowneplazachangi01

新 加坡文华大酒店(Mandarin Orchard Singapore)位于乌节路的心脏地带,而该区在2016年没有新客房供应。与此同时,樟宜机场皇冠假日酒店即将进行扩建工程,由于它是樟宜机场附近 的唯一酒店,因此它可从樟宜机场搭客量即将增加大约72%中受惠。

买入, 目标价0.75元

Friday, July 8, 2016

【新】到访旅客回升,3只股可受惠


2016年到访新加坡游客可能创新高。1月及2月的到访游客年比增长12%,瑞士信贷预期今年到访新加坡旅客可能高于新加坡旅游局的预期。

CS vs STB Expectations

所有旅客指标高企

随着游客数目不断增加,有迹象显示到访旅客人数出现好转。

樟宜机场的人流量增加

Changi Airport Passenger Volume

新加坡樟宜机场公布其2016年2月的营运数字显示,人流量连续第13个月取得增长。

酒店收入稳定

Hotel REVPAR

2016年2月的每客房平均收入为219元,年比上升5%,是自2014年2月以来的最大增幅。3个月移动平均数字显示,2月份每客房平均收入下跌0.5%,这是自2014年9月以来最小的跌幅。

旅游发展基金
政府已经宣布将会在2016年至2020年期间,投资7亿元来刺激旅游业。这些投资将集中3方面来支持旅游业的转型,包括:

– 发展旅游产品,让新加坡继续成为旅客的首选旅游地点
– 采用科技及创新来提高生产力
– 改善人力的素质,让新加坡人拥有合适的技能来受惠于旅游业的增长

寄望于中国旅游业
中国旅客的增长持续令人鼓舞,2016年截至3月份,至国外的旅客年比增加29.2%,国内旅客的增幅为3.7%。

尽管多年来取得双位数增长,但中国搭飞机旅行的人数依然远低于较为发达的国家。因此,瑞士信贷依然对中国旅游业的增长寄予厚望。

Chinese Tourism Figures

新加坡将继续受惠于中国外游旅客增多,由于自2002年以来,到访新加坡的人数一直占中国总离境人数1.3%至1.7%。

到访旅客增多,3只股值得买入

1. 城市酒店信托(CDL Hospitality Trusts)
城市酒店信托目前是以6.0%获益率交易,它也是依然以高于历来平均获益率一个标准差(SD)交易的少数房地产投资信托(REIT),而它也提供具吸引力的风险回报。此外,它也将受惠于到访旅客好转及酒店业情绪改善。

到访旅客很可能带来令人惊喜的潜在升幅,这也意味着每客房平均收入的增长比预期强劲。

买入,目标价:1.60元


2. 新航(Singapore Airlines)
新航在2016年第一季的载客量年比增加2.9%,这比自2015年中出现的缓慢复苏改善很多。子公司胜安航空(SilkAir)的载客量表现更佳,年比上升14%。

瑞士信贷预期新航可从子公司成本下跌中受惠。

酷 航(Scoot)目前拥有更省油的机队(10架B787) ,并预期在FY17末接收另外6架B787飞机后,可享受更大的经济规模。虎航(Tigerair)私有化后为集团带来协同效益,因为虎航和酷航重新整 合。此外,由于昂贵的对冲燃油已经不复存在,这意味着其燃油成本可大幅减低。 这将令新航的2016年盈利进一步提高。

买入,目标价:12.00元


3. 云顶新加坡(Genting Singapore PLC)
滨 海湾金沙(Marina Bay Sands)在1Q16业绩报老虎机的营业额年比增长12.4%,意味着到访新加坡旅客的数目回升。瑞士信贷预期云顶新加坡也可与受惠于到访旅客增多,尤 其是来自印尼及马来西亚的旅客,因为他们是普通赌桌及高级赌桌贡献最高收入的5大赌客。

随着可出售证券引来的忧虑及不可取回的贵宾应收账注销接近完结,瑞士信贷认为云顶最坏的情况已经过去,并将会出现好转

买入,目标价:1.00元

Sunday, June 12, 2016

【新】新航依然是一只值得买入的优质股


新加坡国家航空公司新航(Singapore Airlines)的股价公布业绩后的几天,股价大跌,从11.67元高位跌至10.52元低位。

这是属于“消息公布后抛售(selling on news)”的症状吗?业绩太令人震惊?又或者是投资者对于新航的盈利过度乐观?

股票经纪可能会怪罪于“局内人交易”,由于后者可能知道关于盈利的信息,而股票经纪会声称那些局内人把股价推高,然后抛售给缺乏经验的投资者,这就是“消息公布后抛售”的互相责骂场面。

至 于业绩令人震惊,从整体数字来看确实不错,有点让人觉得“东山再起”,就好像利物浦在UEFA(欧足联)欧洲联赛八强次回合对多特蒙德(Borussia Dortmund)时,在上半场以1比3落后,但在完场前最后关头,以4比3胜出。事实上,全年盈利实在令人鼓舞,净利上升超过100%。

投资者是否对业绩过度乐观?或许是吧,投资者认为核心盈利减去特别收益及燃油价格下滑足以令新航的表现更上一层楼,但新航公布的盈利升幅未能够令投资者感到满意。

业绩不是想像中稳固

从截至2016年3月31日的全年数字来看,新航获利8亿零440万元,年比上升118.6%,收入则微跌至152亿元。在最后一个季度,净利飙升超过四倍,从3,960万元增加至2亿2,470万元。

整体来看,新航的业绩完全没有什么不对,除了当中一些投资者对新航吹毛求疵,以为它是独立存在,不需要面对竞争者,这似乎有点不大合理。

把数字详细分析发现,强劲的表现是来自长期投资带来较高股息(1亿零200万元)、分担联号的亏损减少(1亿1,800万元)及新航货运在前年支付的一次罚款获得退还(1亿1,700万元)。

此外,在面对来自中东航空公司的竞争,公司需要要牺牲毛利来让其长途高价座位得以填满,同时在廉航方面,也需要与越来越多业者抗衡。在过去三年,新航的毛利每况愈下。附带一提的是,乘客收益率达到6年来低位,后者成为了分析师的重要论点。

飞机燃油成本历来占了收入最少35至39个百分点,但在刚结束的财政年度,飞机燃油成本只占了收入的29.7个百分点,大约让公司节省了3亿6,000万元。这意味着尽管燃油成本下降,公司未能抑制其他成本,尤其是维修成本跳升了30%。

依然是值得买入的优质股吗?

新航完全拥有廉价航空虎航(Tiger Airways),并把其运作与酷航(Scoot)整合,让公司在一个单一体制下运作,减少了在运作上的重复及让营运效益提高。

新 航是首家飞行协和式超音速客机(Concorde)的航空公司,A380巨无霸也是以它为首在全球飞行;新航空姐所提供的优质服务,以至新航自成立以来所 建立起的声誉卓著品牌和良好信誉,这一切优点都说明了新航有可能回到昔日的好时光。现在,公司已把廉航的运作整合;至于高价座位的激烈竞争不容易应付,在 吸引那些已经转向其他竞争者的乘客回来,公司可能需要不惜工本。

人们常说:“状态是一时的,档次才是永恒(form is temporary, but class is permanent)”。 或许,新航需要在营销方面加把劲。阿联酋航空(Emirates Airlines)在过去10年利用足球建立起不错的品牌意识,新航有否想过利用体坛竞技舞台来大肆宣传呢?

图表不大乐观

随着在10.50元重要支持位筑起“稳固基底”,新航股价一直以“楔形(wedge)”模式在交易,并在10.75元遇到阻力。虽然相对强弱指数(RSI)意味着这只股刚好在超卖区域之上交易,但技术指标在面对两端的极度情绪可能难以辨认。

股价目前没有乐观催化剂推动,而燃油价格在升高可能令情绪进一步受抑制,因此如果股价下跌至10.50元支持位之下,下一个重要支持位将会出现在10.10元及9.55元。

新航依然是一只优质股,但可能图表在告诉投资者,如果想进场,必须耐心等待。

Monday, May 23, 2016

【新】燃油成本降 末季飙4倍 新航全年净赚8亿


由于燃油成本降低,推动新加坡航空公司(SIA)第四季净利激增超过四倍至2亿2400万新元,全年净利也大增119%至8亿400万新元。

董事会建议派发每股35分的终期股息,全年股息每股45分,比上财年的每股22分多出一倍。

新航昨天傍晚公布截至今年3月底的业绩,由于乘客和货运收入疲软,第四季营收下跌4%至37亿零900万新元,但燃油成本下降使得营运盈利大增66%至1亿5300万新元。

集团第四季的开支减少6.1%,其中净燃油成本节省3亿6100万新元,胜安航空(Silk Air)和酷航(Scoot)的运能扩展使得其他营运成本有所上扬。

此外,新航货运公司(SIACargo)于第四季获得一笔1亿1700万新元的竞争罚款退款,因此,集团其他非营运项目收入高达9360万新元。

集团指出,主要市场的营运环境面对挑战,因为经济活动疲软,以及运能快速增长。

不过,空中客车A350客机的加入,将增强集团的航线网络竞争力,改善营运效率,并有机会开辟更多长途航线。


Thursday, March 24, 2016

【新】新航(Singapore Airlines)


新航在4Q16首两个月(2016年1月及2月)的营运表现十分出色,整体客流量超过载运量的增长。

尽管环球经济数据好坏参半,但母公司的客流量在2016年1月及2月年比分别增长3.8%及5.1%,令载客率分别提高3.7个百分点及2.2个百分点。

虽然营运表现令人鼓舞,但新航可能为确保载客率稳定而牺牲收益率。

价格战很可能会持续。话虽如此,预期在FY17,低廉的飞机燃油可以抵消收 益率偏低有余。此外,预期胜安航空(SilkAir)及酷航(Scoot)的盈利将会进一步提高。

新航的盈利将会提高,因为较昂贵的油价对冲 已逐步解除。

Friday, November 6, 2015

【新】新航1H16净利逾翻倍,提出把虎航私有化


新航(Singapore Airlines)报1H16净利增加超过一倍至3亿零480万元,收入微跌0.12%至76亿元。

净利增加是由于本期所分担的联号企业亏损缩小1亿1,700万元,因为把虎航(Tiger Air)转而归类为子公司。


新航(Singapore Airlines)宣布将自愿有条件全面收购所有它还未持有的虎航(Tiger Airways Holdings)股票,收购价为每股0.41元现金,虎航股东也可选择以每股11.1043元的价格认购新航的股份。0.41元的献购价比虎航在11月 5日的0.31元收购价高出32.3%。

新航目前持有虎航的55.77%股权,如果所有虎航的股东均同意接受这项献议,那么,新航将需要大约4亿7,190万元来全面收购余下的股份。

新航计划把虎航除牌,从而让虎航与集团内的其他航空公司能够通过无缝合作来产生全面的协作效益,包括在商业活动、网络协调及营运与后端服务等方面。

这将让集团能加速发展及巩固集团组合策略的利益,从而让集团维持其伸缩性及在开发新市场方面更具灵活性(否则新航可能会错失良机),并为新航提供新收入及盈利来源的机会。

Thursday, October 15, 2015

【新】新航将恢复美国直飞航班


新航(Singapore Airlines)签署了协议,将成为空中客车(Airbus)从350型飞机设计改良而成的超长程新款飞机的首个客户,从而在2018年恢复其往来新加坡和美国的直飞航班。

在这份协议下,新航目前向空中客车订购63架A350-900型飞机的订单中,将有6架改为A350-900ULR型新款飞机。新款飞机能飞行高达8,700海里的航程。

6架新款飞机定于2018年交货,届时公司将能恢复其往来新加坡和洛杉矶及新加坡和纽约之间的直飞服务。这两条航线也是全球最长程的直飞航班。公司也正考虑提供往来新加坡和其他美国目的地之间的直飞航班。

公司将于明年接收第一架A350-900型飞机,此举与其保持偏低机龄及使用新款飞机的政策相符。

Saturday, September 5, 2015

【新】新航:在市场抛压下令其更具吸引力


新加坡旗舰航空公司新航(Singapore Airlines)是其中一只受重击的蓝筹股。本年迄今,它的股价猛挫至历来最低水平。


SHC_6

由于原油价格下滑(西德州轻质原油跌至6年半低位),许多航空股均遭殃,因为它们不能够像之前那样向乘客收取燃油附加费。

油价下跌也触发这个领域受到再评级,而新航也成为受害者之一。

话虽如此,原油价格急跌也令航空公司省下不少成本,因为燃油成本占了一家典型航空公司销售成本(cost of goods sold)超过大约30%。

营运数字令人鼓舞
鉴于新航当前的股价偏软,目前的新航股东或者是以较高价格买入这只股的投资者自然感到不悦。

但不要单看表面,因为有些潜在价值正等待我们去发掘。

营运数字显示,新航7月份的载客量稳健,并且比本年迄今任何一个月的表现高出许多。

尽管市场的载货容量过剩令载货率及收益率受挫,但新航7月份的载货量依然增长2.8%至84.1%,这是自2007年以来的最高7月份载货量。

新航的整体运输量年比增长3.5%。

有效的策略
管理层在最近的1Q16业绩发布会中表示,运载量升高主要是因为收益率下降。

这个目前实施的策略成功地令运输量提高,加上受到新航品牌的加持,在合理的价格下,其产品自然而然受到欢迎。目前新航的亮丽表现正是如此。

估值接近股价与账面值比的低端
新航目前的估值没有完全显示其潜力。

一家成熟航空公司的估值最好是利用其资产值来衡量。

自2010年以来,新航一直在0.8倍至1.2倍的股价与账面值比(price to book value)内交易。

以目前的0.91倍股价与账面值比而言,它是接近股价与账面值比的低端交易,并十分接近其长期的0.97倍平均值。

新航目前的净资产值(Net Asset Value)大约为10.93元。以一家可以带来不错盈利及拥有强劲现金流的公司来说,新航的估值范围最低限度应该接近其净资产值,因此,这只股的目前估值有点不合理。

Saturday, August 8, 2015

【新】星展集团研究的首选领域及股票


由于中国经济放缓、中国股市变得更加起伏不定、希腊可能脱离欧元区、油价波动以及美国即将加息,新加坡的经济增长可能放缓,企业的盈利也可能下跌。

有鉴于此,星展集团研究(DBS Group Research)选出了一些值得留意的领域和股票,希望能帮助投资者应对经济放缓的情况。

运输业

星展集团研究认为,运输业者的盈利有望提高,原因是石油价格在今年内应该不会有太大变动(西德州中质原油估计将为每桶67.31美元,布伦特原油则为每桶76.63美元)。

新航(Singapore Airlines)的净现金为39亿元,在资本结构改善的情况下,其股本回报率(ROE)有望提高。星展集团研究认为,新航所省下的燃料开支,应能使其接下来几个季度的盈利增加,并使其FY16的ROE提高至5.8%。

公司的股价预料将因此上涨。星展集团研究预计,新航截至16年3月的全年每股股息(DPS)将为0.40元,股息获益率为3.4%。

星展集团研究推荐的另一家企业是在中国经营高速公路的招商局亚太(China Merchants Holdings Pacific)。公司最近收购了九瑞高速公路,它也计划收购广西的三条收费公路,这在中、长期内应会使公司的收入和盈利增加,而公司也可能会在香港上 市。这只股的股息获益率达6.5%,颇具吸引力。

星展集团研究为新航和招商局亚太设定的目标价分别为12.80元和1.54元。

房地产业

大部份房地产已锁定的销售额应能令它们的2015-16年盈利保持在一定水平,但由于近几个月推出的新项目不多,房地产业者的收入预料将减少。新加坡的房地产投资信托(REIT)将主要靠进行收购来取得增长。

酒店REIT的盈利可能会下跌,因为来自印尼和马来西亚这两个主要市场的游客减少。

星狮商产信托(Frasers Commercial Trust)整体的出租率高达96.5%。基于它在FY17之前都不会有债务到期,而且将近80%的利息成本都以固定利率计算,预料它将能够应对澳洲经济放缓及加息的问题。星狮商产信托的获益率介于6.6-6.9%。

凯德集团(CapitaLand)45%的资产都位于中国,因此它将可因为中国采取宽松的货币政策而获利。公司正在建造的零售商场应能使其经常收入持续增加。

星展集团研究认为,凯德集团可在2015年考虑售出一些表现稳定的资产,以从中获利。它也认为这只股被低估了。若公司出售资产,其股本回报率料将提高。

星展集团研究为星狮商产信托及凯德集团设定的目标价分别为1.79元和4.11元。

电讯业

由于新加坡可能出现第四家电讯企业,第一通(M1)和星和(Starhub)预料都会受到影响,尽管它们的盈利稳定,股息获益率也不错。但是,星展集团研究仍将第一通纳入其十大首选股票之列(目标价为3.60元)。

星展集团研究指出,第一通料将因为流动数据服务重新定价而受惠,因为其61%的后付用户签订的是分层数据配套,而其中22%的用户所使用的数据量都超过配套的限额。重新定价将使其平均每名用户收入保持在一定水平。

星展集团研究认为,在第四家业者出现之后,第一通的收入到了2022年可能会减少10%.瑞银财富管理(UBS Wealth Management)预计第一通所受到的影响将最大,而新电信所受到的影响将最小,因为其企业客户较多。

整体而言,星展集团研究建议投资者采取“防守”的策略,意即选择股息获益率和盈利偏高,估值低于历史平均水平的股票。

此外,盈利回升,以及能够通过出售资产增加回报的企业也值得考虑。

Monday, August 3, 2015

【新】新航1Q16净利激增超过一倍


新航(Singapore Airlines)在截至今年6月30日的1Q16录得净利激增162.1%至9,210万元,由于燃油成本净额下降。

本季盈利激增的主因是公司省下了1亿8,200万元的燃油开支,但美元走强蚕食了一些利益。
营运利润提高1.9个百分点至3%。

本季收入增加1.4%至37亿3,330万元,由于子公司虎航(Tiger Airways)的表现改善。

展望未来,今年7月至9月份的机票预订额比上一年同期高,主要归功于促销活动。公司已对2Q16的55.4%飞机燃油需求作出了对冲,加权平均对冲价为每桶104美元。

Tuesday, June 30, 2015

【新】新航算是一只高回报的蓝筹股吗


优秀的业务可以为投资者带来长期回报。

要确定一个业务是否操作完善,我们可以看看公司的股本回报率 (ROE)。公司为股东所投资于其业务的每一块钱能够带来多少利润可以用ROE来衡量。

虽然ROE本身是一个不错的指标,但我们可以把ROE分为三个其他比率。来帮助我们更了解一家公司实际上是怎样营运。

把ROE拆散
我们可以把ROE分成三个指标,分别为销售回报率(return on sales)、资产回报率(return on assets)及财务杠杆(financial leverage)。

                     净收入 / 股本 = 净收入 / 销售 x 销售/资产 x 资产/股本

上述的程式分为三个部分,
第一个比率(净收入除以销售)可以得出销售回报率;
第二个比率(销售除以资产)可以得出资产回报率或资产周转率(asset turnover);
第三个比率(资产除以股本)可以得出财务杠杆。


销售回报率是指公司从销售货品及服务所取得的每一块钱能转为盈利的比率。资产回报率是指公司每投资一块的资产可以带来的收入比率。财务杠杆是指每一块股本,公司可利用的资产比率。

新航的表现
现在让我们以新航(Singapore Airlines)来演算。

以市值计算,新航是新加坡的大型企业之一,而由于它是海峡时报指数的30只成分股之一,它当然是名符其实的蓝筹股。

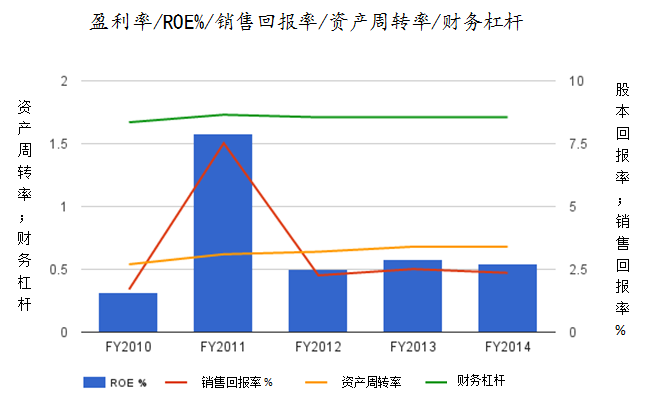
在以下的图表里,你可以看到新航的ROE(三个部分)在过去5年的变化:

资料来源: Morningstar
资料来源: Morningstar

首先,我们看到新航的ROE在过去5个财政年度稍微提高,从截至2010年3月31日(FY10)接近1.6%提高至FY14超过2.7%。虽然它的ROE有所增加,但值得注意的是,在这期间,它的ROE实质上不高。

再看看其他部分,销售回报率(或净毛利率,红线)及资产周转率(橙线)均有所提高。从资产周转率来看,新航过去5年所投入的每一元资产,平均可带来大约63分的收入。与此同时,新航的财务杠杆在过去五年维持在大约1.7(绿线)。

整体而言,公司的ROE并不高,原因是在过去五年,其净毛利率处于低水平令其ROE偏低。


当一家公司可以长期为股东所投资的每一块钱带来超值的回报,那么它便算是长胜将军。

新航在提高ROE方面还要多尽一点力,但这应该并不容易办到,因为在航空业内,任何航空公司向来都难以取得持续的优势。

Tuesday, June 16, 2015

【新】新航的5月份乘客率下降


新航(Singapore Airlines)5月份的乘客量下降4.2%,载客容纳量减少2.6%,乘客率因而下降1.3个百分点至73.6%。

东亚航线的乘客率提高,由于需求增加。西南太平洋航线的乘客率也提高了,主要是因把载客容纳量整合起来。欧美航线的乘客率则下降,因为需求减少。

旗下其他航空公司胜安航空(SilkAir)及酷航(Scoot)的乘客率分别提高2.2个百分点及3.7个百分点。虎航(Tigerair)的乘客率则下跌1.8个百分点。总体载货率下降1.3个百分点,由于运货量减少1%,但承载容纳量扩大。


Tuesday, May 19, 2015

【新】新航FY15年报出炉


  • 新航(Singapore Airlines)宣布FY15净利提高2.3%至3亿6,790万元,由于油价下跌及乘客量与获益率稍微提高。
  • 收入微升2.1%至156亿元,主要是航 班营运的收入提高3.3%。
  • 可是,集团警告,在环球经济展望不稳定的情况下,市场依然充满挑战。
  • 油价回落带来的成本效益在目前的季度有限, 因为燃油对冲已经锁定价格。
  • 集团将会继续提升头等及商务舱的产品及推出新的高级经济舱位。
  • 展望未来,公司将继续有效地部署运载能力及改善成本管理,同时也 会提高产品质素及借助旗下子公司来照顾各个旅游市场上的需求。

Thursday, March 19, 2015

【新】新航拟入股韩国济州航空


《联合早报》报道,新加坡航空公司周二证实,正与韩国廉价航空公司济州航空公司(Jeju Air)讨论购买股权事宜。

新航在极为简短声明中说:“新航希望证实,有关公司可能进行的股权投资讨论已在进行当中。这些讨论并不一定能保证交易成功。

新航在有必要时,将作出进一步宣布。”

济州航空正在准备首次公开募股(IPO),预计将成为韩国第一个上市的廉价航空公司。

据知,新航和济州航空以及其母公司韩国爱敬集团(AekyungGroup)自去年底开始讨论股权收购事宜。


Friday, February 27, 2015

【新】新航(Singapore Airlines)


新航在2015年1月的搭客量增长是其自2013年最低的。新航表示,搭客量减少也许是因为今年的华人农历新年来得较晚。然而,欧洲和美洲的载客率分别自 2014年6月和10月减低显示,竞争加剧是主要因素,这可能也使搭客量减少。更令人担忧的是如何维持收益率。虽然新航的3Q15搭客收益率是两年半来最 高的(增长2.7%),但这可能是因为区域内发生一系列的空难,导致区域内的搭客倾向于选择搭乘新航客机。这还未反映在新航1月份的数字上,但其4Q15 收益率仍将可能保持强劲。下行风险是欧洲市场疲弱,以及中东航空公司的竞争越来越激烈。

Tuesday, February 10, 2015

【新】虎航,新航


  • 虎航(Tiger Airways Holdings)的3Q15收入增加5.9%至1亿8,230万元,由于获益率提高及流量增加。营运表现从上一年同期的亏损好转至本期的410万元营运 盈利,意味着公司的复苏计划取得进展。公司也取得220万元的净利,反观上一年同期为1亿1,850万元亏损,主要由于本季度少了与海外营运相关的亏损。

  • 新航(Singapore Airlines)在截至2014年12月31日的第三季度录得收入增加5.8%至41亿元,由于乘客收入获益率提高,尽管搭客流量减少。盈利激增多倍至 2亿零260万元。九个月的收入保持不变,为117亿元,盈利下跌1.3%至3亿2,830万元。

没事无聊

跨别2年,终于让我用回这个blogger,其实也是没有再log in了。 现在那么多社交app, 应该也没有人会来看blog的了。。 今天就突发其想,就想看看自己以前的资料。。 怎么知道还能edit?? 其实也不知道为什么block我,我又没有放广告赚钱。 就纯属个人...