Showing posts with label 【股】金融保险. Show all posts
Showing posts with label 【股】金融保险. Show all posts
Thursday, November 23, 2017
【马】馬建屋斥6.4億 全購亞洲金融銀行
馬建屋(MBSB,1171,主要板金融)將通過發行新股和繳付現金的方式,以6億4495萬令吉全購亞洲金融銀行(AFB)。
馬建屋向馬證交所報備,與亞洲金融銀行股東,即卡塔爾伊斯蘭銀行(Qatar Islamic Bank)、Financial Assets Bahrain WLL、RUSD投資銀行和Tadhamon國際伊斯蘭銀行簽署股份買賣協議,以收購其全數股份。
根據報備文件,馬建屋將支付3億9689萬令吉現金,同時發行2億2551萬新股給賣方,每股1.10仙。
馬建屋多年來致力成為全面銀行,如今成功收購亞洲金融銀行,總資產值將增至478億令吉,成為國內第2大獨立伊斯蘭銀行。

Monday, November 20, 2017
【新】ICO無王管? 新加坡金管局出招了
新加坡金融管理局發佈《數碼代幣發行指引》,對受法律監管的虛擬貨幣融資活動作出明確定義。
《聯合早報》報導,根據金管局昨天發佈的指引,如果發行的數碼代幣代表投資者持有的企業股權或資產所有權,或是可轉換為公司債權,就受證券期貨法管制。
以近來流行的虛擬貨幣融資(Initial Coin Offering,簡稱ICO)為例,一旦ICO發行的數碼代幣符合證券期貨法令對股票的定義,除非發行方獲得豁免,否則須事先向金管局提交售股說明書。
豁免條件包括ICO籌款額度不超過500萬新元,或是只面向機構投資者或合格投資者發行等。
須根據法令獲取執照
數碼代幣的發行平台、財務顧問和代幣交易平台,也要根據證券期貨法令和財務顧問法令,獲取相應執照,並滿足反洗黑錢和反恐怖主義融資等要求。
王律師事務所合夥人劉家強接受《聯合早報》訪問時指出,指引中的內容對于業內法律人士來說並不新鮮,指引本身也不具備法律效力。發佈指引的意義,在于明確ICO發行者和相關平台的責任,提醒他們依法辦事。
“這樣一來,日后若有人觸犯相關法令,就不能用‘不知者無罪’為自己開脫。”
劉家強也指出,一些ICO平台認為只要不在新加坡營運,就不受本地法令管制。但根據指引,只要相關活動可能針對新加坡投資者,當局就可行使治外法權,管制這些活動。
金融科技公司TenX年中時就通過ICO籌得8000萬美元資金,金融科技中心Lattice80也宣佈會在明年發起ICO。
Tuesday, August 22, 2017
【新】新交所是不错的派息股
由于利率持续偏低,派息股(dividend play)一直是股票投资者的心头好。尽管美国联邦储备局自去年以来陆续加息,但投资者对派息股的喜好丝毫未减,原因是投资者始终认为“零风险工具”和债券的吸引力不及派息股。
但是,股息获益率高的股票就一定是好股票吗?
新加坡交易所(Singapore Exchange,以下简称“SGX”)是一家官联企业(GLC)。公司在不久前发布的全年业绩显示,尽管金融领域的状况不理想,其收入只减少了2%至8亿零80万元。公司的营运盈利同样减少2%至4亿零200万元,净利则减少3%至3亿4,000万元。
虽然盈利略微减少,SGX的全年股息仍达到每股0.28元,股息获益率约为3.7%。这算好、不好还是差不多呢?
在FY13至FY17之间,除了FY15之外(股息为每股0.24元),SGX每年派发的股息都达到每股0.28元。在FY13至2017年8月之间,SGX股价的起落范围介于6.60元至8.80元。如果以每股0.28元计算,SGX在这段期间的股息获益率介于3.2%至4.2%。
与其他GLC比较
除了房地产投资信托(REIT)之外,派息股多为一些业务较为稳定的企业。相比之下,有淡马锡控股(Temasek Holdings)作为后盾的蓝筹股显然较为稳定可靠。
凯德集团(CapitaLand):2.6%
康福德高企业(ComfortDelgro):4.4%
星展集团(DBS Group):2.8%
吉宝企业(Keppel Corp):3.1%
新捷运(SBS):2%
报业控股(SPH):5.2%
新翔集团(SATS):3.4%
胜科工业(SembCorp):2.5%
胜科海事(SembMarine):1.5%
新航工程(SIA Engineering):3.7%
新航(SIA):1.9%
新交所(SGX):3.7%
以上为在SGX挂牌的GLC的股息获益率。与REIT相比,这些股票的股息获益率可能较为逊色。但如果你想买入的是REIT以外的派息股,这些股票就值得考虑。
凯德集团(CapitaLand)是一只纯地产股,其FY16获益率为2.6%。获益率最高的是报业控股(Singapore Press Holdings),但大家可要留意,SPH是在2016年8月宣布派发0.164元的股息,而当时的股价约为3.80元。换句话说,如果你是以当时的股价买入这只股,股息获益率会较低(现在的获益率是以约2.80元的股价算出)。
SGX仍是不错的派息股
以3.7%的获益率而言,SGX对想要收股息的投资者来说仍是不错的选择,而且其股价也有望上涨。过去五年,SGX的股价介于6.60元至8.80元,获益率介于4.2%至3.2%。
如果其股价跌至6.60元,那投资者应该都会摩拳擦掌,马上出手(股息获益率可达4.2%),而如果其股价上涨至8.80元,投资者则可取得不错的资本收益。
新交所的前景
SGX的业务简单易懂。其收入主要来自交易量(股票和固定收益工具)以及发行和上市活动。投资者要判断新交所赚不赚钱并不难,其中一个好方法就是看股票经纪忙不忙。
如果今年上市的新股比去年多,可想而知,SGX能赚到的钱也会比去年多。
SGX总裁罗文才就说:“展望未来,有迹象显示市场状况正在改善。我们将着力于打造一个跨地域、可买卖各类资产的交易所,并将发展策略投入资金以保有长期竞争力。”
但他也表示,公司的营运开支及与科技有关的开支将在FY18增加。
Thursday, April 20, 2017
【马】马银行拟释放价值 传Etiqa保险分拆上市
消息透露,马银行(MAYBANK,1155,主板金融股)计划把旗下保险臂膀分拆上市以便释放价值。
根据《星报》报道,该项分拆上市计划,是作为大股东国民投资机构(PNB)释放投资资产的计划之一。
随着旗下6家主要上市公司的市值大增,该机构已展开释放公司价值的活动。
马银行的保险业务隶属于Etiqa国际控股私人有限公司,后者持有马银行Ageas控股的69.05%股权。
马银行Ageas共持有6家保险子公司,包括Etiqa保险公司、Etiqa回教保险公司和Etiqa保险私人有限公司。
Etiqa集团在大马、新加坡和菲律宾提供人寿保险和普险。
市值料超越TAKAFUL
该报道引述消息人士指,一旦Etiqa上市,市值将会超越大马回教保险(TAKAFUL,6139,主板金融股)。
虽然保险业务仅占马银行相当小比重,但却是我国最大型的保险公司。
不过,该公司的市场大部分集中在大马。
消息人士指,Etiqa计划借助马银行在东盟广泛分行网络,成为大型的区域业者。
Etiqa在新加坡的公司,已与当地马银行合作,并在过去3年成功推动保险业务的增长。
即使在大马,该公司仍有扩展业务的机会,因为保险渗透率依然处于低水平。
Tuesday, February 14, 2017
【新】新加坡交易所(Singapore Exchange)
公司的2Q17收入提高2.6%,税与少数权益后盈利(PATMI)增加5.5%。
证券交易和结算收入提高11.7%,由于每日平均证券成交量(SDAV)上升17%。SDAV上升是因为美国总统选举尘埃落定令市场更为活跃。
预期美国新总统上任后将继续带动股市。
与此同时,尽管总成交量上升5%,股票及商品衍生品带来的收入下跌2.8%,由于每份合约的平均收费大幅度减少,主要是因为给予客户铁矿期货合约回扣。
若不包括收购波罗的海交易所(Baltic Exchange)而一次过蒙受的成本,本季营运开支会是下降3.6%。
虽然预期衍生品带来的收入将因每份合约平均收费持续下降而减少,但随着营运开支进一步减低,预计FY17的PATMI将会提高。
Wednesday, February 8, 2017
【新】大东方控股拥有庞大现金
相信很多人都知道,投资大师巴菲特对保险业务十分钟爱,他第一次投资于这个行业是在1967年买入保险公司National Indemnity Company,之后他的投资公司波克夏哈萨威(Berkshire Hathaway)在1996年买入了美国第二大汽车保险公司GEICO。
巴菲特喜欢保险业务的原因很简单,因为他看中了“浮动资金(float)”。一家保险公司为承担客户风险而收取保费,在偿付索赔金额(claim)后余下来的净保费就是所谓的浮动资金,而保险公司可自由使用这些浮动资金来赚取投资收入。实际上,这就好像有源源不绝的免息贷款来作投资及收购。
巴菲特在2014年写给哈萨威股东的年度信件中清楚强调: “当计算哈萨威的账面值时,我们把浮动资金全数作为债务扣取,就好像我们需要在明天支付出去而不能够填补那样,但把浮动资金严格看作为债务不正确,它应被视为一个周转基金(revolving fund)。”
新加坡保险业的愿景
自从新加坡金融管理局(MAS)在2000年开放保险业及取消外国资本在本地保险公司的49%持股权顶限后,新加坡这些年来成为了一个充满活力及极具竞争力的区域保险中心。近年来,MAS为以消费者利益着想及接纳金融理财顾问行业检讨报告(Financial Advisory Industry Review,一个全面评估金融理财业的报告)的建议后,在2015年实施多项“颠覆性”的举措。其中包括设立一个名为CompareFIRST的网站,让消费者可上网比较不同的保险产品及推出直接购买保险(Direct Purchase Insurance)计划,后者是让消费者不需要理财建议,以较低保费直接购买简单的人寿保险。然而,这对整体保费的增长没有带来严重冲击。
从MAS刊出的保险业统计数字来看,普通保险和人寿保险的净保费这几年来一直在增加。同样地,大东方控股的总保费在过去5年持续取得增长,从2011年至2015年的年复合增长率为8%。
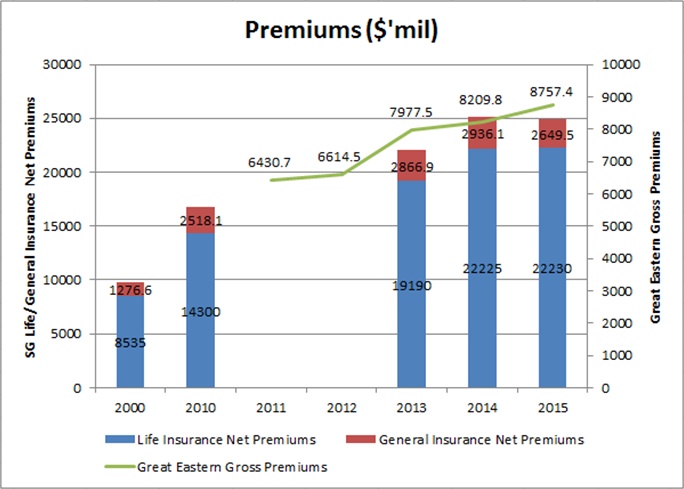
资料来源: MAS及公司年报
公司简介
大东方控股在1908年创立,它是新加坡历史悠久的人寿保险公司之一。它的业务主要是在新加坡、马来西亚及印尼,为客户提供人寿保险、普通保险及基金管理服务。公司的市值大约为97亿元,截至2015年12月,华侨银行(Oversea-Chinese Banking Corporation)持有其87.6%股权。财务状况
作为一个家喻户晓及声誉卓著的保险业者,大东方控股在过去五年持续从业务取得正现金流 (除了FY12录得负现金流,原因是为支付投资交易而蒙净现金流出)。这些现金流让公司积累现金及巩固其资产负债表。值得注意的是,截至2016年9月30日,公司持有33亿元现金和现金等值物,而债务只有4亿元,让其拥有的净现金大约为29亿元,大约是其市值的29.4%,换句话说,每股净现金约为6.06元。增长空间
大东方控股拥有三个关键因素让其可以持续增长,分别是作为华侨银行子公司所拥有的竞争优势;新加坡人口老化及新兴市场的中产阶级越来越富裕。作为华侨银行的一部分,大东方控股可以为银行的庞大客户群提供量身定制的产品。此外,它也可以利用华侨银行在中小企业的领导地位,特别为这些企业客户推出团体保单。大东方控股与华侨银行的互相合作及协同作用让其比同行稍胜一筹,因为它可以向特定市场进发,而其他竞争者可能缺乏这些机会。
新加坡总理李显龙于2015年6月在新加坡管理大学第七届何日华亚洲领袖公开讲座上表示,65岁以上的人口增长迅速,从22万翻了一倍至2015年的44万,并预期至2030年增加至90万。从大东方控股的FY15年报看到,其新加坡的收入大概占了FY15收入的65%。鉴于大东方控股在新加坡有很强大的分销渠道及它不断在扩展产品配套,相信它能够在新加坡人口老化的进程中大受裨益。

资料来源:公司年报
还有就是,大东方控股也向新兴市场包括马来西亚、印尼、越南及汶莱进军。集团对东南亚的长期前景甚为乐观,因为它拥有6亿人口、中产阶层不断增长及越来越富裕。随着这些地区的中产人士对理财知识增加及可支配收入提高,他们所要冒的风险也会增加,因此对保险产品的需求也会相应地提高。
总结
基于大东方控股在2017年1月31日的20.58元收盘价,目前它是以12.4倍本益比交易。集团的估值偏低,因为考虑到其在新加坡的市场领导地位及业内平均的本益比为15.6倍。不过,尽管大东方控股的总保费年复年地增长,但其每年公布的盈利在很大程度上得视乎经济情况及其基金的表现。因此,其归属股东净利会因市场反复无常及不明朗因素而波动。不过, 鉴于集团的财务状况强劲及拥有增长动力,它应不失为一个具备潜质的长期投资对象。

Tuesday, December 20, 2016
【新】奕丰(iFAST Corporation)
奕丰推出了一个一站式投资平台FSMOne,让新加坡投资者可以通过一个户口及以优惠价格进行基金、债券、股票、挂牌基金、保险产品交易及自动化管理组合(robo-advisory portfolios)。
此外,合格投资者通过FSMOne户口可在债券特快平台马上执行某些债券交易,透明度也增加。
此外,债券特快平台也把批发债券市场的最低投资额(25万元)缩小至5,000元起便可进行投资。
还有,自动化管理组合服务是为帮助投资者在市场动荡期间能及时重组他们的组合。
因此,预期奕丰能捕捉更大的市场份额,并在其低成本策略及更畅顺的投资体验下,为其带来更多管理资产。
Friday, December 9, 2016
【马】马屋业将把焦点放于产业融资方面
马屋业(Malaysia Building Society)与EcoFirst Hartz签署协议,将发放一笔1亿9,000万令吉的贷款给对方。
公司在签署协议的仪式上表示,它希望在2017年结束其贬值计划。这项计划是于2014年第四季展开,目的是把其业务结构调整至更接近银行业务的模式,但这在过去两年里对其盈利一直带来冲击。
当被问及关于公司与回教银行Asian Finance Bank合并的可能性时,公司管理层并没有透露太多的信息,但指出这将取决于公司股东的批准。
与此同时,公司表示将加强其企业服务团队,以拓展其企业-产业贷款。
启示:展望未来,马屋业计划在未来一至两年里,把其企业放贷活动占业务组合的比例从目前的20%增加至30%,并减低对零售放贷活动的依赖,从而取得平衡的收入来源。
Thursday, December 1, 2016
【马】GHL系统的付款方案能否打动投资者的心
GHL系统(GHL Systems)于2003年在大马交易所挂牌上市,其在付款服务领域的地位显赫,主要是以出售、出租及按交易计算等形式提供付款服务与方案,并涵盖实体、网上及移动器材各种付款方式。
公司总部设于马来西亚,也是亚细安地区内极少数上市的付款服务业者。除了大马国内市场之外,公司的海外市场包括菲律宾、泰国和澳洲,同时亦是本区域内数一数二的商家招募公司(merchant acquirer)。公司也在中国、菲律宾及大马的研发中心开发付款软件。
主要业务单位
GHL系统的三大业务为共用服务、方案服务及电子交易付款服务(TPA)。传统的共用服务业务是销售电子数据采集(EDC)终端机和其他刷卡/阅卡器材,并提供相关的维修保养服务。该部门也为银行及其他付款服务业者供应塑料卡。
方案服务业务主要是出售付款方案及提供相关服务,包括供应网络器材与软件、外包付款网络、处理交易付款与忠诚客户卡、处理网上付款及开发卡管理系统。
TPA业务涉及电讯公司预付设施和其他充值设施的电子付款服务、收账服务及卡付款服务。
公司在大马TPA市场的地位稳如泰山,其预付卡充值网络是全马最大。公司在大马全国每个月所处理的电子付款交易超过2,000万宗,交易总额约为2亿7,000万令吉。TPA也是公司最大的收入来源,其在FY15的收入为1亿5,730万令吉,占总收入的74.4%。
客源多元化
除了为银行及金融界提供服务外,GHL系统的其他客户包括亚细安地区的大型电讯公司、油气业者、零售商及航空公司。通过其所管理的逾14万个销售点(point-of-sales)器材,公司得以提供各种付款方式如信用卡、转账卡/借记卡、免接触式预付卡;忠诚客户计分系统;预付卡充值服务;乃至账单付款与收账服务。
GHL系统的部份客户/合作伙伴。图片来源:GHL系统的网站
乘上电子付款的快车
GHL系统于FY15取得的大部份收入是来自大马的TPA市场,这个市场带来的1亿5,070万令吉贡献占公司总收入的71.3%。作为核心增长策略,公司计划争取更多伙伴银行把付款服务延伸至小型商家市场。此举与大马中央银行鼓励以电子付款来取代现金交易的目标相符。大马央行的统计数据显示,2015年的人均电子付款次数为82.2宗交易,而2011年至2015年底的人均电子付款交易额也以3.7%的年复合增长率增长。2011年的人均交易额约为44万6,802令吉,到了2015年底增加至约53万7,245令吉。
2015年的82.2次人均电子付款次数距离央行的2020年达到200次的目标仍十分遥远。因此,央行积极推广电子付款的行动对GHL系统是一个利好因素,因为更多人使用电子付款意味着将有更多商家采用电子付款技术。
财务表现
继全球金融危机之后,GHL系统自FY12起一直都取得不俗的业绩。FY12至FY15的收入年复合增长率为41%,从FY12的5,350万令吉增加至FY15的2亿1,140万令吉。至于同期的净利方面,则是从440万令吉攀升至1,030万令吉。而息税折旧及摊销前盈利(EBITDA)率则从14.8%提高至17.1%。公司最新的1H16表现也是其业绩蒸蒸日上的表征,收入年比增加15.7%至1亿1,830万令吉,净利则飙升49.5%至900万令吉。EBITDA率也提高至18.1%。

GHL系统的业绩。资料来源:GHL系统
财力与现金流稳健
截至1H16末,公司的资产负债表看起来十分健康,现金与现金等值物约为3,690万令吉,总负债大约有3,410万令吉。按其资产负债表上的数字计算,公司的速动比例(quick ratio)(短期资金周转能力)为1.1倍,流动比例为2.2倍,总债务占总股本的比率为13.9%。公司的现金流方面,已扣除债务/应付账之后的自由现金流一直以来是呈正数,唯有FY14例外,为负3,160万令吉。无论如何,FY15及1H16的已扣除债务自由现金流都呈正数,分别为2,160万令吉及1,050万令吉。
主要考量因素
尽管GHL系统过去四个财年里的业绩节节上升,但其股本回报率(ROE)却每况愈下。FY12的ROE为11.3%,但到了FY15跌至4.5%。与此同时,净利润率也从8.2%下降至4.9%。原因是,公司的策略是逐渐把不定时硬件与软件销售(非经常收入)转移至以租金和收入共享为主的模式(经常收入),因此其经常收入来源占总收入的比例从FY12的71.4%扩大至1H16的91.1%。这导致公司的毛利率连年下滑,并连带影响了净利润率。
1H16的ROE稍微回升至5.6%,净收入率为5.8%,但却是因为不定时硬件与软件销售额提高。如此看来,经常收入模式令毛利率长期偏低使到公司不能为投资者带来更高的回报。
然而,公司所取得的规模经济效益或许将有助于改善其日后的盈利水平。尤其值得注意的是,销售与行政开支(公司的最大开支)比率从FY12的57%下降至FY15的27.7%。
公司的另一个风险是,阿里巴巴集团的支付宝(Alipay)、苹果的Apple Pay或者是亚马逊的Amazon Payments等电子商贸巨头的电子付款服务将带来不可小觑的竞争。
这几家企业的服务似乎已十分受新加坡市场欢迎,但在一水之隔的大马目前仍未有什么动静。不过不排除它们跨越长堤到大马去大展宏图的可能性。
股价及同行
截至2016年11月23日,GHL系统的股价从5月的1.06令吉高位回落了23.6%至0.81令吉。最近12个月的本益比(PE)也从平均的98.7倍下降至约39.8倍。纽约上市的付款科技服务企业Global Payments的最近12个月平均本益比为37.4倍。相比下,GHL系统似乎正以稍微高出一些的本益比交易,但它们之间的不同点是,公司仍处于其增长初期。
公司在过去四个财年里的净利CAGR为23.7%,而Global Payments则只有5.9%。因此,GHL系统目前的股价在有意从这家公司的增长中分一杯羹的投资者眼中,或许也算诱人。
Wednesday, September 7, 2016
【马】侨丰控股(OSK Holdings)2Q16净利跌11%,派息0.025令吉
侨丰控股(OSK Holdings)报2Q16净利下跌11.2%至4,370万令吉,收入提高21.5倍至3亿零950万令吉。
1H16的净利增加19.6%至1亿1,330万令吉,主要是由于公司收购的业务带来5,810万令吉的盈利贡献。
上半年的收入增长22.9倍至6亿5,780万令吉,主要是因最近收购的子公司侨丰产业(OSK Property Holdings)及辟捷控股(PJ Development Holdings)带来贡献。
公司建议派发每股0.025令吉的单级中期股息。
启示:展望未来,侨丰控股表示,其产业发展部门所推出的项目将依旧迎来良好的反响,并将在FY16余下日子录得稳定的销售额。不过,公司不预期买楼活动将会大幅度增加,由于市场料将依旧受抑制。
Thursday, July 14, 2016
【马】伦平资本(LPI Capital)2Q16净利激增148%,因脱售投资获收益
伦平资本(LPI Capital)报2Q16净利激增148%至2亿1,260万令吉,由于投资控股业务在脱售股票投资之后获得1亿5,040万令吉的收益。
由于取得良好表现,公司宣布派发每股25仙的中期股息,总派息额为8,300万令吉。
本季收入提高11.3%至3亿3,930万令吉,主要是因一般保险业务的收入贡献增加10.9%至3亿3,730万令吉。
1H16的净利跃升94.5%至2亿7,800万令吉,收入提高10.6%至6亿5,980万令吉。
启示:展望未来,公司将继续巩固其市场地位,并在拓展业务时维持保守的承保政策。公司也表示,虽然英国脱欧对大马的影响预期不会太大,但却令前景更不明朗及金融市场更加起伏不定,这或会进一步打击本已十分疲弱的全球经济,最终对亚洲经济体造成影响。
Sunday, June 26, 2016
【马】Tune保险(Tune Protect Group)
Tune保险(Tune Protect Group)。
亚航拥有Tune保险13.7%股权。
业务遍布50个国家
集团在2013年2月于大马交易所主板上市,当时的名称为Tune Ins Holdings,后来在重塑品牌下改名。集团的业务遍布亚太及中东北非地区50个国家,主要从事保险及再保险业务,并通过多家子公司承保。集团专门在网上或通过旅行社出售旅游保险产品,并希望成为被公认的领先数码保险商。
收入及净利过去5年快速增长
截至FY15,集团的普通保险业务为净保费(NEP)提供59.2%贡献,而环球旅游保险业务则提供40.8%贡献。普通保险业务的收入主要来自国内,而环球旅游保险业务的收入是来自马来西亚、泰国及印尼。
集团的营业额过去几年强劲增长,从FY11的5,480万令吉提高超过6倍至3亿5,770万令吉,主要是受到强大伙伴亚航的支持。在同一期间,净利从2,730万令吉逾翻倍至6,900万令吉。
集团在FY13宣布派发首次股息,为0.0386令吉,这与其把最少40%税后盈利派作股息的政策相符。
FY15派发的股息增加至0.05令吉,为投资者带来不错的3.8%获益率(基于宣布派息那天计算)。
保费收入预期维持双位数增长
集团在1Q16取得亮丽的成绩,净保费增加25.2%,由于推出新产品及积极营销。1Q16的收入及净利分别相等于FY15 全年的28%及32.8%,让集团今年迎来一个好的开始。集团预期今年的保费收入维持双位数增长,来自普通保险业务的贡献提高1,230万令吉,而来自环球旅游业务的贡献提高430万令吉。
将在7月卸任的集团总裁赵龙衍(Junior Cho)表示,集团依然会在印尼收购一家保险公司,尽管之前两次收购因为条例问题未能成功。
集团对第三次的尝试充满信心,并会预先采取措施来避免类似问题出现。印尼市场的保险渗透率很低,而人均收入不断上升,因此如果能成果打进印尼市场,对集团来说是一个很大的推动力。
受惠于与亚航的合作关系
集团当初成立时是专为亚航提供旅游保险,之后业务扩展至普通保险及数码保险,至今天为超过3,000万保险客户提供服务。尽管集团努力减低对亚航的依赖,但环球旅游业务的大部份保单都是通过与亚航的合作关系获得,后者占了总销售的90%,由于集团持续受惠于亚航的成功。
集团在2015年从亚航而来的业务增加23%,由于亚航去年的搭客量增加11.2%。亚航的增长因素包括马来西亚主要机场的发展及增加新航线,预期Tune保险也可从这些因素中受惠。
估值
基于最新的收盘价,Tune保险目前是以2.3倍股价与账面值比及15.6倍本益比交易。其最接近的同行大马回教保险(Syarikat Takaful Malaysia)的最新收盘价为3.94令吉,意味着它是以4.8倍股价与账面值比及20.7倍本益比交易。鉴于Tune保险的估值较低及面对很多有利因素,分析师给予它的平均目标价为0.95令吉,意味着它拥有大概36.4%上涨空间。
Sunday, May 15, 2016
【新】宏利美国房地产投资信托(Manulife US REIT)即将首次公开售股的4个重点
步入2016年第二季中段,新加坡交易所主板很可能终于迎来今年第一个首次公开售股(IPO)–宏利美国房地产投资信托( Manulife US Real Estate Investment Trusts (REIT),以下简称宏利信托)。
宏利信托的每单位定价是0.83美元(1.371元)(预示发售价高端),这个预计可集资4亿7,000万美元的IPO将会是新加坡近两年来的最大型集资活动。
公开售股预期在5月18日截止,并将会在5月20日开始交易。关于这个IPO的几个重点概括如下:
1. 首个在亚洲上市的纯美国办公楼REIT
宏 利信托的初步组合中,包括了三个拥有永久业权的办公大楼 (全部属于甲级,其中一个是组别中的冠军产业) ,它们分别位于美国洛杉矶 (加利福尼亚州), 尔湾市(加利福尼亚州)及亚特兰大 (乔治亚州)。如果成功上市,宏利信托将会是在新加坡及亚洲首个上市的纯美国办公楼REIT。高力国际(Colliers International)的一份独立估值报告指出,宏利信托组合的资产估计价值7亿9,900万美元。
2. 第二次尝试在新交所上市
其实这是宏利信托第二次尝试在新交所上市。它在去年7月计划在本地上市,但由于环球市场动荡及市况疲弱,抑制投资者的胃口,因此未能成功。除 了发售给机构投资者及大众的3亿9,660万个单位外,基石投资者包括主权财富基金阿曼投资基金、马来西亚资产管理公司Fortress Capital Asset Management、以至瑞士信贷及星展集团的私人银行客户也同意以献售价认购总共1亿6,950万股。
3. FY16及FY17的预期收益率分别为6.6%及7.1%
从招股书得悉,2016年的预期派息率(基于献售价)为6.6%(年度化数字),而2017年的预期派息率为7.1%。以每单位0.78元净资产值计算,宏利信托单位的股价与账面值比为1.06倍。值得注意的是,按照宏利信托的政策,2016年及2017年将会把可分配收入全部派发,之后将会把可分配收入的最少90%派发(正如其他新加坡REIT一样)。
以下是本地一些商业REIT的数字比较:

投资者应注意,招股书列出的收益率为预估数字,实际收益率将视乎多个因素,包括实际总收入、产业开支、利率及外汇走势。
4. 从租约附设的租金调升机制而来的自然增长
截至2015年12月31日,组合的出租率达到96.5%,而加权平均租约期(基于净出租面积)为5.7年(中位数)。宏利信托组合有99.1%租约(基于净出租面积)附设租金调升机制。
据报道,80.2%租约的年度租金调升率为2.5%至3.5%之间;18.9%租约拥有中期或定期加租条款,这些加租机制为REIT提供一些可见增长。
由于全部资产均在美国,宏利信托很可能受惠于美国经济复苏。因此,它为那些希望能投资于美国或对美国复苏有信心的投资者带来一个投资机会。
Thursday, March 3, 2016
【马】减值拖累 马建屋末季亏1580万
马建屋(MBSB,1171,主板金融股)在截至去年12月杪末季转盈为亏,报1580万9000令吉的净亏,归咎于从前年开始的减值活动。
根据文告,去年同季为净赚3亿9307万2000令吉。
营业额则从去年的5亿9433万令吉,上涨38.9%,至8亿2568万7000令吉。
累计全年,净利按年重挫74.6%,萎缩至2亿5759万2000令吉;营业额上扬16.7%,至30亿5009万8000令吉。
Friday, January 29, 2016
【新】新加坡交易所(Singapore Exchange)
由于2Q16的环境十分严峻,新加坡交易所的净利年比下跌3%至8,370万元。
市场大幅回落对公司的证券业务带来沉重打击,成为了集团表现的主要负累。
衍生品业务的收入季比下跌14.7%,令盈利进一步受压。面对疲弱的市场,管理层的焦点将会放在控制成本。
因此,FY16的营运开支预估目前将减低 1,000万元至2,000万元,大约是在4亿1,500万元至4亿2,500万元之间。
同时,与科技相关的资本开支也从7,500万元至8,000万元 减低至7,000万元至7,500万元。
考虑到市场的疲弱情况,FY16及FY17的盈利预估调低及利用其区域同行目前的较低估值。
尽管如此,公司 的股息获益率维持在4.2%,而预计总回报比合理值稍微高于10%。
Monday, August 3, 2015
【国际】安泰保险将以370亿美元收购Humana
安泰保险公司(Aetna Inc., AET)周五宣布将以370亿美元收购Humana,这两家大型健康保险公司之前已进行了长达数周的并购谈判。
安泰保险在一份声明中称,将以每股230美元收购Humana。该价格比Humana 7月2日收盘价高23%,比《华尔街日报》(The Wall Street Journal) 5月底首次报道Humana有出售意向时的股价高29%。
若成功收购Humana,总部位于康涅狄格州哈特福德的安泰保险将走到迅速发展的美国联邦医疗保险业的最前列,并且随着该行业的整合,安泰保险将获得繁荣发展所需要的规模。
但反垄断机构的审查以及Humana暴露出的一些运营问题需要安泰保险及其首席执行长Mark Bertolini用事实来证明巨大的付出是值得的。
收购Humana会让安泰保险获得强有力的资产。Humana的美国联邦医疗保险登记人数迅速增长,总计达320万人,加上安泰保险126万人的美国联邦医疗保险投保人数,二者合并后的规模将接近目前的行业领头羊UnitedHealth Group。
【新】新交所FY15净利提高8.8%至3亿4,860万元
新加坡交易所(Singapore Exchange)报FY15营运收入增加13.4%至7亿7,890万元,净利提高8.8%至3亿4,860万元。
表现进步是因衍生品业务增长了8,700万元,但部份增长因证券业务的表现下滑而被抵消。
开支攀升19.5%,因为员工、科技、手续及特许权等方面的开支提高。
公司预期FY16的营运开支将介于4亿2,500万元至4亿3,500万元之间,科技相关的资本开支则将介于7,500万元至8,000万元之间。
Tuesday, July 28, 2015
【马】侨丰控股拟全面收购两家上市企业
侨丰控股(OSK Holdings)向侨丰产业(OSK Property Holdings)发出无条件强制性收购通知,以及向辟捷控股(PJ Development Holdings)发出有条件自愿性收购建议,以收购两家公司的其余股份。
在这项计划下,侨丰控股将以3亿4,640万令吉(每股1.95令吉)收购侨丰产业的72.4%股份。另外以2亿2,364万令吉(每股1.95令吉)收购辟捷控股的31.6%股份。
启示:若上述收购得以落实,侨丰控股将成为马来西亚顶尖的房地产商之一,总发展值估计为133亿令吉,并将拥有位于马来西亚的1,297英亩地皮及位于澳洲墨尔本的五英亩地皮。
Wednesday, July 22, 2015
【马】创历史新高 丰隆全年保费26亿
丰隆金融集团(HLFG,1082,主板金融股)持股70%的丰隆保险(HLA),在截至今年6月的财年,总保费达到26亿令吉,创史上新高;新保费则为6亿1400万令吉。
文告指出,在过去的5年内,总保费及新保费翻了超过一倍。
“这是因为在过去5年,经纪人数也增长近乎一倍,达1万633位人,且超过半数都是Y时代的年轻人,为公司注入动力与活力。”
丰隆保险目前拥有1家年度新保费高于1000万令吉的保险经纪或公司,高于200万令吉的经纪或公司则有29家,另有99家经纪或公司的年度新保费,是高于100万令吉的。
这也让该公司成为业界中,拥有最多百万保费经纪的业者之一。
为了追求更专业团队及更高的效率,丰隆保险持续积极招募新血,每年招揽接近5000人,并给予全面的训练课程,以确保竞争力及专业。
【马】侨丰控股股东通过价值17亿令吉的合并计划
侨丰控股(OSK Holdings)的股东已批准侨丰产业(OSK Property Holdings)与辟捷控股(PJ Development)的合并计划,后者价值17亿令吉。
在合并之后,侨丰控股在马来西亚和澳洲墨尔本拥有的土地总面积将分别为1,297英亩和5英亩,发展总值(GDV)将为133亿令吉。
在合并行动下,侨丰控股将以3亿4,640万令吉收购侨丰产业72.4%的股份,并以2亿2,360万令吉收购辟捷控股31.6%的股权。
启示:侨丰控股将继而成为马来西亚的一线产业公司。合并后的盈利将有40%来自产业业务、40%来自金融服务业务,其余20%则来自酒店与建材业务。
Subscribe to:
Posts (Atom)