Showing posts with label 【股】罪恶股. Show all posts
Showing posts with label 【股】罪恶股. Show all posts
Tuesday, December 5, 2017
【马】海尼根大馬 第3季淨利揚16%
截至9月底第3季,營業額揚32%至5億959萬令吉,淨利揚16%至6587萬令吉。
該公司指出,第3季成功執行策略性舉措和成本優化驅動了業績表現,並緩解了上半年疲軟的業績。其首9個月營業額揚1.1%至13億1728萬令吉,淨利揚4.6%至1億7642萬令吉。
海尼根大馬董事經理韓艾薩阿迪透過文告指出:“我們第3季的表現,證明了我們致力于改善商業執行力和提高成本效益。我們繼續投資在我們的產品組合,通過本地生產的蘋果酒,我們準備與Strongbow和Apple Fox一起成長。”
受生活成本上漲和啤酒消費稅高企的影響,海尼根大馬仍謹慎看待國內消費意願。
他提到,非法啤酒仍是一個至關重要的課題,導致該行業和政府蒙受重大損失。
“我們感謝海關執法工作,並會繼續支持有關措施,以全面方式處理非法酒精飲品的問題。”

Monday, June 5, 2017
【马】参与马新2子公司增长 投资云顶更划算
云顶(GENTING,3182,主板贸服股)最新业绩大致符合预期,随着区域博弈活动升温,分析员持续看好;且要从云顶马来西亚(GENM,4715,主板贸服股)和云顶新加坡增长分一杯羹,云顶是便宜的投资选择。
大众投行指出,云顶首季的营业额持稳,因种植业务强劲的表现,已被能源业务较低的贡献所抵消。而休闲及娱乐业务,则表现平平。
同时,大马的种植业务营业额挫23%,归咎于大部分的原棕油都已卖给下游制造业务,导致外部销售有限。
不过,该行分析员说,印尼种植业务超越大马,受惠于当地双双走高的棕油产品售价及产量。
尽管本地业务表现不起眼,该分析员仍持续青睐云顶,因区域博弈活动升温,相信可改善赌场股的表现。
首季核心净利4.9亿
若撇除外汇亏损、云顶新加坡的脱售收益、和其他特别事件,云顶首季核心净利,乃企于4亿8880万令吉,占该行分析员全年预测的24%。
云顶新加坡交出稳健表现,其中,扣息、税、折旧与摊销前盈利(EBITDA)激增约52%,归功于新元走强,和当季的应收账款减值显著下跌。
另外,分析员指出,总值40亿美元(约171亿令吉)的名胜世界拉斯维加斯也预计会在第三季动工,放眼2019年开幕。
因此维持该股“超越大市”的投资评级,和11.15令吉的目标价格。
丰隆投行分析员也相信,投资该股是更便宜的选择,以参与云顶马来西亚和云顶新加坡的增长。
分析员维持“买进”的投资评级,惟将目标价格上修至11.63令吉。
闭市时,该股收在9.9令吉,全天扬17仙,或1.75%;成交量有324万700股。
云顶大马目标价5.50令吉
云顶马来西亚首季的核心净利报3亿3360万令吉,按年扬8.2%,因为受到美国和巴哈马贡献的激励,且有效税率较低。
然而,这还是稍微低于分析员预期,因只占大众投行分析员全年预测的21%。
不过,分析员仍维持财测不变,因Sky Casino已在3月杪开幕,相信净利可在未来数季的得到改善。
然而,由于云顶综合旅游计划(GITP)逐步完成,故相信利好已反映在股价上,维持“中和”评级,但将目标价格上调至5.50令吉。
闭市时,该股以5.76令吉挂收,全天跌35仙,或5.73%;成交量有1748万1800股。
云顶种植炼油厂料续亏
扣除外汇亏损、脱售收益等,云顶种植(GENP,2291,主板种植股)首季核心净利翻倍增至8330万令吉,符合预期,占全年预测的25.3%。
稳定的业绩主要由强劲的种植净利所支撑,占集团净利的97%。
但肯纳格研究分析员说,虽然上游业务增长前景明朗,不太乐观看待炼油和产业业务。
管理层曾透露,大马的鲜果串产量只会有持平至单位数的增长,而印尼的产量增长则估计有30%,全年增长料超越15%,符合分析员全年增长22%的预测。
不过,下游炼油方面,则估计持续蒙亏,因炼油厂可能还未达到最高使用率,除非云顶种植购买更多外部的原棕油。
分析员维持“跟随大市”评级,和12.40令吉的目标价格。
截至闭市,该股报11.46令吉,全天跌6仙;共有3万6700股易手。
Monday, May 8, 2017
【新】泰国酿酒(Thai Beverage Public Company)
随着泰王逝世之后的100日全国哀悼期结束,预期酒精饮料的销售活动将在泼水节之后恢复正常。
新的酒精税给予公司管理层一个调高价格的机会,进而得以把毛利率提高。
值得留意的是,泰国啤酒Chang Beer于2015年重新塑造品牌之后,其市场份额在短短的一年内从28%扩大至40%。
因此,啤酒业务将仍旧是公司的一大增长动力。管理层预期,非酒精饮料业务将于2018年转亏回盈,取得息税前盈利。
而星狮地产(Frasers Centrepoint)与星狮集团(Fraser & Neave)之间有待进行的资产交换行动或许会让公司从星狮集团在新马两地的一系列产品及分销网络中受惠。
此外,公司可能收购越南国有啤酒企业Saigon Beer Alcohol Beverage Corporation,以及星狮集团增持在越南牛奶商Vinamilk的股份等因素都是公司股价的重要催化剂。
Thursday, April 20, 2017
【马】值得留意的“罪恶股”3
英美烟草(马来西亚)– 十分不错的派息股
像云顶大马,英美烟草(马来西亚)(British American Tobacco (Malaysia),以下简称BATO)是在大马交易所上市的大规模公司之一。
公司主要是从事香烟的生产及销售。BATO是全球最大国际烟草集团之一,英美烟草(British American Tobacco Group)属下的公司。它所销售的香烟品牌包括了DUNHILL、PALL MALL、BENSON & HEDGES及KENT。公司在销售高级品牌香烟方面具市场领导地位,它销售的DUNHILL品牌占了市场42.2%份额。
BATO的FY16表现受到政府在2015年尾史无前例地大幅调高烟草税所影响。马来西亚政府在2014年把烟草税提高10%,并在2015年尾大幅提高30%。
由于烟草税大幅提高,在马来西亚国内市场合法销售的香烟大大缩减25.7%,但非法香烟的销售从2015年的36.9%提高至2016年的51.2%,这意味着在2016年,马来西亚的私烟销售越过了在合法市场的香烟销售数目。
由于烟草税增加令香烟的价格提高,BATO 的2016年国内及免税店销量比2015年减少27.8%。由于销量减少,BATO的FY16收入下跌了18%至38亿令吉,净利则下跌20.7%至7亿2,130万令吉。
尽管财务表现不大好,但BATO的财务指标依然令人羡慕。截至FY16尾,BATO的ROE虽然下跌,但依然达到124.4%!公司自FY12年以来,一直把ROE维持在100%之上,这意味着公司是利用杠杆作用来把ROE推高。债务方面,BATO已经把总债务从FY12的5亿令吉减低至FY16尾的1亿3,030万令吉,意味着负债股本比为21.2%。这证明公司成功地利用杠杆来为股东添值。
公司也停止在马来西亚生产烟草产品,并会从英美烟草位于区域的其他厂房搜购,包括新加坡、韩国及印尼,这将对毛利带来帮助及提高营运效益,因为公司可把焦点放在消费者及保持其市场领导地位。
公司的另一个投资优势是其股价从一个关键支持位回弹,至大约每股49令吉。FY16的全年派息预期为每股2.32令吉(不包括0.46令吉特别股息),意味着股息获益率为4.7%。以获益率计算,BATO是大马交易所名列5大的蓝筹股。估值方面,BATO以相对较低的19.4倍TTM本益比交易,而大马交易所30只蓝筹股的平均本益比为27.5倍。
Thursday, March 23, 2017
【马】值得留意的“罪恶股”2
皇帽酿酒厂 – ‘可能是世界上最好的啤酒’
如果你喜欢喝两杯(及投资),皇帽酿酒厂(Carlsberg Brewery Malaysia) 可能值得你多加留意。皇帽除了销售旗下的品牌外,也销售其他国际知名品牌,像Asahi Super Dry、Kronenbourg 1664及Somersby 苹果酒。
皇帽的股价在过去10年提高了239.6%至每股14.4令吉,意味着每年的升幅达到24%。庞大的升幅可能是归功于其一直以来的优秀财务表现。
从FY07 至 FY16,皇帽的收入以6.5%的年复合增长率增长,从8亿9,740万令吉提高至17亿令吉。在同一期间,归属股东净利也增加161.1%,从7,850万令吉提高至2亿零500万令吉。FY16的表现如果不是因为斯里兰卡发生水灾将会更佳。由于水灾关系,其在当地的联营公司Lion Brewery (Ceylon)的生产受到中断。皇帽因为这次水灾需要承担500万令吉亏损,它在FY15从Lion Brewery (Ceylon)分享到1,600万令吉盈利。
然而,皇帽令人羡慕的财务指标对投资者来说有很大的吸引力。尽管皇帽在FY16的业绩不大如意,但它的股本回报率(ROE)达到62.4%;资产周转率为2.5倍。息税折旧及摊销前盈利(EBITDA)率也年复年地提高,从FY07的11.7%升高至FY16的19.5%。这些指标显示皇帽多年来通过经济规模,在释放价值方面十分成功。
与其新加坡同行泰国酿酒(Thai Beverage)相比,后者的FY16 ROE为15.7%;总资产周转率为0.75倍;而EBITDA率为19.3倍。显而易见,皇帽比这家在新加坡上市的巨子盈利更高及更有效率。不过,皇帽是以较低的21.5倍过去12个月(TTM)本益比交易,而泰国酿酒是以21.9倍TTM本益比交易。
随着其斯里兰卡联营Lion Brewery (Ceylon)自2016年尾开始运作正常,皇帽在FY17的潜在表现应会更上一层楼。
Wednesday, March 22, 2017
【马】喜力大马(Heineken Malaysia)
喜力大马是马来西亚居于领先地位的啤酒生产商,其品牌包括:虎牌啤酒(Tiger Beer)、健力士(Guinness)、喜力(Heineken)、Anchor Smooth、Anchor Strong、麒麟一番搾(Kirin Ichiban)、Smirnoff Ice、Kilkenny、Anglia Shandy、Malta、Paulaner和Strongbow。
喜力在市场中占据领先地位,这点令RHB对它青睐有加。
RHB以公司发布的国内销售额来估算它所占有的市场份额。在过去的三至四年内,公司的国内市场份额增加了61.4%。
另外,公司一直以来派发的股息都不错。其过去五年的派息比率至少为90%,股息获益率(dividend yield)约为4%至5%。所以,对想要收股息的投资者来说,喜力大马是一个不错的选择。
Friday, March 17, 2017
【马】值得留意的“罪恶股”
作为投资者,我们不应该对任何投资存有偏见,这只会限制我们投资于拥有潜质的高获益股。
毕竟,“罪恶股(vice stock)”在我们的社会里依然是属于合法的业务,因此投资于这些股票不见得会令我们不道德,正如美国总统林肯(Abraham Lincoln)曾经说过:“没有缺点的人,优点也很少” 。
罪恶股通常是指与酒精、烟草及赌博相关的公司。在这些行业里建立起良好声誉的公司都不惧怕新挑战,因为对这些行业的高度监管及高成本的入场门槛意味着它们拥有天然的屏障。
此外,消费者对“罪恶产品”无弹性需求(即消费者对这些产品的价格变动反应不大),让公司拥有很大的议价能力及出现周期性表现的机会有限。具备这么多优势的罪恶股相对来说更为稳定,因此应该是很受欢迎的投资。
云顶大马– 业务蒸蒸日上
云顶大马(Genting Malaysia)是新加坡上市公司云顶新加坡(Genting Singapore)的姐妹公司,它们都是马来西亚巨子云顶(Genting)旗下的休闲娱乐公司。云顶大马的主要业务包括在马来西亚经营主题公园、酒店及赌场, 它也在美国及英国经营赌场。
在最近公布的FY16业绩里,云顶大马报收入增长6.4%至89亿令吉(大约相等于20亿美元),而净利则增加32.2%至29亿令吉(6亿4,220万美元)。另一方面,其新加坡姐妹公司在同一期间报收入下跌7.2%至22亿元(15亿美元),但净利增加17.3%至3亿8,450万元(2亿6,610万元)。
云顶大马的经调整EBITDA(息税折旧及摊销前盈利),但不包括一次过项目像从脱售而来的收益或亏损,年比提高5.5%至24亿令吉(5亿4,680万美元),相比之下,云顶新加坡的经调整EBITDA继续多年来的跌幅,年比下跌了14.9%至7亿7,900万元 (5亿3,900万美元)。
如果不包括脱售云顶香港(Genting Hong Kong)股权的13亿令吉一次过收益,云顶大马将会录得大约16亿令吉净利,意味着其股本回报率(ROE)为8.3%。相比之下,云顶新加坡的ROE较低,为2.8% 。此外,云顶大马也比较会利用其资产(总资产周转率为0.32倍),云顶新加坡则为0.19倍。
尽管云顶马来西亚取得更高的收入及盈利,盈利力也较强,但其市值较少,为313亿令吉(70亿美元),与此同时,云顶新加坡的市值为117亿元(81亿美元)。 此外,云顶马来西亚正以10.9倍过去12个月(TTM)本益比交易 ,而云顶新加坡是以44.5倍TTM本益比在交易。
整体来看,这似乎意味着市场可能依然大大低估了云顶大马。然而,这只股似乎最近也备受注意,过去两个月,云顶大马的股价(截至3月6日)飙升了大约20%。
随着首个二十世纪霍氏公司(Twentieth Century Fox)主题公园如火如荼地在兴建,加上在2017年开始运作的缆车(Awana SkyWay cable car)及SkyAvenue 商场,云顶大马及其股价将增添不少活力,并将蓄势待发。
Friday, March 10, 2017
【新】云顶新加坡(Genting Singapore)
早前出现的负面因素令云顶新加坡的股价从2010年至2015年长达5年的光景中急剧下降(从2.35元跌至0.66元)!这些负面因素包括其赌场因为缺少中国旅客到访而令其盈利大受影响;中国政府限制使用中国银行发出的银行卡来购买赌场筹码及/或在新加坡赌场提取现金的阴谋论,其实只不过是为了阻止资金从中国流出国外的举动;以及中国的反贪行动令来自该国的贵宾赌客差不多从圣淘沙名胜世界(Resorts World Sentosa)及滨海湾金沙(Marina Bay sands)的两个赌场绝迹。
在其最新公布的全年业绩报告中,云顶新加坡的全年净利报3亿8,450万元,去年为1亿9,300万元。至于第四季度业绩,净利报1亿5,920万元,而去年同期则出现亏损。不过,最令人瞩目的是第四季的1亿5,920万元净利比第三季的1亿零690万元为高。在留意一家公司的增长或转亏为盈的情况时,我们不可以只是着眼于其年比增长,更重要的一点是其季比增长,因为后者可让我们追踪公司的短期展望。
公司对其强劲表现所给予的理由包括贵宾赌客人数增多及给予这些贵宾赌客的信贷在管理方面更为完善;圣淘沙名胜世界的景点迎来更多游客及其酒店的入住率达到92%,这些都是惯常出现的情况,因此预期集团的盈利应可以持续,但也得视乎到访新加坡的旅客人数。接下来的催化剂是云顶新加坡是否能够投得在日本经营赌场的执照,日本国会早前已通过赌博法案。
Wednesday, March 1, 2017
【马】皇帽酿酒厂FY16净利跌5.1%
皇帽酿酒厂(Carlsberg Brewery Malaysia)报4Q16净利下跌36.8%至4,710万令吉,由于分担酿酒联号企业Lion Brewery的320万令吉亏损。该酿酒厂因斯里兰卡发生水灾而停产达七个月之久。
本季收入增加2.9%至4亿3,460万令吉,由于大马业务的出口销量及产品价格都提高,不过新加坡业务的销售额滑落蚕食效益。
公司建议派发每股0.67令吉的末期及特别股息,FY16的股息合计为0.72令吉。
FY16的净利下跌5.1%至2亿零500万令吉,收入增长1.2%至16亿8,000万令吉。
启示:皇帽酿酒厂表示,2016年充满了挑战,由于斯里兰卡发生水灾及大马当局调高海关税都带来冲击,加上新加坡业务的销售额滑落也进一步影响表现。公司预期2017年的市况将依旧充满挑战,但有信心能交出令人满意的业绩。
Friday, February 17, 2017
【马】喜力大马与政府洽谈以期调整价格
喜力大马(Heineken Malaysia)正在与政府洽谈,希望政府能放宽价格控制与反暴利法令的限制,因为此法令使公司无法自由调高产品价格。
尽管商品价格上涨,原料价格仅占公司产品成本的不到10%,而外汇兑换影响了其约20%的成本。
公司截至2016年12月31日的净利增加15.2%至1亿零470万令吉,收入增加至5亿7,750万令吉,原因是广告奏效,以及通过全球采购提高了供应链的成本效益。
公司的18个月净利为4亿2,730万令吉,收入为28亿令吉。
启示:展望未来,公司预计它仍将面对诸多挑战,原因是消费者变得谨慎、监管条例变得更加严格以及非法产品的需求增加。但凭着其知名品牌及有效的销售策略,公司预计它仍能取得增长。
Monday, November 28, 2016
【新】云顶新加坡(Genting Singapore PLC)
鉴于经济面对不少挑战,再加上中国高度反贪令中国贵宾赌客不敢踏进亚洲赌场,博彩业过去几年一直在走下坡,云顶新加坡(Genting Singapore PLC)的核心业务及股价也受到很大影响。
云顶的股价从2010年的2.19元高位下滑,自2015年5月起维持在1.00元水平之下。不过,云顶最近公布的3Q16业绩却令分析师及市场大感意外。其经调整的3Q16息税折旧及摊销前盈利(EBITDA)为2亿3,360万元,比上个季度翻了一倍有多,相对去年同期则上升了12%,这也是过去两年来首次出现的增幅。那么,云顶是否已经见底回升,而目前是孤注一掷的好时机吗?
公司简介
云顶在2005年12月于新加坡交易所主板上市,并且是海峡时报指数的成份股之一。集团的主要业务是发展及经营综合度假胜地,并设有赌场、酒店、会展中心、悠闲及娱乐设施。云顶在新加坡的圣淘沙名胜世界(Resorts World Sentosa)是亚洲最大型的综合度假胜地之一,其中包含了一个赌场、环球影城新加坡主题乐园、水上探险乐园(Adventure Cove Waterpark)、SEA海洋馆、会展设施、酒店及餐馆等。集团目前正在韩国济州岛筹备一个综合度假胜地,并有意在日本发展。
出现转机
圣淘沙名胜世界的3Q16收入季比增加21%至5亿8,150万元,主要因为其景点及酒店的表现向好,以至豪客转码赢率(VIP rolling win percentage)有所改善。环球影城新加坡、SEA海洋馆及水上探险乐园平均每日可以吸引2万名访客,而酒店入住率超过92%。收入增加,再加上营运毛利改善及贸易应收账减值下降,调整后的3Q16 EBITDA因而比上个季度翻倍。尽管云顶的3Q16收入比去年同期下跌了9%,但其净利年比却增加100%至1亿3,660万元,主要是因为毛利提高及营运开支减低。每股盈利(EPS)大幅增加187%至0.0087元,而净资产值(NAV)从上个季度微升1.8%至0.604元。
展望未来
3Q16表现较预期佳证明了管理层为提高营运效益及专注于毛利较高业务所作出的努力得到成果。展望未来,公司将继续关注其豪客博彩业务及在给予信贷方面更加审慎。同时,集团也会改善瞄准白领专业人士的高端大众博彩市场,让其可以从潜在市场的增长中受惠,后者包括不断扩张的人口和亚洲中层阶级不断增加。随着在韩国济州岛的综合度假胜地合资项目定于4Q17开张营业,云顶将会获得新的收入来源。另一个催化剂可能来自日本,如果当地的赌博法案能获得通过,希望在2020年东京奥运会举行之前可以实现。鉴于日本大部分人口是属于中产阶级,加上其基础设施成熟及靠近中国市场(来自中国的赌客依然很多),如果赌场能在日本建成,云顶可能会迎来新一浪的抢购潮。
虽然圣淘沙名胜世界是区内的热门景点,但博彩收入依然占了FY15总收入(24亿元)的72.8%(17亿元)。因此,如果中国经济一旦出现硬着陆,云顶贵宾博彩业务的收入将会大幅下跌,而其坏账数目或会增加。
与同行比较估值合理?

基于云顶在2016年11月23日的0.96元股价,其股价与账面值比为1.3倍。从以上图表可以看到,云顶与同行相比,估值相对来说较低。
云顶的另一个优势是其拥有强劲的资产负债表。截至2016年9月30日,集团拥有47亿8,000元现金与现金等值物,扣取15亿1,000元的银行贷款及贸易应付账,集团依然大约拥有32亿7,000万元现金在手,相等于大概每股0.27元净现金。
此外,云顶的负债与股本比只有0.12倍,目前只有两家在港交所上市的公司拥有同等实力,它们是银河娱乐及澳门博彩控股。云顶的财务实力可让其在收购或发展综合度假胜地方面有更大弹性。
还有,云顶宣布派发每股0.015元中期股息,预期董事局会提议为2016财政年度派发0.015元终期股息(与2015年相同),合起来其股息获益率将达到3.1%,对一只具有潜质的增长股来说算是不错。
最近的一份分析师报告给予云顶12个月目标价为0.91元,云顶在上周已越过这个价位。在云顶公布3Q16业绩后,许多投资者已趁低吸纳,让其取得短期升势,冲破了在0.90元的阻力位。鉴于云顶业绩有所改善、资产负债表强劲及前景乐观,投资者不妨对这只股多加留意。
Tuesday, November 8, 2016
【新】云顶新加坡的3Q16盈利飙升,接下来将更上一层楼
云顶新加坡(Genting Singapore)在11月3日公布了其3Q16业绩。
云顶新加坡是一家综合渡假胜地持有者及营运商,它的业务主要在两个国家运作,新加坡的圣淘沙名胜世界(Resorts World Sentosa)及在韩国的济州名胜世界(Resorts World Jeju)。
圣淘沙名胜世界在2010年开始运作,它包含了新加坡两个赌场的其中之一,其他景点还有酒店、全球最大的水族馆及新加坡环球影城(Universal Studios Singapore)。济州名胜世界正在动工兴建,并将会分阶段于2017年至2019年开始运作。
财务亮点
以下节录了其在第三季的最新财务数字:1. 第三季的总收入为5亿8,150万元,比去年同期的6亿3,610万元下跌了9%。
2. 尽管收入下跌,净利从3Q15的3,720万元飙升了187%至1亿零690万元。
3. 因此,3Q16的每股盈利增加187%至0.89元。
4. 云顶新加坡的每股净资产值 (NAV)从去年同期的0.597元微升至0.604元。
5. 截至2016年9月30日,云顶新加坡拥有48亿元现金及现金等值物,总债务为12亿元,这比去年同期大大改善(3Q15的现金及现金等值物为46亿元,总债务为16亿元)。
6. 云顶新加坡的3Q16自由现金流年比提高19%至3亿2,340万元 (营运现金流为3亿3,690万元及资本开支为1,350万元) 。
7. 云顶新加坡宣布派发每股0.015元中期股息。2015年,公司没有派发中期股息。
营运亮点
在业绩发布会上,云顶新加坡表示,圣淘沙名胜世界的3Q16表现比2Q16出色,由于其酒店及景点取得不错的成绩。酒店的入住率为92%,高于去年同期的88%。与此同时,其大型景点 (环球影城;S.E.A.海洋馆及水上探险乐园) 每日平均吸引到超过2万名访客。
至于赌场业务,云顶新加坡表示,3Q16的豪客转码赢率(VIP rolling win percentage)比2Q16有所改善。
公司没有为3Q16及3Q15 的表现作出详细评论。
展望未来
由于亚洲的博彩业持续存在不稳定因素,因此云顶新加坡自2016年初开始,把豪客博彩业务规模缩减。因此,公司为这个业务提供的坏账拨备也减少。展望未来,云顶新加坡预期豪客博彩业务的毛利在未来几个季度将会增加,再加上管理层会 “审慎处理高端市场的发展”,相信这个业务至明年会带来持续盈利增长。
在提升产业方面,公司已开始海事博物馆(Maritime Experiential Museum)的翻新工程,并预期在2017年尾完成。
管理层在业绩发布会上也作出以下评论:
“我们相信我们对圣淘沙名胜世界的持续发展及为追上潮流而作出的各项改革将会推动新加坡旅游业更上一层楼。”
云顶新加坡的股价在11月4日收报在每股0.85元,意味着其股价与账面值比为1.4倍。
Wednesday, November 2, 2016
【马】英美烟草9M16净利跌39.6%
英美烟草(British American Tobacco)报9M16净利下跌39.6%至4亿3,300万令吉,由于烟草税调高令定价上升,这导致总销量下降及成本压力加深。
于3Q16,大马国内和免税店的销量,以及代工生产业务的表现分别下降30%及41.9%。
公司于2Q16一次过蒙8,600万令吉重组开支,与2016年3月公布把既有厂房结束的事项相关。
启示:英美烟草预期FY16的营运盈利将会低于FY15。当局于2015年11月把烟草税调高的幅度乃历来最大,促使走私货十分猖獗,公司对合法烟草市场因而受到打击依旧感到非常忧虑。
Friday, October 21, 2016
【马】從賭王變郵輪王 林國泰盼在船上享受退休
從“大馬賭王”再冠上“郵輪之王”的稱號,雲頂(GENTING,3182,主要板貿服)及雲頂香港主席兼總執行長丹斯里林國泰,目前業務重心從陸地轉至海上大展拳腳,有朝一日更希望能在自己興建的郵輪上享受退休生活。
對于“郵輪之王”的稱號,他在德國接受媒體訪問時說,他自認當之無愧,未來更是希望大家想到“林國泰”就會聯想到郵輪業務。
今年65歲的他,即便是已超過退休年齡,但他依然非常熱愛及享受工作,未曾打算退休。
“我希望有一天我的郵輪事業規模大到足以讓我在船上享受我的退休生活。”
他在不來梅哈芬接受媒體採訪時,如是指出;《中國報》是大馬受邀見證“雲頂夢號”(Genting Dream)移交儀式的媒體之一。
雲頂香港早在23年前已引進郵輪業務至香港,如今此業務展翅高飛至另一里程碑,作為全球第3大郵輪業者(首兩家公司皆來自美國),林國泰希望有朝一日,雲頂香港郵輪團隊可衝上最頂尖的位置。
雲頂夢號今日移交
雲頂在去年完成收購3家造船廠成立MV Werft造船集團后,郵輪業務的投資額從年初的1億歐元(約4.6億令吉),如今再加碼1.6億歐元(約7.4億令吉),以提升生產設施,達到一年生產2艘郵輪的目標。
邁爾造船廠(Meyer Werft)今日在不來梅哈芬移交“雲頂夢號”給雲頂香港。
接下來,MV Werft造船集團將為雲頂香港旗下的麗星郵輪,興建第一艘世界級國際郵輪。
投資額再加碼
“要發展郵輪業,我們別無選擇,必須要擁有自己的造船廠!”
林國泰說:“MV Werft造船業的投資額若增加到3億歐元(約14億令吉)一點也不意外,因為我們確實很需要這些資金提升設施,加強我們的競爭力。”
他指出,隨著郵輪業的發展日益蓬勃,需求日益趨強,但目前有能力興建先進現代化郵輪的造船廠卻只有3家,分別座落在德國、意大利及法國,許多船廠甚至有未來10年的訂單,市場面臨嚴重的供不應求局面。
主要收入
仍源自賭場種植能源
儘管目前林國泰的發展重心落在郵輪業務, 但雲頂集團主要的收入來源依然是來自賭場、種植、能源業等其他業務。
受詢及郵輪業務是否會成為集團主要的收入來源,他回應說:“正如我剛才所說,我個人及家族持有雲頂香港大部分股權,因此其對雲頂集團的貢獻是有限的。”
他指出,雲頂集團旗下的各項計劃仍在進行中,如雲頂大馬(GENM,4715,主要板貿服)主要的雲頂綜合旅遊計劃(GITP),預計當中的20世紀福斯戶外主題公園即將于明年開幕。
“這項耗資已近百億令吉的計劃,料可為雲頂高原帶來近3000萬人的遊客到訪,也讓我非常振奮與期待。”
股東不滿關聯交易
家族增持掌控70%股權
雲頂大馬最近脫售持有雲頂香港的16.7%股權,使林國泰與家族幾乎掌控雲頂香港近70%股權,幾近私有化。
對此林國泰坦言,雲頂大馬股東之前一直不滿,認為雲頂香港存在很多關聯交易(related party transaction)。
“既然如此,我決定讓一切變得‘不關聯’,所以直接持有絕大部分股權,變成大股東,正所謂你做也死,不做也死,所以(市場)這種說法其實很不公平,尤其是站在商業角度。”
虧錢對誰也沒好處
他指出,身為一間公司最大的股東,他自然會為持有的每一股著想,他保障他的持股,也等于是在保護其他股東手中的一票,因為若虧錢對他也沒好處。
“這是我能看到存在其中的關聯,若是能為大家賺錢的好事,那為何一直還要在意是不是存在關聯交易呢?”
9月底,雲頂大馬及雲頂以逾17億令吉,脫售雲頂香港16.7%股權給Golden Hope有限公司;后者為林國泰與家族獨資持有的公司。
林國泰補充:“為此基本上,雲頂香港的郵輪業務與雲頂集團的關係並不算密切,因為我和我的家人持有前者大部分股權。”
11月13日抵達中國廣州母港
在完成官方移交儀式后,“雲頂夢號”將展開遠洋航行旅程,途經地中海和蘇伊士運河從德國前往直布羅陀,再橫跨印度洋,沿途將到訪印度、新加坡、越南及香港等地。最后,將于11月13日抵達中國廣州母港。
“雲頂夢號”首航行程包括8天7夜的海上假期到訪越南,由11月13日至2017年1月1日期間,走訪越南峴港及于河內(下龍灣)回程。
郵輪上設有兩幢“亞洲最大之一的海上複式別墅”,並以“船中船”概念打造絕無僅有的奢華舒適體驗。
“雲頂夢號”更擁有超過35種餐飲概念,無論亞洲地道美食或是國際美饌,一應俱全。船上還提供各種創新的休閒娛樂節目,包括全球最大的海上東方理療中心、精彩的現場表演、免稅購物大道及各種豐富的娛樂節目。
船上還提供如美酒鑒賞、特別嘉賓講座及互動工作坊等增益活動,讓人在船上也能增廣見聞。
完工交付 展開新旅程
邁爾造船廠于週三(12日)正式交付“雲頂夢號”給雲頂香港;出席這項移交儀式的還包括林國泰的小兒子林拱銳、邁爾造船廠董事經理伯納邁爾及“雲頂夢號”船長祖卡。
德國Meyer Werft造船廠為此舉行了傳統換旗儀式,Meyer Werft及德國國旗將緩緩降下,星夢郵輪及百慕達旗幟則升,象征著“雲頂夢號”正式完工並交付,展開旅程。
林國泰指出,這項移交儀式象征意義非常重大。
“法律上,在今天(未移交)之前,這艘郵輪仍不屬于我,若有任何閃失,一切仍是邁爾造船廠的責任,包括保險承擔,但移交之后,這艘船一切問題將由我們承擔。”
他指出,正如數日前,邁爾造船廠為挪威郵輪新造的郵輪發生了小火患,有關造船廠必須為此負責並找出失火的原因,同時,這也將影響下一艘新船的生產進展,也就是雲頂香港接下來的新船。
雲頂香港實現全球擴展
雲頂香港是休閒、娛樂和旅遊及酒店服務業的領導企業,主要營運郵輪及其他旅遊業務,並以發展亞太區成為國際郵輪目的地為理念。
文告指出,該公司于1993年成立區內第一間郵輪公司麗星郵輪(Star Cruises),並發展成為“亞太區領導船隊”。
為進一步拓展區內郵輪事業,雲頂香港創立“首個亞洲本土豪華郵輪品牌”星夢郵輪(Dream Cruises),專門為亞洲高端郵輪市場服務;隨后2015年收購了水晶郵輪(Crystal Cruises),讓雲頂香港的郵輪業務更上一層樓,擴展至全球頂級豪華旅遊市場。
此外,由三間現代化船廠組成的MV Werft造船集團于今年正式成立,為集團旗下的三大卓越郵輪品牌建造新船,實現全球擴展計劃。
此外,雲頂香港首個陸地項目為2009年開幕的馬尼拉雲頂世界,匯集世界頂級娛樂節目及休閒設施于一身,是菲律賓盛事活動和時尚生活的熱點選擇。
同時,叱吒全球俱樂部業的新加坡著名電音派對俱樂部Zouk亦是雲頂香港旗下品牌。
林國泰:希望再投資多十個10億
經濟放緩不影響處于‘萌芽期’的中國郵輪業,林國泰笑稱銀行家們都緊盯著即將啟航的“雲頂夢號”的表現如何,並說:“如果可以,我們希望可再投資多十個10億,將此生意做大。”
雲頂香港有信心“雲頂夢號”將可迎合中國旅遊乘客的需求。
對于目前經濟放緩的中國,林國泰受訪時指出,郵輪同行還是非常看好中國郵輪業。
“經濟好不好胥視你怎么看,當地郵輪業正處于‘萌芽期’,成長非常迅速,需求完全不受行情差影響。”
他指出,投資10億美元(約42億令吉),並在短短12個月內完成這艘排水量達到15萬噸的郵輪並不簡單。
他補充,上述10億美元已獲得銀行融資。
林拱銳:父親是人生楷模
陪同父親林國泰出席此次移交儀式的小兒子林拱銳,大贊父親絕對是他的人生楷模,正如父親也將尊敬的公公丹斯里林梧桐當作典範一樣。
林拱銳也是星夢郵輪副總裁,他說:“對于這次能見證雲頂夢號的移交式,我感到非常榮幸。”
“我現在常跟在父親身邊向他學習,跟隨他成功的步代,就像父親追隨著祖父的步代一樣。”
目前,畢業于倫敦建築系的林拱銳和大哥林拱輝主要負責雲頂香港的業務,其中林拱銳是負責星夢郵輪的行銷與品牌工作,他從英國回來一年即加入雲頂香港。
他說,至于二哥林拱漢則主要負責雲頂大馬的雲頂綜合旅遊計劃旗下的20世紀福斯戶外主題公園。
Wednesday, September 7, 2016
【马】云顶(Genting)2Q16净利增加逾三倍
云顶(Genting)报2Q16净利增加逾三倍至2亿9,470万令吉,主要是因金融衍生工具的合理值亏损缩小及贬值亏损减低。本季收入提高1.4%至42亿令吉。
六个月的收入增加4.6%至89亿令吉,但净利下跌38.1%至4亿2,560万令吉,主要是因经调整后的息税折旧及摊销前盈利(EBITDA)下降,以及待售金融资产的脱售收益减少。
公司指出,收入增加是因新加坡圣淘沙名胜世界(Resorts World Sentosa)非博弈业务的贡献增加,以及英国、美国及巴哈马休闲与款待业务的贡献也提高。
启示:公 司表示,其FY16余下日子的表现将因云顶名胜世界(Resorts World Genting)的云顶综合旅游计划(Genting Integrated Tourism Plan)进行发展而受影响,同时取决于圣淘沙名胜世界能否跻身成为富裕旅客的度假胜地。公司也将继续专心发展位于英国伯明翰的度假村Resorts World Birmingham及英国网上业务,并把这些业务稳定下来。
Friday, July 29, 2016
【马】英美烟草(British American Tobacco)2Q16净利因蒙重组开支而受冲击
英美烟草(British American Tobacco)报2Q16净利下跌78.2%至4,770万令吉,由于精简厂房规模而带来一次过的8,600万令吉重组开支。本季收入下跌11.5%至9亿6,260万令吉。
公司表示,脱售在八打灵再也的生产设施令其营运盈利下跌42.7%。若不包括一次过的重组开支,营运盈利则是减少28.8%。
脱售厂房料将带来约1亿4,900万令吉的总净收益。公司将在今年底之前进行探讨之后才决定如何利用毛额为2亿1,800万令吉的现金收益。潜在用途包括派发股息、进行减资及/或偿还目前的循环贷款。
启示:公司管理层补充道,大马国内合法烟草业的销量在1H16下滑26.3%,令公司的国内市场及免税烟销量减少28.9%。销量下跌主要是因烟草税于去年11月大幅度调高,而业界内仍未看见任何复苏的迹象。
Friday, July 22, 2016
【马】马来西亚喜力(Heineken Malaysia)4Q16净利跃升38%
马来西亚喜力(Heineken Malaysia)报4Q16净利跃升38.3%至6,090万令吉,由于销售额上升、采取了更有效的商业策略及投资于品牌和销售网络。
本季收入增加15.6%至4亿5,950万令吉,由于长达四个星期的足球赛带动销售额,以及上一年同期的收入偏低(因消费税开始实施令消费需求放缓),所以本季收入相对较高。
全年净利上升24%至2亿6,570万令吉,收入增加5.7%至16亿令吉。
公司把财年末从6月30日改为12月31日,因此其下一份经审计财报将包含2015年7月1日至2016年12月31日的18个月。
启示:展望未来,公司认为酒精含量较低的饮品如水果酒具有潜力,这类饮料在大马市场越来越受欢迎。公司将继续争取市场份额,由于必须应付酒精税及消费税。基于全球前景不明朗,公司预期国内经济将依旧充满挑战,消费情绪也料将持续疲弱。
Tuesday, July 19, 2016
【新】云顶新加坡有没有善用其庞大的现金
云顶新加坡(Genting Singapore)的业务似乎不难明白。
公司建立了一个亿万元资产,并于2010年开张营业,这个综合渡假胜地就是许多新加坡人所熟识的圣淘沙名胜世界(Resorts World Sentosa)。在综合渡假胜地建成并开始营业后,云顶新加坡的工作看来十分简单,就是吸引人进入渡假胜地的赌场及其他景点。
可是,云顶新加坡的资产负债表及损益表意味着其业务并不简单,尤其是云顶新加坡一直以来怎样处理来自其营运的庞大现金方面。公司并没有把从其业务而来的剩余现金派发(云顶新加坡在2015年派发的股息只是其自由现金流的17%),而是把现金积极投资于金融资产。
云顶新加坡有没有善用这些现金?又或者是,云顶新加坡应该把更多资金归还给其股东?
自从圣淘沙名胜世界开幕以来,云顶新加坡在股票、债券及其他衍生产品都有投资。在2013年,公司拥有18亿6,000万元可出售金融资产,其中包括了上市及非上市证券、债券及其他金融衍生品。
但由于云顶新加坡没有披露这些投资包含了什么,因此难以知道云顶新加坡一直以来有没有从这些投资中获利。基于其从衍生品投资的年度收益或亏损来看,似乎云顶新加坡的投资甚至可能是属于风险较大的金融资产。
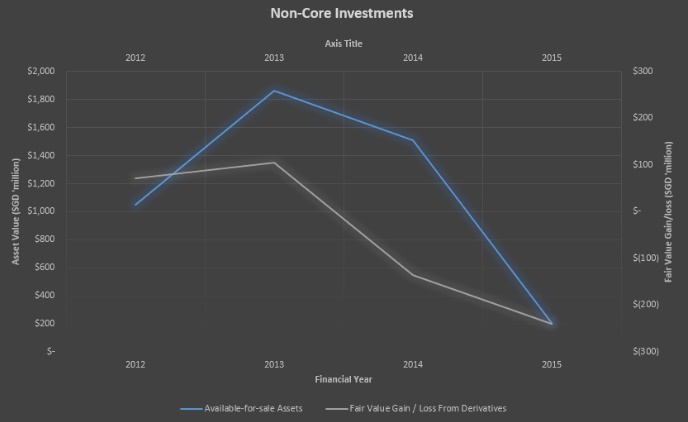
资料来源:云顶新加坡年报;非核心投资(蓝线:可出售资产;灰线:衍生品合理值收益/亏损)
正如从上图看到,虽然公司在2012年及2013年从其衍生品投资取得合理值收益,但这些收益被2014年及2015年所蒙受的合理值亏损抵消有余。
这些合理值收益及亏损十分庞大。在2013年,其取得的合理值收益为云顶新加坡的净利提供超过17%贡献。与此同时,在2015年所蒙受的合理值亏损超过公司净利的三倍。
还有,公司往往在报告中列出庞大的“其他营运收入”,但所披露的信息很少。
那么,云顶新加坡真的可以从其复杂的投资中获利吗?或者是它有没有一直从其冒险的投资中蒙亏?公司真的值得从事这些投资吗?为甚么云顶新加坡不直接了当地 把更多现金派作股息归还给股东,让他们决定怎样去花这笔钱?而如果云顶新加坡希望把其剩余现金冒险投资于金融投资,那它是否应该最低限度为其剩余现金的用 途提供详细的资料?
Sunday, June 26, 2016
【马】英美烟草(马来西亚)(British American Tobacco (Malaysia))
英美烟草(马来西亚)(British American Tobacco (Malaysia))的全资子公司Tobacco Importers and Manufacturers与地产公司LGB Properties (M) Sdn Bhd签署了有条件脱售协议,将以2亿1,800万令吉把位于雪兰莪八打灵再也Virginia Park的厂房及两幅属于租赁地契的地段(占地5.3公顷)脱售给对方。对方是在公开招标活动上标得上述物业。
英美烟草(马来西亚)在这之前已宣布,它将把其在八打灵再也的生产活动陆续结束,以重组其在大马的业务,因业务环境中的挑战与日俱增。
按脱售价估计,英美烟草(马来西亚)将从这宗交易获得约1亿4,880万令吉的净收益。不过,脱售价比相关物业的2亿6,250万令吉市值来得低。公司表示,两幅土地及相关建筑物的市值分别为2亿1,680万令吉及4,570万令吉。
启示:公司表示将于今年底前探讨和决定脱售收益的用途,包括可能把这笔款项派作股息、进行减资行动及/或用于偿还既有的循环贷款。脱售上述物业与公
Thursday, June 9, 2016
【新】泰国酿酒(Thai Beverage Public Co)
泰国酿酒(Thai Beverage Public Co)

资料来源:彭博社;泰国酿酒股价图
泰 国酿酒在中南半岛建立起举足轻重的地位,而这个区域的增长特别强劲。集团在缅甸、菲律宾及越南大肆扩张,并有信心可从它们的经济增长中受惠。市场谣传已 久,泰国酿酒有意透过星狮集团(Fraser & Neave)收购越南的国营酿酒厂SABECO及乳制品公司Vinamilk。
集团在当地的发展已开始带来成绩,其1Q16收入跳升了20.7%,盈利则飙升了30%。联昌国际及星展集团的分析师均给予集团“买入”评级,目标价为0.92元。
彭博社指出,泰国酿酒是以2.56%指示性股息获益率交易。
Subscribe to:
Posts (Atom)